ما هو كشف الحساب؟
كشف الحساب هو سجلّ الحساب الذي تُدرج فيه جميع حركات الدين والمستحقات بينك وبين عميل أو مورّد خلال فترة زمنية معيّنة مرتبةً حسب التاريخ. في كل سطر التاريخ والبيان والمدين والدائن والرصيد المتحرك حتى تلك اللحظة؛ والمبلغ في نهاية الكشف هو الرصيد الحالي لتلك الشركة. والوظيفة الأساسية للكشف هي المطابقة: فعند مقارنة كشفَي الطرفين يتبيّن من أي عملية نشأ الفرق.
مما تتكوّن أعمدة الكشف؟
سواء سُمّي «كشف الحساب الجاري» أو «كشف الحساب» أو «سجلّ الحساب»، فالمعلومات التي يحملها واحدة:
| العمود | ماذا يُكتب فيه |
|---|---|
| التاريخ | يوم وقوع الحركة. يُرتَّب الكشف بحسب هذا العمود. |
| البيان / رقم المستند | رقم الفاتورة، أو «تحصيل نقدي»، أو «مرتجع»، أي ما هو القيد. وهذا هو العمود الذي ينهي الخلافات. |
| مدين | المبلغ الذي صار الطرف الآخر مدينًا لك به: تُكتب هنا فاتورة البيع التي أصدرتها. |
| دائن | المبلغ الذي يخفّض الدين: التحصيل الذي استلمته أو المرتجع أو الخصم. |
| الرصيد | صافي الوضع المتراكم حتى ذلك السطر — الرصيد المتحرك. |
كيف يُقرأ كشف حساب نموذجي؟
لنتابع سطرًا بسطر كشف أسبوعين لأحد العملاء:
| التاريخ | البيان | مدين | دائن | الرصيد |
|---|---|---|---|---|
| 01.09.2026 | الرصيد المرحّل | — | — | 12.000 ₺ |
| 03.09.2026 | فاتورة بيع A-1471 | 18.500 ₺ | — | 30.500 ₺ |
| 08.09.2026 | تحصيل نقدي | — | 10.000 ₺ | 20.500 ₺ |
| 11.09.2026 | مرتجع — صندوقان | — | 1.500 ₺ | 19.000 ₺ |
| 14.09.2026 | فاتورة بيع A-1512 | 7.250 ₺ | — | 26.250 ₺ |
تتم القراءة بهذا الترتيب: الرصيد المرحّل هو الدين في بداية الفترة (12.000 ₺). كل سطر مدين يزيد الرصيد، وكل سطر دائن يُنقصه. والمبلغ 26.250 ₺ في السطر الأخير هو دين هذا العميل اليوم. لا حاجة إلى حساب المجاميع الجزئية يدويًا — وللتحقق أضف إلى الرصيد المرحّل مجموع المدين واطرح مجموع الدائن: 12.000 + 25.750 − 11.500 = 26.250 ₺.
ما فائدة الكشف؟
المطابقة. هذا أكثر مواضع استخدامه شيوعًا. ترسل الكشف إلى الطرف الآخر، فتوضع القائمتان جنبًا إلى جنب ويُعثر على البند غير المتطابق. ومشاركة رقم الرصيد وحده لا تكفي تقريبًا أبدًا. وقد شرحنا العملية كاملةً خطوة بخطوة، من تحديد تاريخ الإصدار إلى إيجاد الفرق، في صفحة كيف تتم مطابقة الأرصدة بين الحسابات الجارية. وفي صفحة كيف تطلب كشف حساب نصوص جاهزة لرسائل وخطابات لطلب كشف من الطرف الآخر أو لإرسال كشفك.
إقفال الحساب. عند إنهاء التعامل مع أحد الأطراف يجب أن يملك الطرفان المستند نفسه؛ والكشف هو ما يمنع جدال «كانت هناك فاتورة أخرى» الذي يظهر لاحقًا.
مفاوضات التحصيل. عندما تطالب بمستحق متأخر يكون بين يديك جاهزًا أي فاتورة صدرت ومتى وكم دُفع منها؛ فيستند الحديث إلى المستند لا إلى المساومة على المبلغ.
مراجعة سجلّك أنت. عند قراءة الكشف يسهل ملاحظة تحصيل سقط سهوًا أو فاتورة أُدخلت مرتين. وعند عميل يكبر رصيده على نحو غير متوقع يُنظر في الكشف أولًا.
كيف تحصل على كشف الحساب؟
باستخدام Excel: تفتح ورقة لكل حساب وتملأ أعمدة التاريخ والبيان والمدين والدائن، وتجعل عمود الرصيد يعمل بصيغة المجموع التراكمي. يمكنك استخدام قالب Excel المجاني للحسابات الجارية الجاهز الإعداد؛ وإن كنت تبحث عن كشف جاهز لترسله إلى حساب واحد فيمكن ملء نموذج كشف الحساب الجاري (Excel) مباشرة. وحدّه هو: كلما زاد عدد الحسابات زاد عدد الأوراق، وصار اختيار الفترة الزمنية عملًا يدويًا.
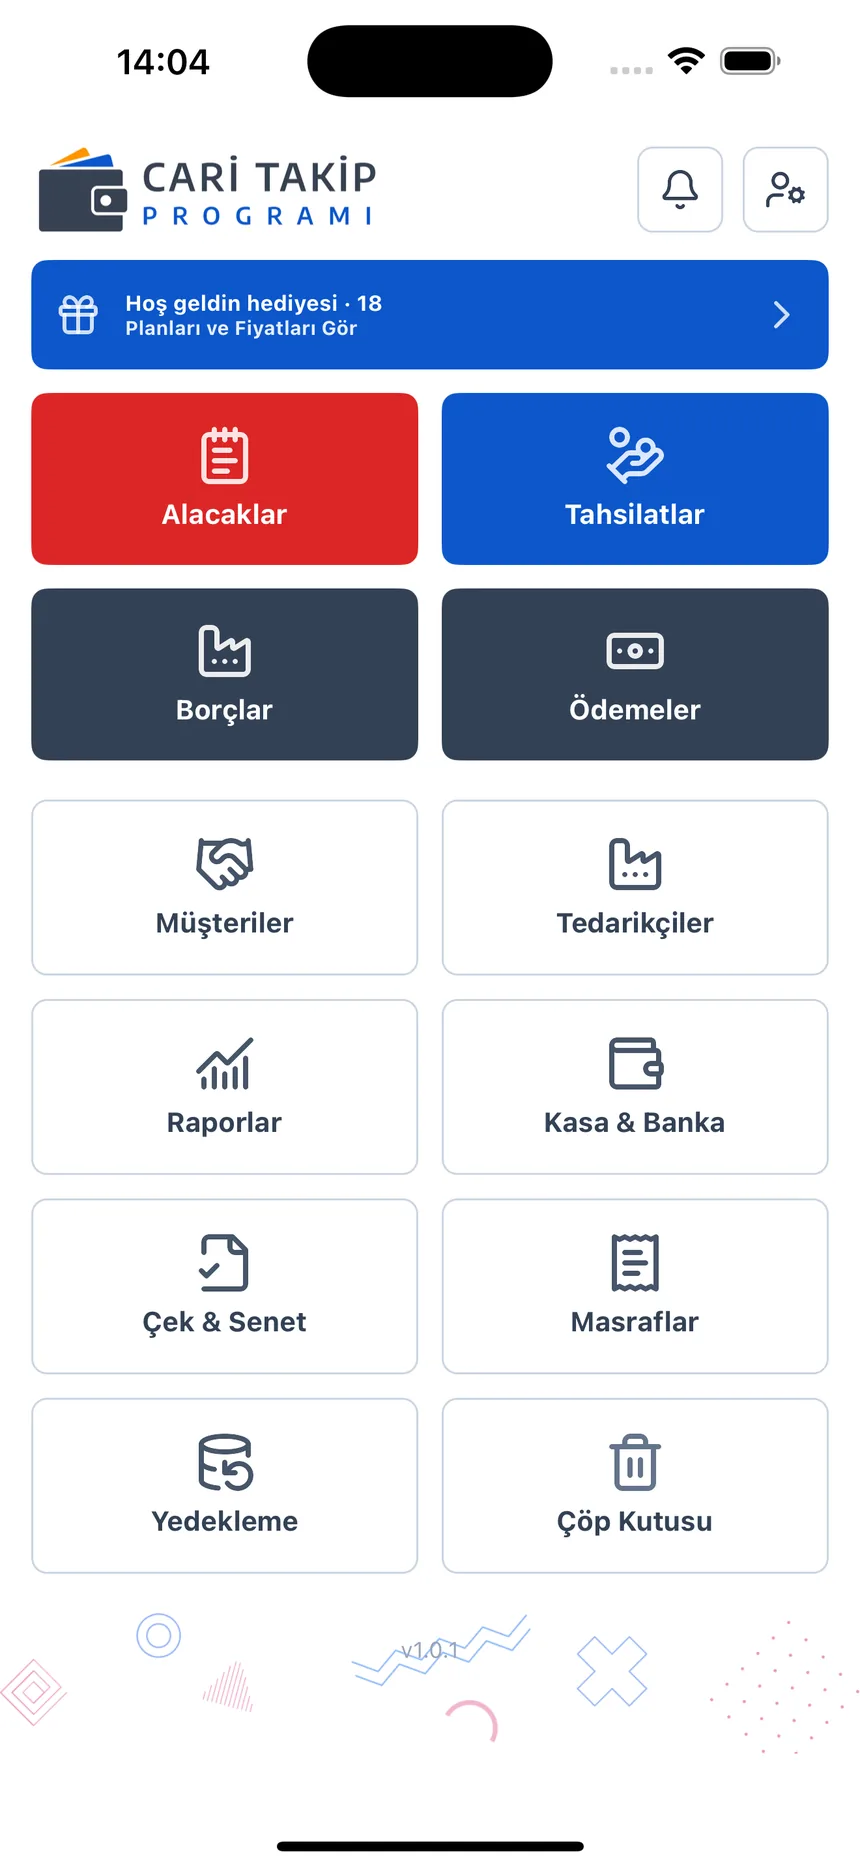
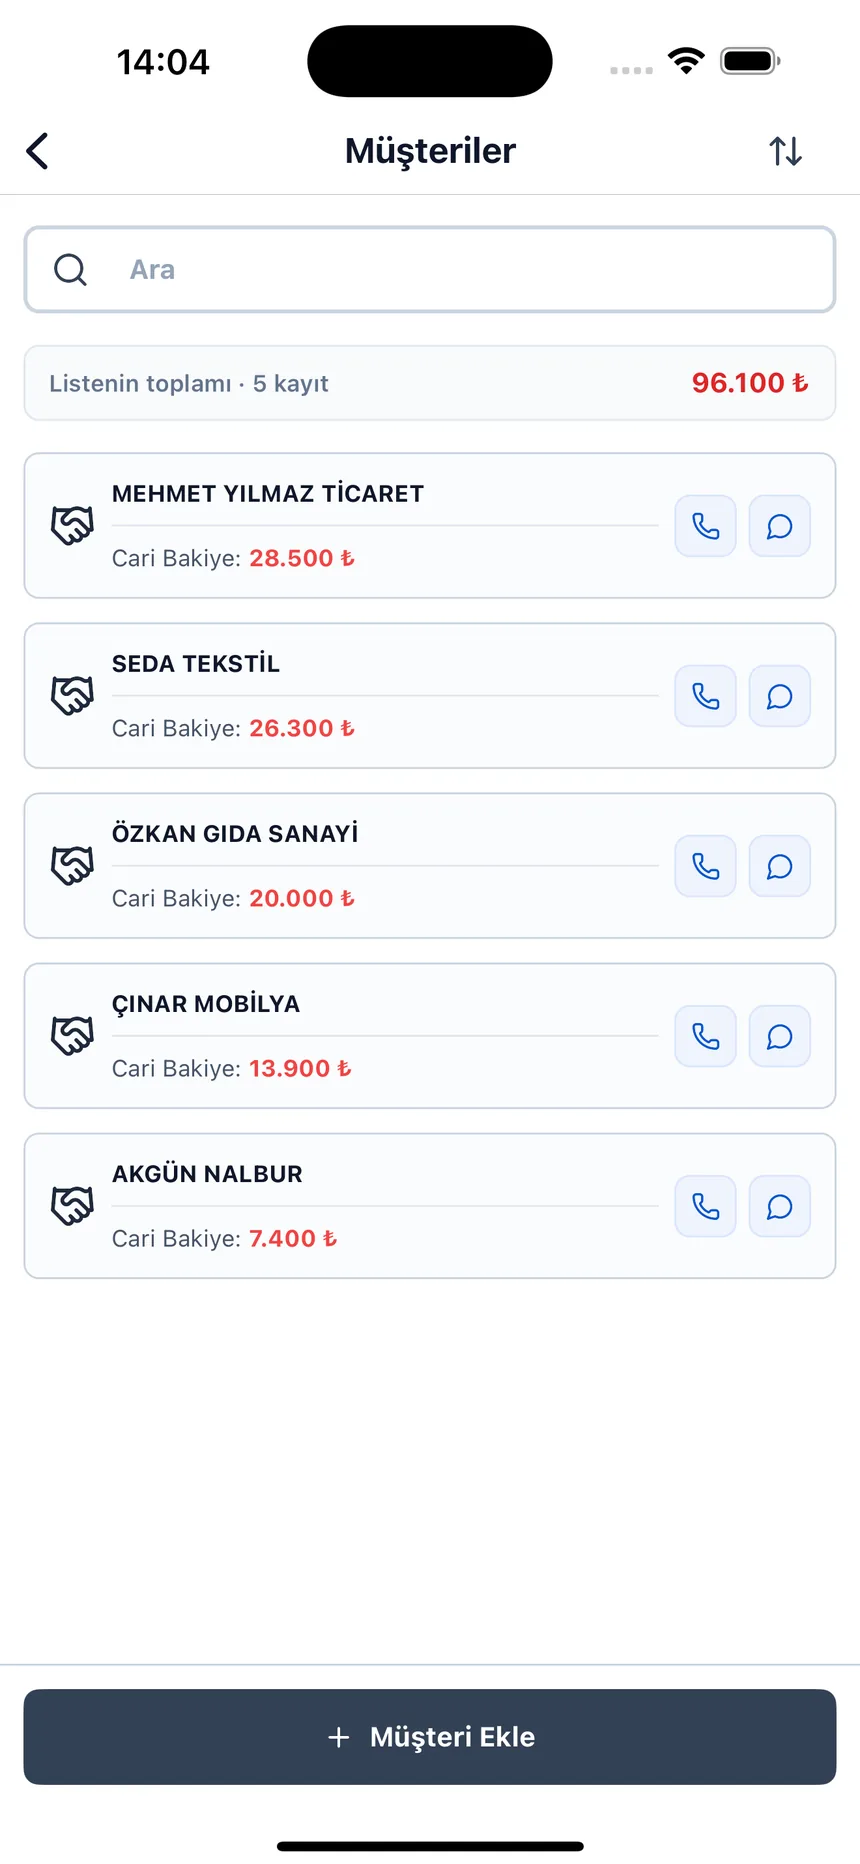
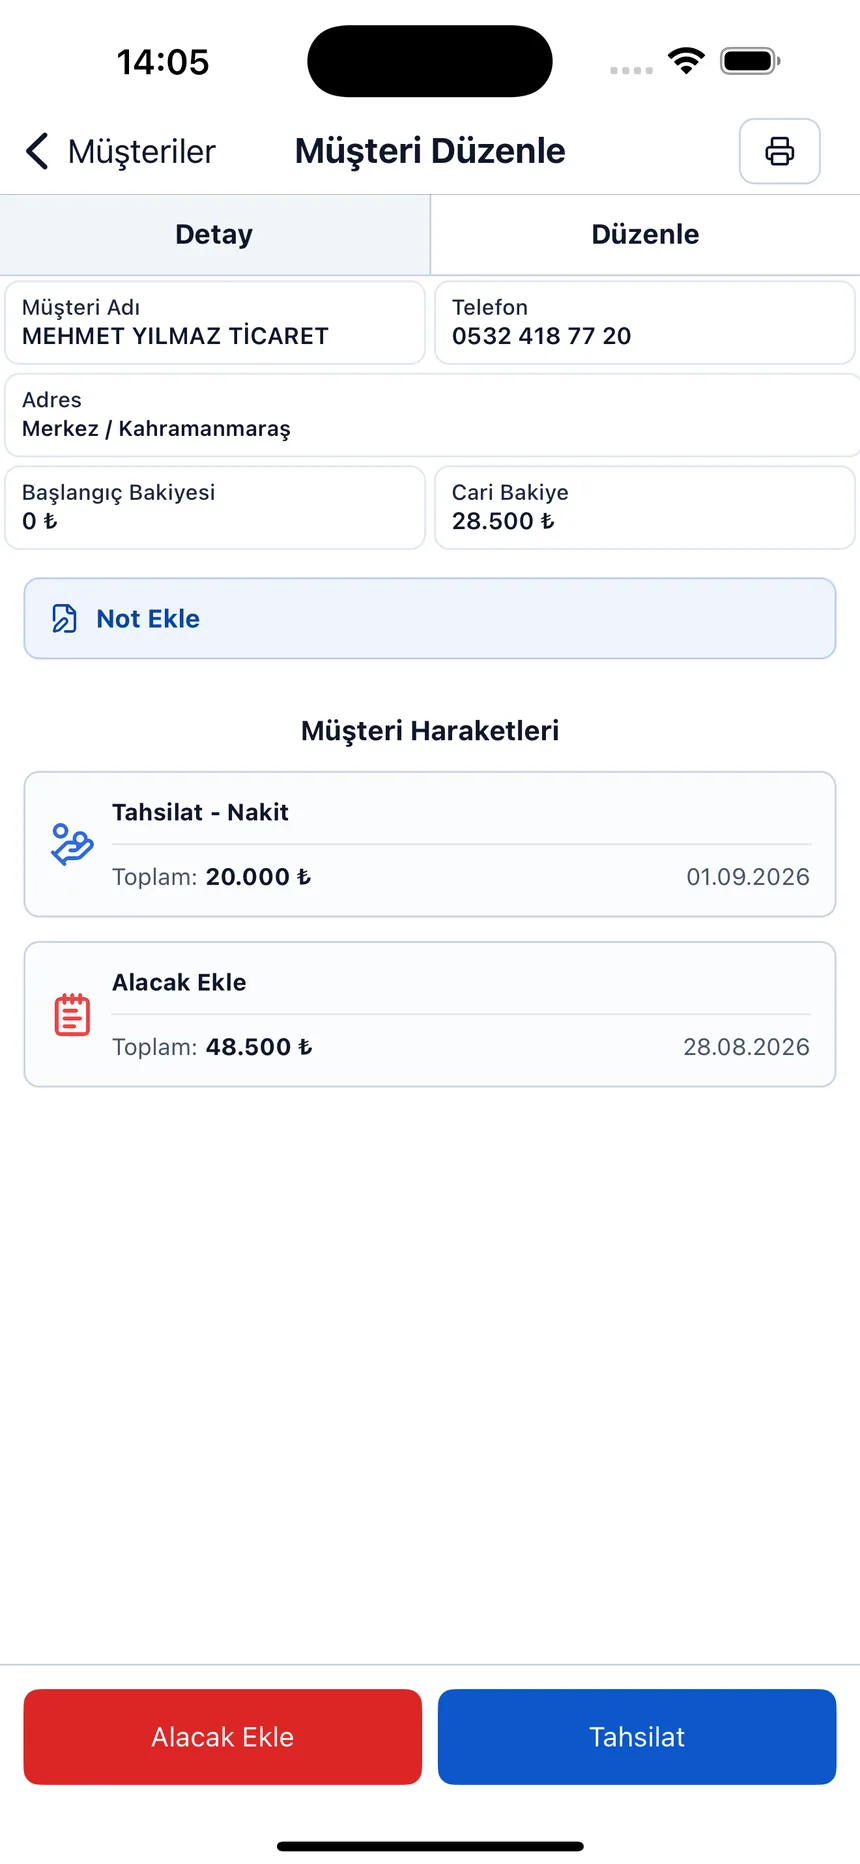
باستخدام برنامج: في تطبيق دفتر الحسابات: ديون ومستحقات تفتح بطاقة العميل وتختار الفترة الزمنية وتحصل على الكشف؛ ويصلك المدين والدائن والرصيد المتحرك محسوبةً. وتظهر في الشاشة نفسها الحركات المتأخرة عن موعد استحقاقها. وإن أردت إدارته في برنامج واحد مع المخزون والمبيعات فقد يكون Ofisx أنسب، وإن كنت تمسك دفتر دين آجل في البيع بالتجزئة فقد يكون Veresiye Takibi أنسب. وفي صفحة المقارنة يمكنك أن ترى أيّها يناسبك.
ثلاثة أخطاء تُرتكب عند إعداد الكشف
1. ترك حقل البيان فارغًا. السطر الذي له تاريخ ومبلغ ولا يُكتب فيه مقابل ماذا، لا يفيد في المطابقة. اكتب رقم الفاتورة أو بيانًا قصيرًا لحظة القيد.
2. إرسال الفترة الزمنية بلا رصيد مرحّل. إن شاركت كشفًا يبدأ من 1 سبتمبر دون سطر الرصيد المرحّل، يرى الطرف الآخر الرصيد ناقصًا فلا تتطابق المطابقة من أولها.
3. الاحتفاظ بالشركة نفسها في بطاقتين. عندما تُفتح بطاقتان باسم «Yılmaz Ticaret» و«Yılmaz Tic. Ltd.» ينقسم الكشف ولا يُظهر أيٌّ منهما الرصيد الحقيقي. والتحقق من الرقم الضريبي عند فتح البطاقة يمنع ذلك.
شرحنا منطق المدين والدائن كاملًا، وكيف يُبنى الرصيد المتحرك، وكيف تُتابع تواريخ الاستحقاق في صفحة ما هو الحساب الجاري.
الأسئلة الشائعة
هل كشف الحساب والحساب الجاري شيء واحد؟
لا. الحساب الجاري هو علاقة المدين والدائن نفسها بينك وبين شركة ما؛ أما كشف الحساب فهو سجلّ ذلك الحساب في فترة زمنية محددة. الحساب مستمر، والكشف صورة لذلك الحساب في لحظة.
ماذا يعني الرصيد المرحّل في الكشف؟
هو الناتج الصافي لجميع الحركات السابقة للفترة التي اخترتها. فإن بدأ الكشف في 1 يناير، يظهر دين تلك الشركة لك مساء 31 ديسمبر في سطر الرصيد المرحّل؛ وهو أول سطر في الكشف.
ماذا يُظهر الرصيد في نهاية الكشف؟
يُظهر المبلغ المتبقي بعد إضافة جميع حركات المدين والدائن خلال الفترة إلى الرصيد المرحّل. إن كان موجبًا فالطرف الآخر مدين لك، وإن كان سالبًا فأنت مدين له أو حدث تحصيل زائد.
هل الكشف شرط للمطابقة؟
ليس شرطًا، لكن ما ينهي المطابقة هو الكشف. إن قلت للطرف الآخر فقط «رصيدكم 48.500 ₺» طال الجدال؛ أما إن أرسلت سجلّ الحركات فيُعثر خلال دقائق على الفاتورة التي حصل فيها الاختلاف.
ماذا أفعل إذا لم يتطابق كشفا الطرفين؟
ابحث عن الفرق في التاريخ لا في الإجمالي: اجعل الكشفين على الفترة الزمنية نفسها وقارن عدد الفواتير وعمليات التحصيل. يعود الفرق عادة إلى أحد ثلاثة أمور — تحصيل لم يقيّده أحد الطرفين، أو فاتورة أُدخلت مرتين، أو مرتجع/خصم مسجّل عند طرف واحد فقط.
كم مرة يجب أن أُصدر الكشف؟
مع الحسابات التي تتعامل معها بانتظام، تُعدّ المطابقة الشهرية عادة عملية. ومع الحسابات التي يكبر رصيدها أو بدأ دفعها يتأخر لا تنتظر؛ فكلما اكتُشف الفرق مبكرًا كان حلّه أسهل.
آخر تحديث: 2026-09-08
شاشة الكشف في التطبيق
كل حركات الحساب الواحد، مرتبة حسب التاريخ ومعها الرصيد المتحرك.
كفّ عن إعداد كشفك يدويًا
افتح حسابًا مجانيًا وأنشئ بطاقات حساباتك؛ وعندما تختار الفترة الزمنية يصلك الكشف جاهزًا.