Jak prowadzić konto rozrachunkowe?
Konto rozrachunkowe (cari hesap) prowadzi się, zakładając dla każdej firmy kartę i wpisując każdą operację w kolejności dat w kolumnach data, numer dokumentu, opis, obciążenie, uznanie i saldo: sprzedaż i zakup trafiają do obciążeń, wpłata i płatność do uznań, a saldo w każdym wierszu liczy się jako poprzednie saldo + obciążenie − uznanie. Porządek podtrzymują trzy nawyki — wpisywać operację w dniu, w którym nastąpiła, umieszczać w opisie numer dokumentu i dodawać termin płatności do każdego wiersza obciążenia.
Poniższy opis przedstawia procedurę: kolumny księgi, sposób zapisywania operacji, sposób prowadzenia salda oraz otwierania i zamykania konta. Jeśli same pojęcia obciążenia i uznania są dla Ciebie nowe, zajrzyj najpierw na stronę czym jest konto rozrachunkowe; definicja nie jest tu powtarzana.
Jakie kolumny powinna mieć księga rozrachunków?
Niezależnie od tego, czy to papierowa księga, tabela w Excelu czy program, działający system rozrachunków składa się z sześciu poniższych kolumn. Mniej kolumn zostawia ewidencję niepełną, a więcej zostaje w małej firmie niewypełnione.
| Kolumna | Co się wpisuje | Dlaczego jest potrzebne |
|---|---|---|
| Data | Dzień, w którym operacja miała miejsce | Zestawienie czyta się w kolejności dat; przy uzgadnianiu sald różnicy szuka się w tej kolumnie. |
| Nr dokumentu | Numer faktury, potwierdzenia przelewu, dokumentu dostawy (irsaliye) lub czeku | To jedyne pole, które można dopasować do zapisów drugiej strony. |
| Opis | Krótki opis operacji („zwrot 2 kartonów”, „A-1416 rozliczona”) | Jedyna notatka, która po miesiącach przypomina, dlaczego wiersz został wpisany. |
| Obciążenie | Kwota zwiększająca dług drugiej strony | Na koncie klienta wpisuje się tu fakturę sprzedaży. |
| Uznanie | Kwota zmniejszająca dług | Wpisuje się tu wpłatę, płatność i zwrot. |
| Saldo | Wynik netto do danego wiersza | Pozwala wychwycić błąd w tym samym tygodniu; nie czeka do końca okresu. |
Jeśli pracujesz z odroczonym terminem płatności, dodaj jako siódmą kolumnę termin płatności. Należność bez wpisanego terminu to należność, o której nie wiadomo, czy jest przeterminowana.
Prowadzenie konta rozrachunkowego w sześciu krokach
1. Załóż jedną kartę dla każdej firmy
Konto rozrachunkowe zakłada się na karcie firmy: nazwa, numer podatkowy, telefon i ewentualne saldo otwarcia (początkowe). Kluczowa jest zasada jednoznaczności — jeśli ta sama firma figuruje na dwóch kartach, Twoje zestawienie się rozdziela i żadna połowa nie pokazuje prawdziwego salda. Zanim założysz nową kartę, wyszukaj po numerze podatkowym; „Ahmet Ticaret” i „Ahmet Tic. Ltd.” mogą być tą samą firmą. Jeśli znasz saldo otwarcia, wpisz je w pierwszym wierszu jako saldo początkowe, a jeśli nie, zacznij od zera i skoryguj podczas uzgadniania sald.
2. Wpisuj operację w dniu jej wystąpienia i z numerem dokumentu
Jedyną rzeczą, która psuje konto rozrachunkowe, jest zapis z opóźnieniem. Sprzedaż, zakup, wpłata i płatność powinny być księgowane tego samego dnia; w polu opisu trzeba wpisać numer dokumentu (numer faktury, potwierdzenia przelewu, czeku). Wiersza bez numeru nie da się na koniec okresu porównać z zestawieniem drugiej strony — to nawyk, który najbardziej skraca czas znajdowania różnicy przy uzgadnianiu sald.
3. Rozdzielaj obciążenia i uznania według kierunku
Na koncie klienta wystawiona przez Ciebie faktura wpisywana jest w kolumnie obciążenia, a otrzymane od niego pieniądze w kolumnie uznania. Na koncie dostawcy kierunek jest odwrotny: towar, który kupujesz, zwiększa Twój dług, a dokonana płatność go zmniejsza. Praktycznym sposobem na uniknięcie pomyłek jest rozróżnienie kodów kontrahentów prefiksem (klienci C-, dostawcy T- itp.). Jeśli nie masz pewności, do której kolumny wpisać operację, zadaj sobie jedno pytanie: czy ta operacja zwiększyła, czy zmniejszyła dług drugiej strony wobec Ciebie?
4. Prowadź saldo w każdym wierszu
Saldo narastające wylicza się, odejmując sumę uznań od sumy obciążeń do danego wiersza: saldo = poprzednie saldo + obciążenie − uznanie. Pojedyncza suma na koniec okresu ujawnia błąd dopiero po miesiącach; widząc saldo w każdym wierszu, błędnie wpisaną kwotę wychwycisz w tym samym tygodniu. W Excelu buduje się to formułą sumy narastającej, w programie jest liczone automatycznie.
5. Wpisuj termin płatności w każdym wierszu obciążenia
Należność bez wpisanego terminu to należność, której nikt nie pilnuje: nie wyróżnia się na żadnej liście, istnieje tylko jako saldo. Jeśli klient mówi „na koniec miesiąca” lub „30 dni”, zamień to na konkretną datę i zapisz. Raz w tygodniu posortowanie przeterminowanych według kwoty to najmniejszy porządek, który zapewnia odzyskanie znacznej części należności; szczegóły są na stronie windykacja i kontrola terminów płatności.
6. Na koniec okresu uzgodnij saldo na podstawie wyciągu
Przy zamykaniu miesiąca sporządź zestawienie konta, wyślij je drugiej stronie i uzgodnijcie saldo. Potwierdzona kwota jest saldem początkowym następnego okresu; jeśli nie jest zapisana, przy każdym uzgadnianiu zaczynasz od początku. Do tego kroku należy też całkowite zamknięcie konta: gdy saldo spadnie do zera, nie usuwaj karty, lecz zostaw w ewidencji ostatnie uzgodnione saldo i datę — dawne operacje to jedyny dowód na wypadek sprzeciwu zgłoszonego później.
Przykład: zestawienie konta rozrachunkowego za jeden miesiąc
Wrzesień na koncie rozrachunkowym klienta. Saldo początkowe to 4.000 ₺, czyli tyle klient był Ci winien na początku miesiąca. Prześledź kolumnę salda wiersz po wierszu — w każdym wierszu stosuje się poprzednie saldo + obciążenie − uznanie:
| Data | Dokument / opis | Obciążenie | Uznanie | Saldo |
|---|---|---|---|---|
| 01.09.2026 | Saldo początkowe | 4.000 ₺ | — | 4.000 ₺ |
| 04.09.2026 | Faktura sprzedaży A-1382 | 12.500 ₺ | — | 16.500 ₺ |
| 09.09.2026 | Wpłata gotówkowa | — | 6.000 ₺ | 10.500 ₺ |
| 15.09.2026 | Zwrot — 1 karton | — | 1.250 ₺ | 9.250 ₺ |
| 22.09.2026 | Faktura sprzedaży A-1416 | 7.800 ₺ | — | 17.050 ₺ |
| 28.09.2026 | Wpłata przelewem | — | 10.000 ₺ | 7.050 ₺ |
| Suma miesiąca | 24.300 ₺ | 17.250 ₺ | 7.050 ₺ |
Ostatni wiersz weryfikuje zestawienie na dwa sposoby: suma obciążeń wynosi 24.300 ₺, suma uznań 17.250 ₺, a ich różnica 7.050 ₺ — tyle samo co końcowa wartość salda narastającego. Jeśli się nie zgadza, błąd tkwi w jednym wierszu i leży tam, gdzie w kolumnie salda następuje skok. Na koniec miesiąca dług klienta wynosi 7.050 ₺; jeśli faktura A-1416 z 22 września ma odroczony termin płatności, ta kwota znajdzie się na liście do monitorowania w następnym miesiącu.
W Excelu czy w programie?
Excel: otwierasz powyższe sześć kolumn, w komórce salda wpisujesz formułę sumy narastającej i prowadzisz osobny arkusz dla każdego kontrahenta. Przy niewielkiej liczbie kontrahentów to rozwiązanie poprawne i bezpłatne; gotową konfigurację znajdziesz w darmowym szablonie Excel do rozrachunków. Kłopoty zaczynają się, gdy rośnie liczba kontrahentów: wybieranie zakresu dat, wyszukiwanie przeterminowanych i udostępnianie wyciągu to za każdym razem praca ręczna.
Program: w aplikacji Księga Rozrachunków: Długi otwierasz kartę kontrahenta, wpisujesz operację, a saldo przelicza się samo; konta z zbliżającym się terminem płatności zbierane są w osobnym raporcie, a wyciąg pobierasz, wybierając zakres dat. Działa w przeglądarce, nie wymaga instalacji i zaczyna się od darmowego konta. Jeśli chcesz zarządzać z tego samego miejsca także magazynem i sprzedażą, lepszy może być Ofisx, a jeśli w handlu detalicznym prowadzisz wyłącznie zeszyt długów klientów (veresiye), może pasować Veresiye Takibi; które rozwiązanie jest dla Ciebie, sprawdzisz na stronie porównania.
Porównanie zestawienia z drugą stroną
Odpowiednikiem poprawnie prowadzonego konta rozrachunkowego jest saldo, które na koniec okresu zamyka się bez sporów. Zestawienie konta z określonego przedziału nazywa się wyciągiem rozrachunków; jego kolumny i sposób czytania salda początkowego opisaliśmy na stronie czym jest wyciąg rozrachunków, a to, jak znaleźć różnicę — po dacie, a nie po kwocie — gdy zestawienia obu stron się nie zgadzają, pokazaliśmy na przykładowej tabeli na stronie jak uzgodnić salda rozrachunków. Gotowy tekst pisma do drugiej strony — list, e-mail i odpowiedź na otrzymanego maila z uzgodnieniem — znajduje się na stronie wzór pisma i e-maila potwierdzającego salda. Jeśli Twoja należność została zabezpieczona czekiem lub wekslem, ich ewidencja prowadzona jest osobno: jak prowadzić ewidencję czeków i weksli. Jeśli trzeba przenieść należność od klienta na poczet długu wobec dostawcy, jest to przeksięgowanie między kontrahentami (cari virman); jego opis i zapis są na osobnej stronie.
Najczęstsze pytania
Jak założyć konto rozrachunkowe kontrahenta?
Tworzy się kartę kontrahenta z nazwą firmy, numerem podatkowym i danymi kontaktowymi; jeśli znacie saldo otwarcia (przeniesione), wpisujecie je w pierwszym wierszu. Przed założeniem karty sprawdźcie po numerze podatkowym, czy ta sama firma nie jest już w rejestrze — zdublowana karta to najczęstszy w rozrachunkach błąd, który wychodzi na jaw najpóźniej.
Jak zamknąć konto rozrachunkowe kontrahenta?
Konto zamyka wyzerowanie salda: pozostały dług zostaje zapłacony lub wyegzekwowany, następnie obie strony potwierdzają saldo końcowe, a data jest odnotowana na piśmie. Usunięcie karty to nie zamknięcie konta; nawet jeśli chcecie wyrzucić z listy kontrahenta, z którym już nie współpracujecie, zachowajcie historię operacji — przy późniejszym sporze to jedyny dokument, na którym możecie się oprzeć.
Jak czytać konto rozrachunkowe kontrahenta?
Od lewej do prawej: data, dokument, należność (Wn), zobowiązanie (Ma) i saldo w danym wierszu. Jeśli saldo jest dodatnie, druga strona jest wam winna pieniądze; jeśli ujemne, to wy jesteście jej winni albo wpłynęła nadpłata. Aby zrozumieć, co zmienia dany wiersz, wystarczy porównać kolumnę salda z wierszem poprzednim.
Czy wystarczy prowadzić rozrachunki w Excelu?
Wystarczy, jeśli kontrahentów jest niewielu, a operacji mało; Excel działa poprawnie, gdy ułożycie kolumny i ustawicie formułę salda narastającego. Gdy liczba kontrahentów przekroczy 40–50, a miesięczne operacje 300–400, wybieranie zakresu dat, wyłapywanie przeterminowanych należności i udostępnianie wyciągów staje się pracą ręczną, a ryzyko błędu wyraźnie rośnie.
Czy prowadzenie księgi rozrachunków jest obowiązkiem prawnym?
Opisywany tu rejestr rozrachunków to wewnętrzna ewidencja firmy i nie zastępuje oficjalnych ksiąg handlowych. To, jakie księgi musicie prowadzić, zależy od rodzaju działalności i formy rozliczania; zapytajcie o to swojego księgowego. Celem rozrachunków nie są przepisy, lecz to, by w każdej chwili wiedzieć, od kogo i ile jeszcze należy wam się zapłata.
Co zrobić, gdy ta sama firma jest jednocześnie moim klientem i dostawcą?
Najczytelniej jest założyć dwie osobne karty — jedną jako klienta, drugą jako dostawcę; wtedy przy płatności nie pomylicie, które rozliczenie zamykacie. Jeśli prowadzicie jedną kartę, koniecznie zaznaczcie kierunek w polu opisu, inaczej nawet przy poprawnym saldu sam wyciąg stanie się niezrozumiały.
Ostatnia aktualizacja: 2026-09-20
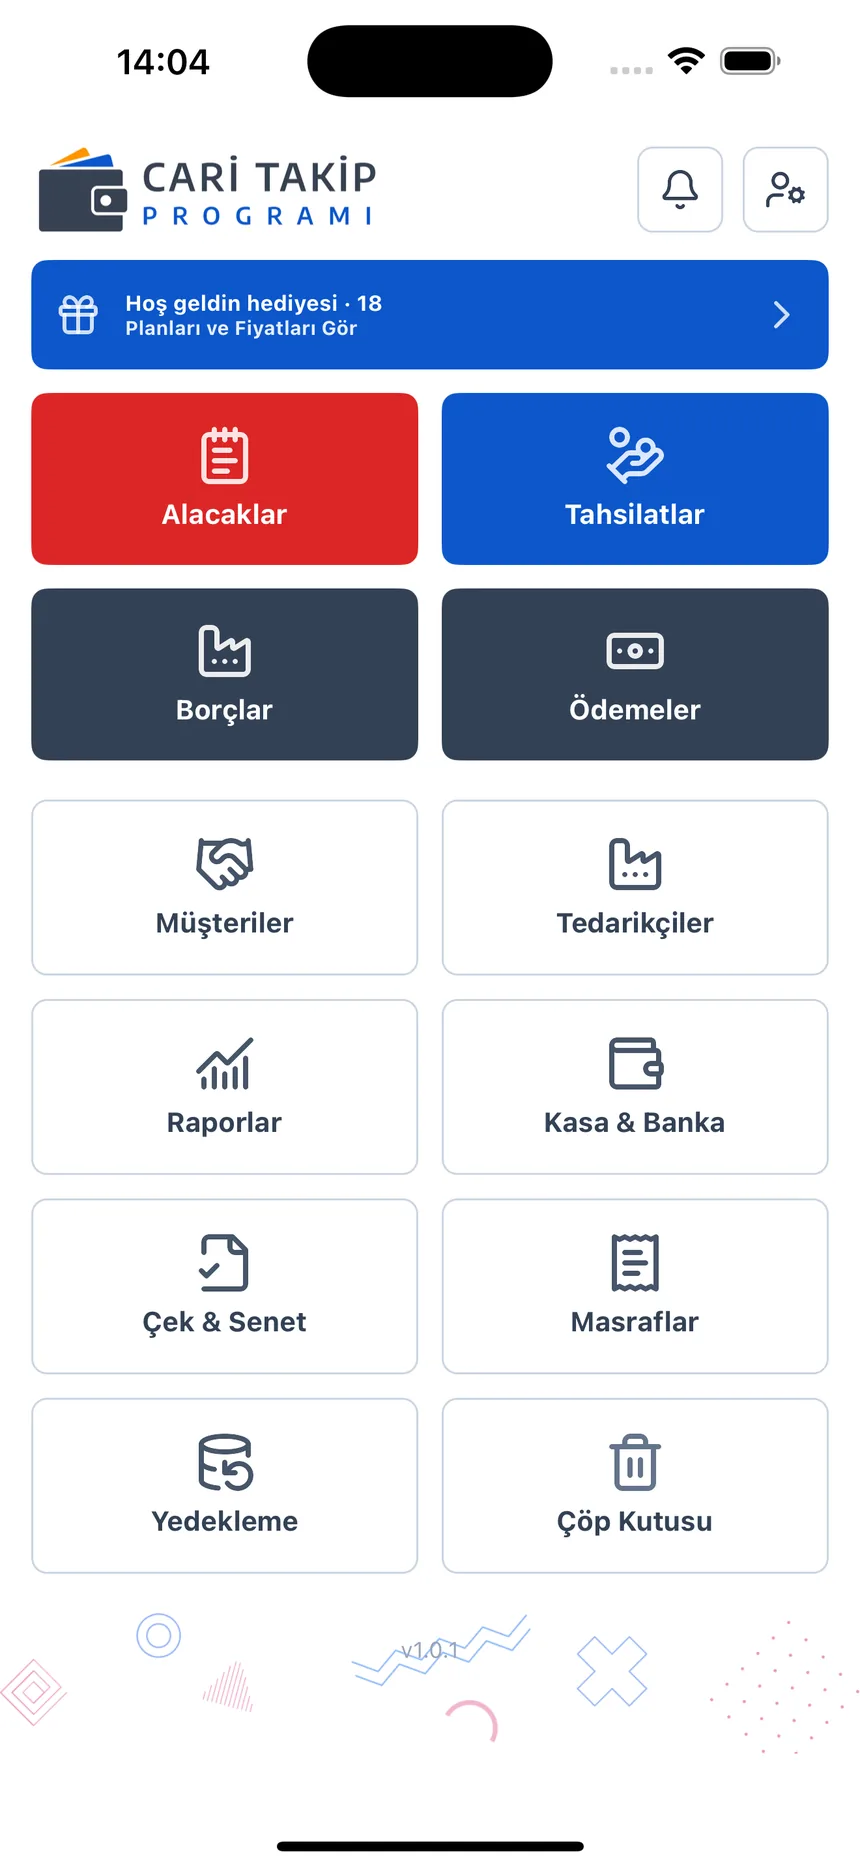
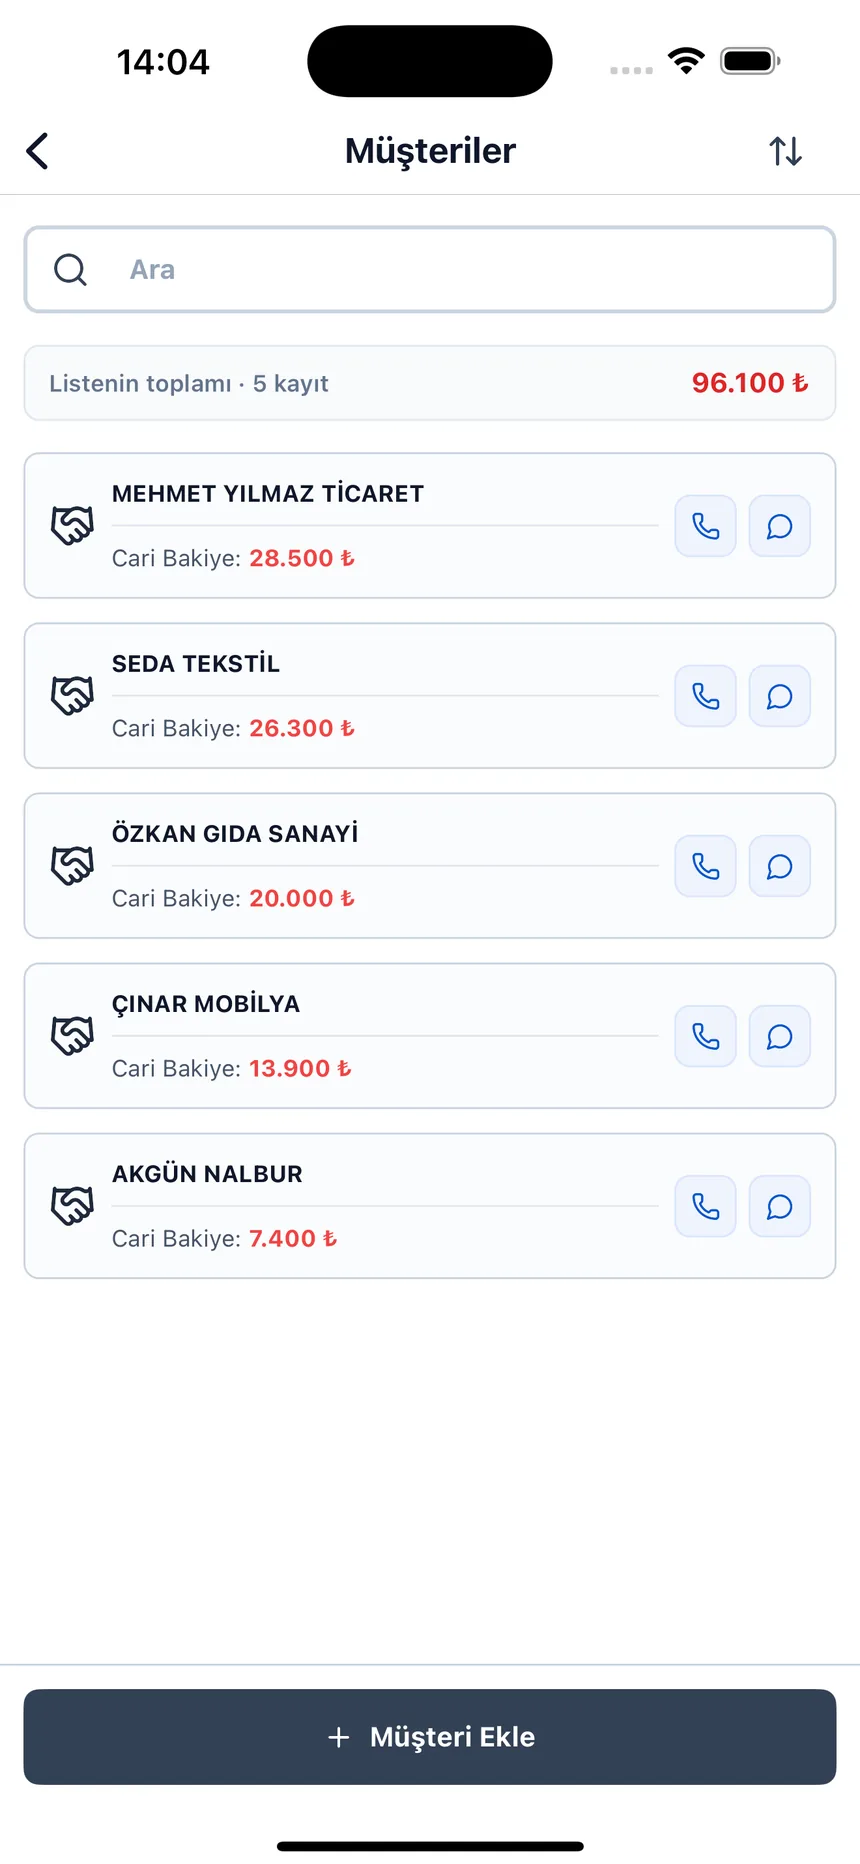
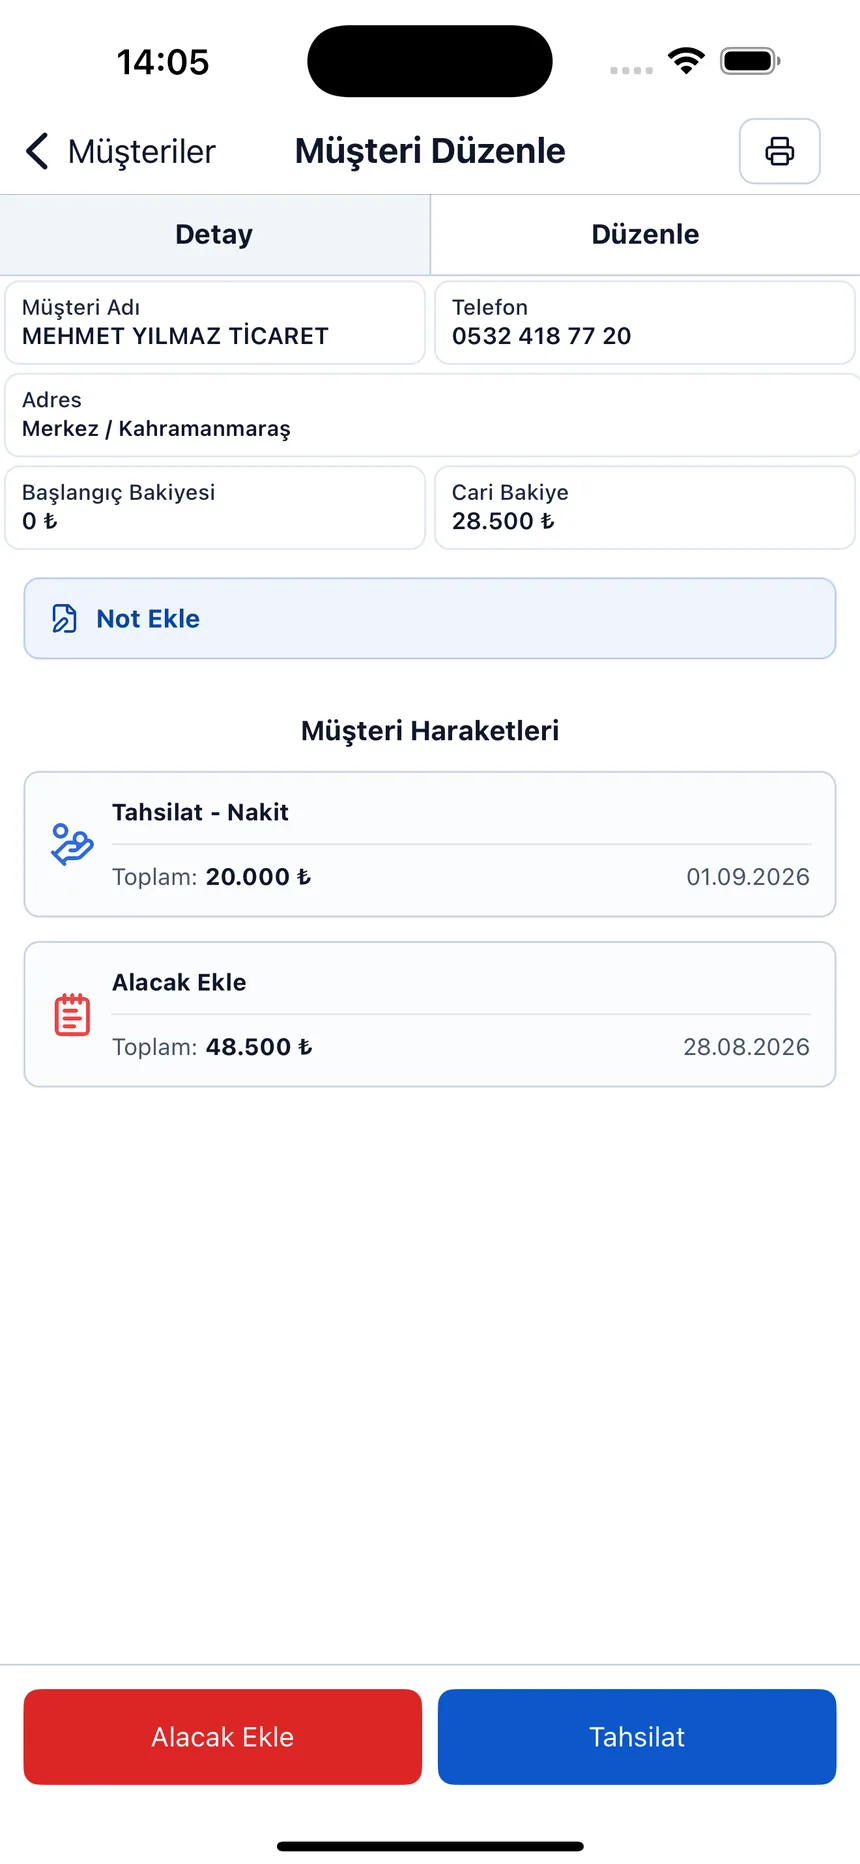
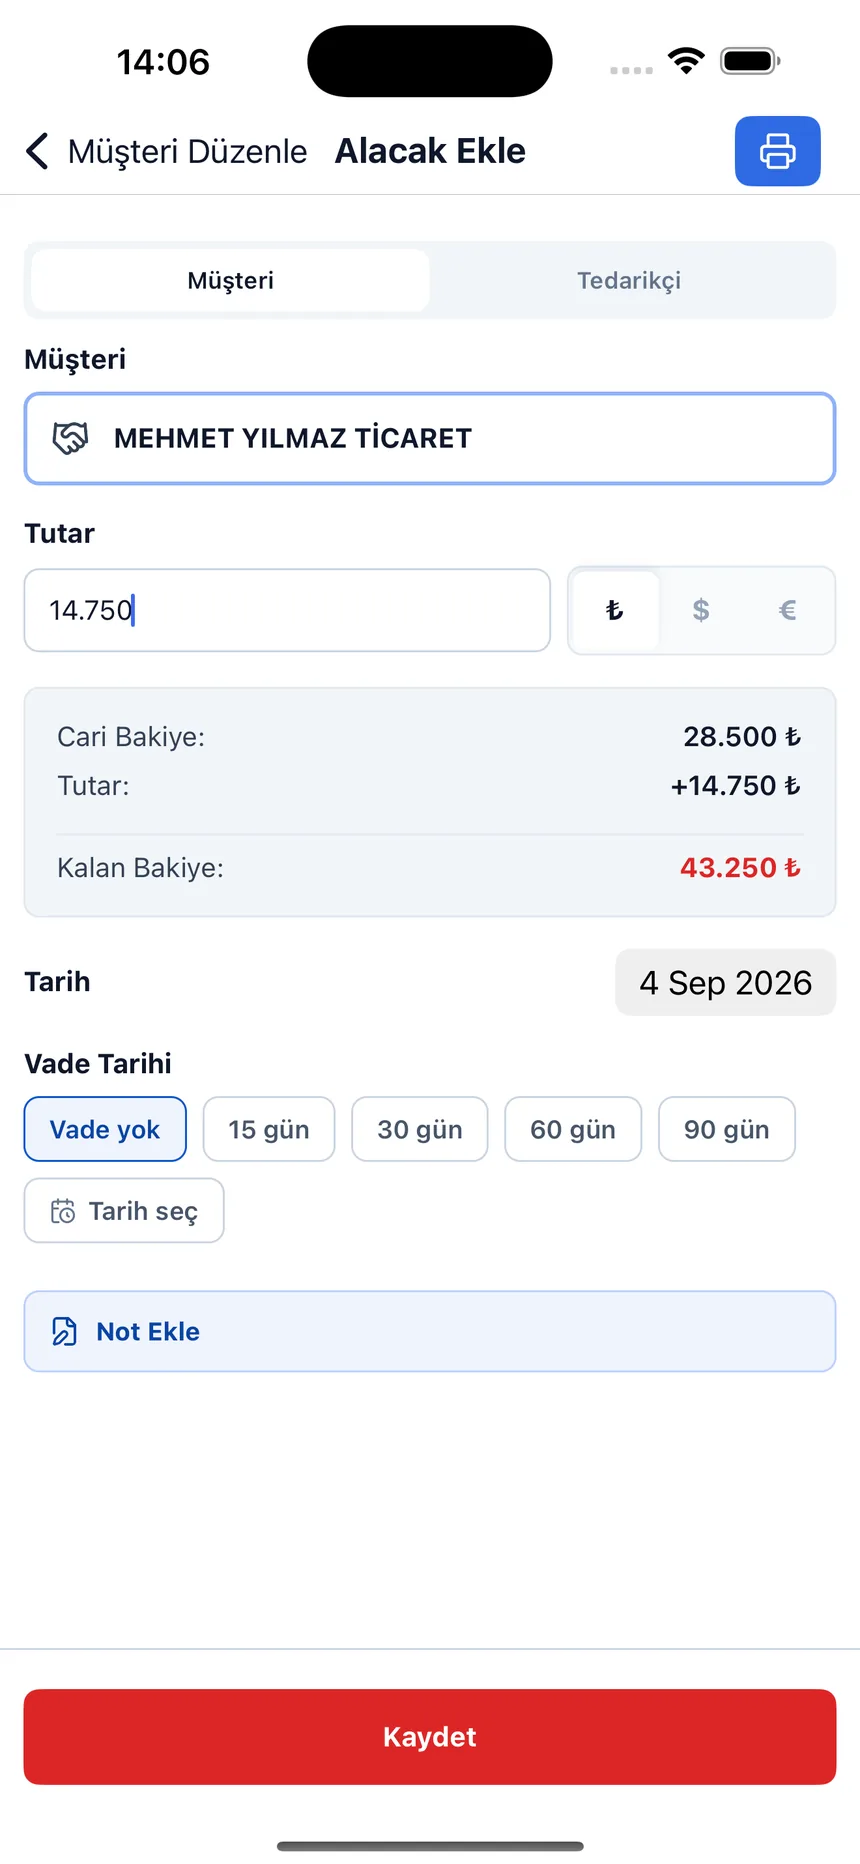
Karta kontrahenta i ekran operacji
Otwórz kartę, wprowadź operację — saldo policzy się samo.
Przestań liczyć saldo ręcznie
Załóż bezpłatne konto i utwórz karty kontrahentów; należności, zobowiązania i saldo narastające będą policzone od razu.