Jak prowadzić ewidencję czeków i weksli?
Ewidencja czeków i weksli polega na tym, że czeki i weksle otrzymane oraz wystawione prowadzisz w dwóch osobnych portfelach, każdy zapisując z nazwą kontrahenta, numerem dokumentu, bankiem, kwotą i terminem płatności, sortujesz listę według liczby dni do terminu, a każdy zapis, którego termin nadszedł, zamykasz tego samego dnia jako zrealizowany (wpływ), zapłacony albo bez pokrycia. Kwota czeku bez pokrycia wraca tego samego dnia na rachunek kontrahenta jako zadłużenie — w przeciwnym razie należność ginie między dwiema listami.
Przy sprzedaży na rachunek otwarty śledzisz saldo. Przy czekach i wekslach śledzisz pojedyncze dokumenty: każdy ma własny termin, własną kwotę i własny los.
Ewidencja czeków i weksli w pięciu krokach
1. Prowadź czeki otrzymane i wystawione na dwóch osobnych listach
Cała ewidencja czeków i weksli opiera się na tym rozróżnieniu. Otrzymane czeki i weksle to papiery wartościowe, które dostałeś od klienta i zrealizujesz w terminie; wystawione to te, które wypisałeś dostawcy i musisz zapłacić w terminie — to Twój dług. Trzymanie obu w jednej liście to najczęstszy błąd: suma wychodzi bez sensu, bo odejmuje pieniądze do odebrania od pieniędzy do zapłaty. Osobne sumy dwóch list to natomiast wprost Twój plan gotówkowy — co wpłynie, a co wypłynie w przyszłym miesiącu.
2. Każdy zapis zakładaj z sześcioma informacjami
Sześć pól sprawia, że czek lub weksel da się śledzić: od kogo otrzymany albo komu wystawiony (nazwa kontrahenta), czek czy weksel, numer dokumentu, bank (przy wekslu zostaje puste), kwota i termin płatności. Jeśli brakuje któregoś z nich, zapis przestaje być wyszukiwalny: czeku bez numeru nie da się dopasować w banku, a przy wekslu bez nazwy kontrahenta, gdy okaże się bez pokrycia, nie wiadomo, na czyj rachunek go zwrócić.
3. Sortuj listę nie według kwoty, lecz według liczby dni do terminu
Sortowanie portfela według kwoty stawia na górze największy czek, a Ciebie interesuje, który nadejdzie pierwszy. W każdym wierszu pokaż, ile dni zostało do terminu, i posortuj listę według tej kolumny. Przy czekach wystawionych to sortowanie jest kalendarzem płatności: jeśli w kasie nie ma kwoty najbliższego czeku, problem widzisz na kilka tygodni wcześniej. Po stronie otrzymanych z tej samej listy odczytasz, którego dnia który czek wpłacić do banku.
4. W dniu terminu zamknij zapis, nie zostawiaj go jako oczekującego
Gdy czek z nadchodzącym terminem zostanie zrealizowany albo czek wystawiony zapłacony, zapis należy zamknąć tego samego dnia. Niezamknięte zapisy zawyżają sumę portfela i po pewnym czasie listy nie da się już ufać — kiedy dochodzi do „chyba dostaliśmy to w zeszłym miesiącu”, ewidencja się skończyła. Zapisz też, na jaką kasę lub rachunek bankowy przyjąłeś wpływ; na koniec miesiąca inwentaryzacja kasy i portfel wzajemnie się weryfikują.
5. Czek bez pokrycia wpisz tego samego dnia z powrotem na rachunek kontrahenta
Gdy czek w banku okaże się bez pokrycia albo weksel nie zostanie zapłacony w terminie, Twoja należność nie znika, tylko zmienia postać: należność śledzona dokumentem znów staje się należnością na rachunku otwartym. Zamknij zapis jako „bez pokrycia” i wpisz tę samą kwotę po stronie zadłużenia na rachunku tego kontrahenta. Jeśli pominiesz ten krok, należność zginie między dwiema listami: w portfelu będzie wyglądać na zamkniętą, a na rachunku kontrahenta nie będzie jej wcale. Postępowanie prawne to osobny temat; co robić dalej, skonsultuj ze specjalistą.
Przykład: portfel czeków rano 19 września
Portfel małej hurtowni pracującej z odroczonymi terminami płatności. Gdyby te same zapisy zsumować w jednej liście, wyszłaby mylna suma w stylu „mam czeków za 47.000 ₺”; po podziale na dwie listy widać prawdziwe pytanie — czy na początku października w kasie będzie dość pieniędzy?
| Kierunek | Strona | Rodzaj | Bank | Termin | Kwota | Status |
|---|---|---|---|---|---|---|
| Otrzymany | Klient A — sklep żelazny | Czek | Ziraat | 24.09.2026 | 14.500 ₺ | zostało 5 dni |
| Otrzymany | Klient B — market budowlany | Weksel | — | 02.10.2026 | 9.800 ₺ | zostało 13 dni |
| Otrzymany | Klient C — drobne artykuły żelazne | Czek | İş Bankası | 15.09.2026 | 6.200 ₺ | 4 dni po terminie |
| Wystawiony | Dostawca D — farby | Czek | Garanti | 30.09.2026 | 11.000 ₺ | zostało 11 dni |
| Wystawiony | Dostawca E — opakowania | Weksel | — | 05.10.2026 | 5.500 ₺ | zostało 16 dni |
Suma otrzymanych to 14.500 + 9.800 + 6.200 = 30.500 ₺, suma wystawionych to 11.000 + 5.500 = 16.500 ₺. Dzisiejsze zadanie widać w jednym wierszu: czek Klienta C jest od czterech dni po terminie — trzeba sprawdzić, czy wrócił z banku, i zamknąć zapis. Jeśli okaże się bez pokrycia, 6.200 ₺ wpisuje się tego samego dnia z powrotem na rachunek C jako zadłużenie, a należność wraca do zwykłego śledzenia terminów. Między 30 września a 5 października wypłynie 16.500 ₺; w tym samym okresie wpłynie, jak się wydaje, 24.500 ₺, więc kalendarz się spina.
Jak prowadzić ewidencję czeków i weksli w Excelu?
Każdy dokument to jeden wiersz: kierunek, nazwa kontrahenta, rodzaj, numer dokumentu, bank, kwota, termin. Jeśli termin jest w kolumnie G, liczbę pozostałych dni i status uzyskasz dwiema formułami:
Kalan gün :  =G2-BUGÜN()
Durum     :  =EĞER(G2-BUGÜN()<0;"VADESİ GEÇTİ";EĞER(G2-BUGÜN()<=7;"BU HAFTA";"VADESİ VAR"))
Alınan toplam :  =ETOPLA(A:A;"Alınan";F:F)
Verilen toplam:  =ETOPLA(A:A;"Verilen";F:F)
Dwie ostatnie formuły dają dwie osobne sumy; Twój plan gotówkowy to różnica tych dwóch liczb. Nie usuwaj z wiersza zamkniętego dokumentu — dodaj na końcu kolumnę Status, wpisz „zrealizowany”, „zapłacony” albo „bez pokrycia” i ogranicz formuły sum tylko do zapisów otwartych. Samą logikę należności i zobowiązań opisaliśmy na stronie czym jest rachunek kontrahenta, a porządek terminów dla należności bez dokumentu na stronie windykacja i śledzenie terminów; gotowy układ z formułami znajdziesz w darmowym szablonie ewidencji rachunków kontrahentów. Jeśli chcesz gotowy plik, w którym te formuły, listy kierunków i statusów oraz sumy otrzymanych i wystawionych z terminem w bieżącym miesiącu są już ustawione, pobierz darmową tabelę Excel do ewidencji czeków i weksli.
Ewidencja czeków i weksli w programie
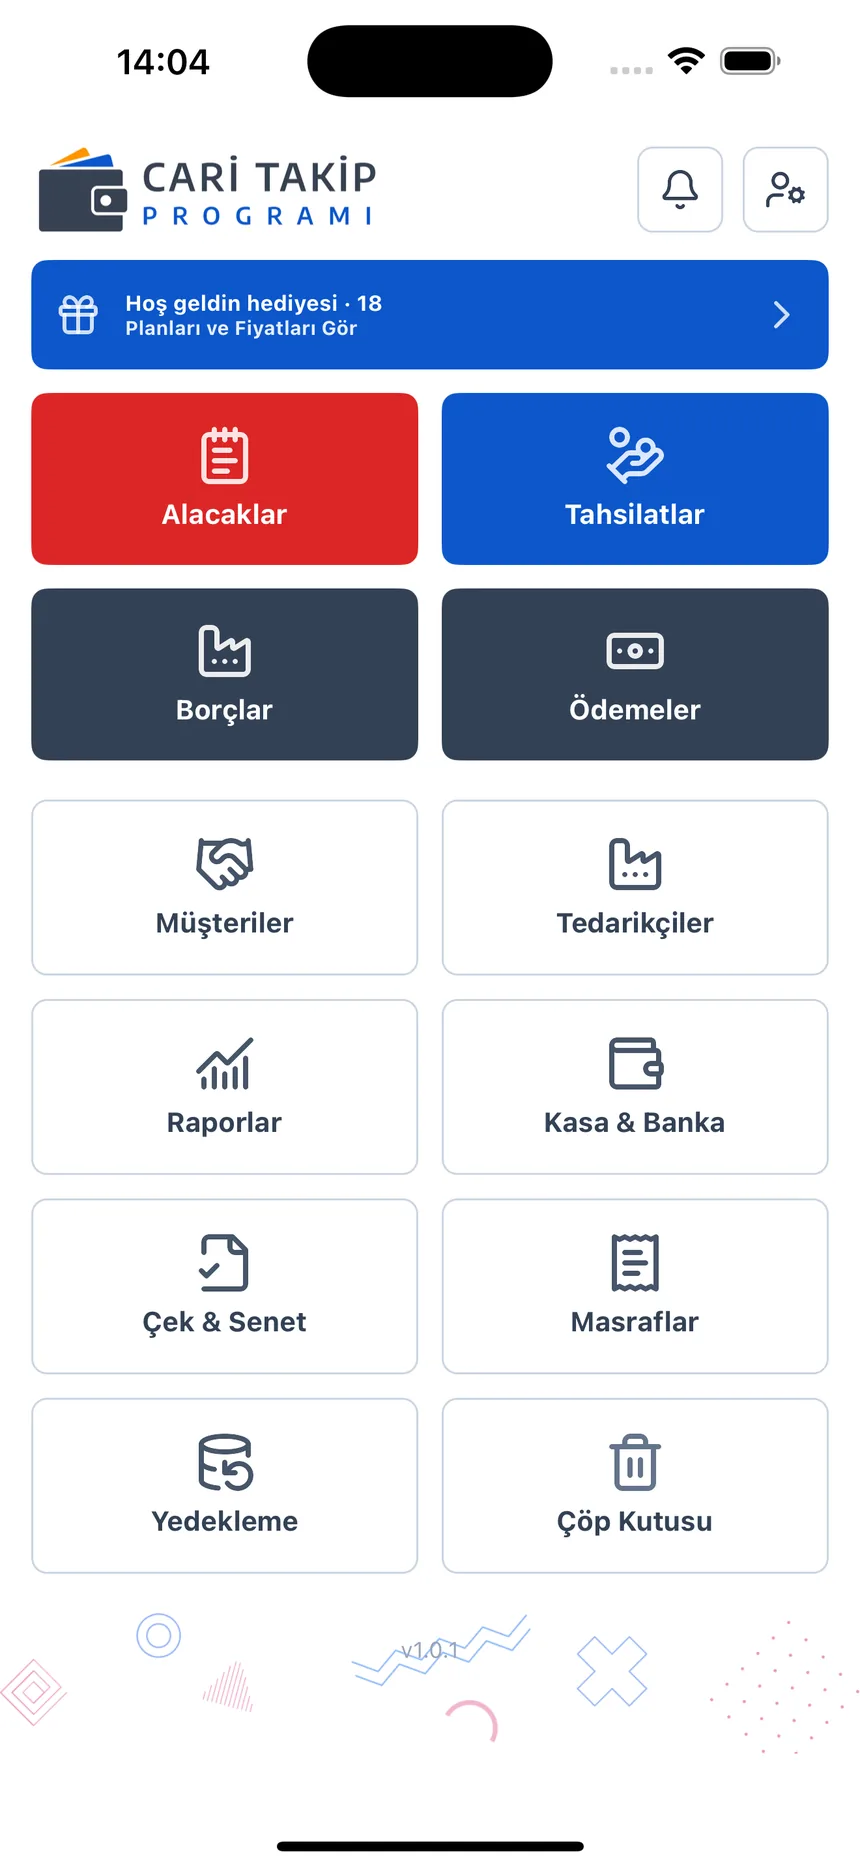
Ekran Czeki i weksle w aplikacji Księga Rozrachunków: Długi pokazuje portfel z powyższym podziałem, w dwóch kolumnach: czeki i weksle otrzymane po lewej, wystawione po prawej; na górze każdej kolumny jest suma danej strony. Jeśli w kolumnie jest zapis po terminie, zaległa kwota jest zebrana osobno w pasku ostrzeżenia nad kolumną.
Zakładając nowy zapis, wybierasz najpierw kierunek (otrzymany / wystawiony), potem rodzaj (czek / weksel), a następnie wpisujesz numer dokumentu, nazwę banku, kwotę i termin płatności. Każdy wiersz listy pokazuje nazwę kontrahenta, numer dokumentu, bank i termin; obok na czerwono widać, ile dni zostało do terminu albo ile dni minęło po terminie — sortowania nie musisz robić ręcznie. Gdy termin nadejdzie, przyciskiem w wierszu zamykasz zapis jako zrealizowany (otrzymany) albo zapłacony (wystawiony) i, jeśli chcesz, wybierasz kasę, na którą został zaksięgowany; jeśli nie korzystasz z modułu kasy, to pole można zostawić puste. Jeśli czek wróci z banku, zamykasz go w tym samym miejscu opcją bez pokrycia. Czeki i weksle z zbliżającym się terminem są dodatkowo zebrane w raporcie terminów.
Jeśli w jednym programie zarządzasz też magazynem i sprzedażą, lepszy może być Ofisx, a jeśli w handlu detalicznym prowadzisz zeszyt długów klientów (veresiye), Veresiye Takibi; porównanie wszystkich czterech znajdziesz na stronie które rozwiązanie jest dla mnie.
Najczęstsze pytania
Czym jest ewidencja czeków i weksli?
Ewidencja czeków i weksli to sposób prowadzenia kwot, terminów i statusów czeków i weksli otrzymanych oraz wystawionych tak, aby te, których termin nadszedł, zostały w porę zrealizowane lub zapłacone. Od śledzenia rachunku otwartego różni się tym, że należność lub dług jest powiązany z dokumentem: śledzi się nie saldo, lecz pojedyncze dokumenty.
Jaka jest różnica między czekiem a wekslem?
Czek wystawia się na bank i jego realizacja odbywa się przez bank; weksel (bono) to pisemne zobowiązanie do zapłaty zawarte między dwiema stronami, w którym bank nie musi uczestniczyć. Pod względem ewidencji oba śledzi się tymi samymi polami — kwota, termin, strona — ale przy czeku zapisuje się też nazwę banku i numer czeku; przy wekslu te pola zwykle zostają puste.
Dlaczego czeki otrzymane i wystawione trzeba prowadzić osobno?
Ponieważ jedne to gotówka, która wpłynie, a drugie gotówka, która wypłynie. Zsumowane w jednej liście, ich suma nie odpowiada na żadne pytanie. Prowadzone osobno dają dwie liczby: kwotę do odebrania i kwotę do zapłaty w najbliższym okresie. Brak płynności widać z wyprzedzeniem, porównując te dwie liczby datą po dacie.
Co zaksięgować na rachunku klienta, gdy dostanę od niego czek?
Powszechna praktyka to zamknięcie zadłużenia kontrahenta w chwili przyjęcia czeku i przeniesienie kwoty do portfela czeków; dzięki temu ta sama należność nie widnieje w dwóch miejscach. To zamknięcie jest warunkowe: jeśli czek okaże się bez pokrycia, kwota wraca tego samego dnia na rachunek kontrahenta jako zadłużenie. Jak prowadzić zapis księgowy, skonsultuj ze swoim księgowym (mali müşavir).
Jak śledzić czeki z zbliżającym się terminem?
Posortuj portfel według liczby dni do terminu i raz w tygodniu przejrzyj najbliższe 30 dni. Przy czekach wystawionych porównaj sumę z tego okresu z kwotą w kasie i kwotą do odebrania; jeśli jest luka, zobaczysz ją z wyprzedzeniem kilku tygodni. Przy czekach otrzymanych dzień terminu jest dniem wpłaty do banku — odczytasz go z listy.
Czy ewidencję czeków i weksli można prowadzić w Excelu?
Można i przy niewielkiej liczbie dokumentów to wystarczy: każdy dokument to jeden wiersz, liczba dni do terminu to formuła, a kolumna statusu to filtr. Ograniczenia Excela to brak samoczynnego odświeżania listy oraz to, że zwrócenie czeku bez pokrycia na rachunek kontrahenta zależy wyłącznie od Twojej pamięci. Im więcej dokumentów, tym częściej te dwa punkty generują błędy.
Czy czek bez pokrycia powinienem usunąć z ewidencji?
Nie usuwaj. Zamknij zapis ze statusem „bez pokrycia” i wpisz kwotę z powrotem na rachunek kontrahenta jako zadłużenie. Usunięty zapis zabiera ze sobą jedyną informację historyczną, jaką masz przy decydowaniu, czy w przyszłości współpracować z tym kontrahentem; właśnie tam zajrzysz, gdy ten sam klient zechce ponownie zapłacić czekiem.
Ostatnia aktualizacja: 2026-09-27
Wnętrze aplikacji
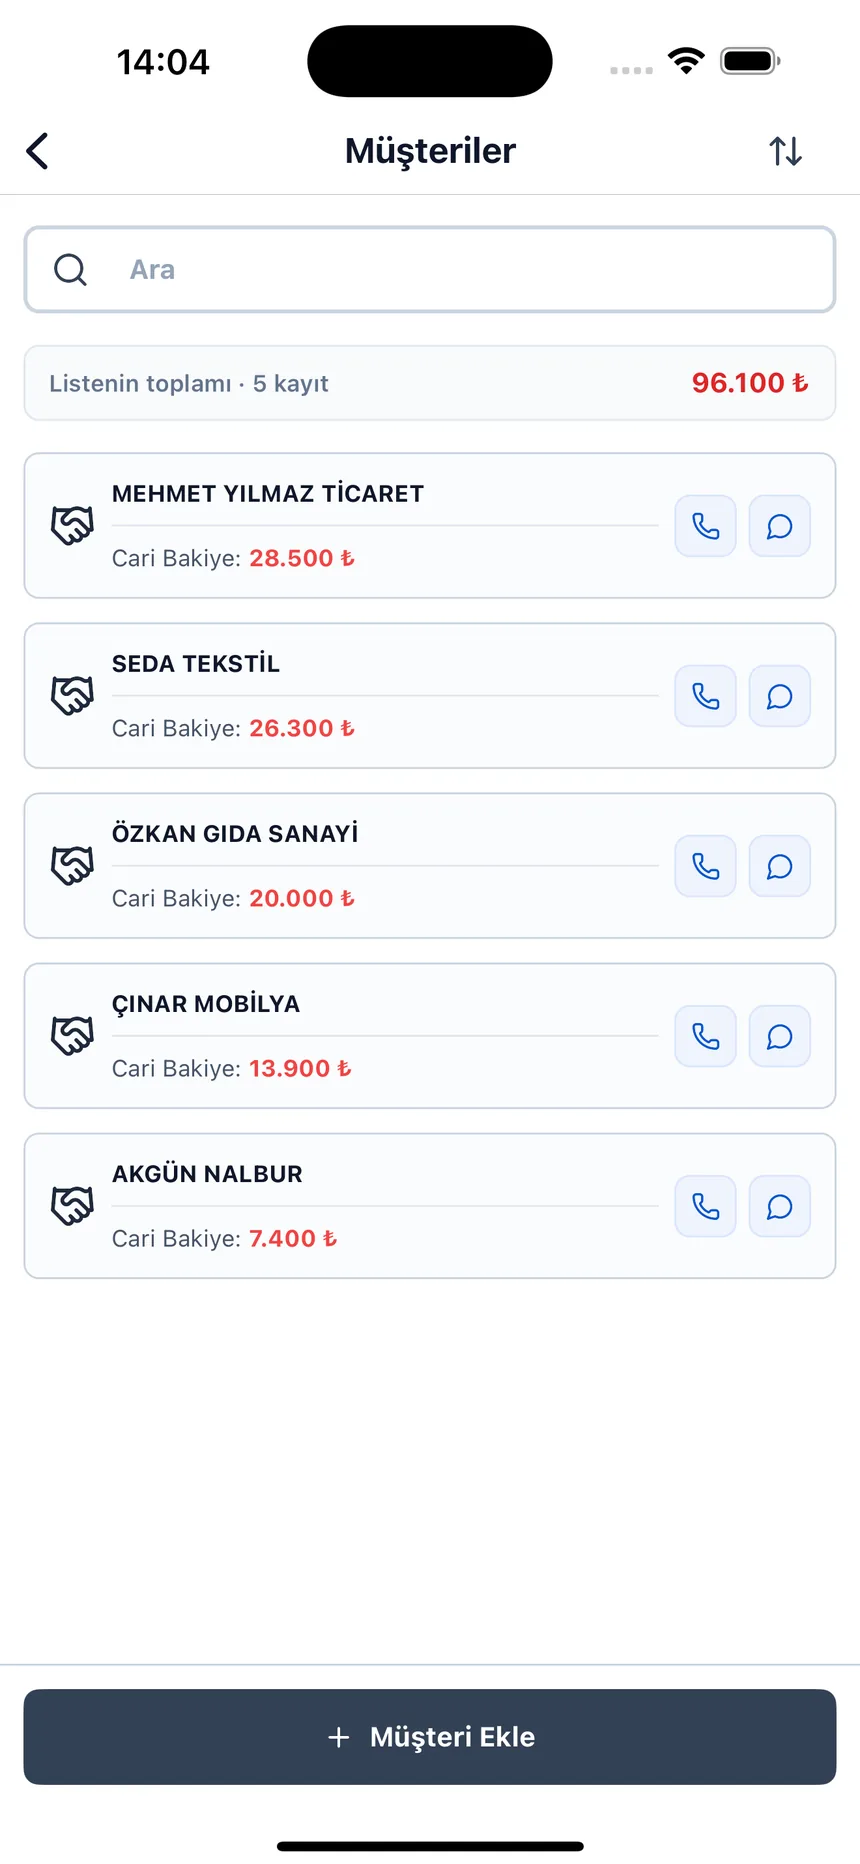
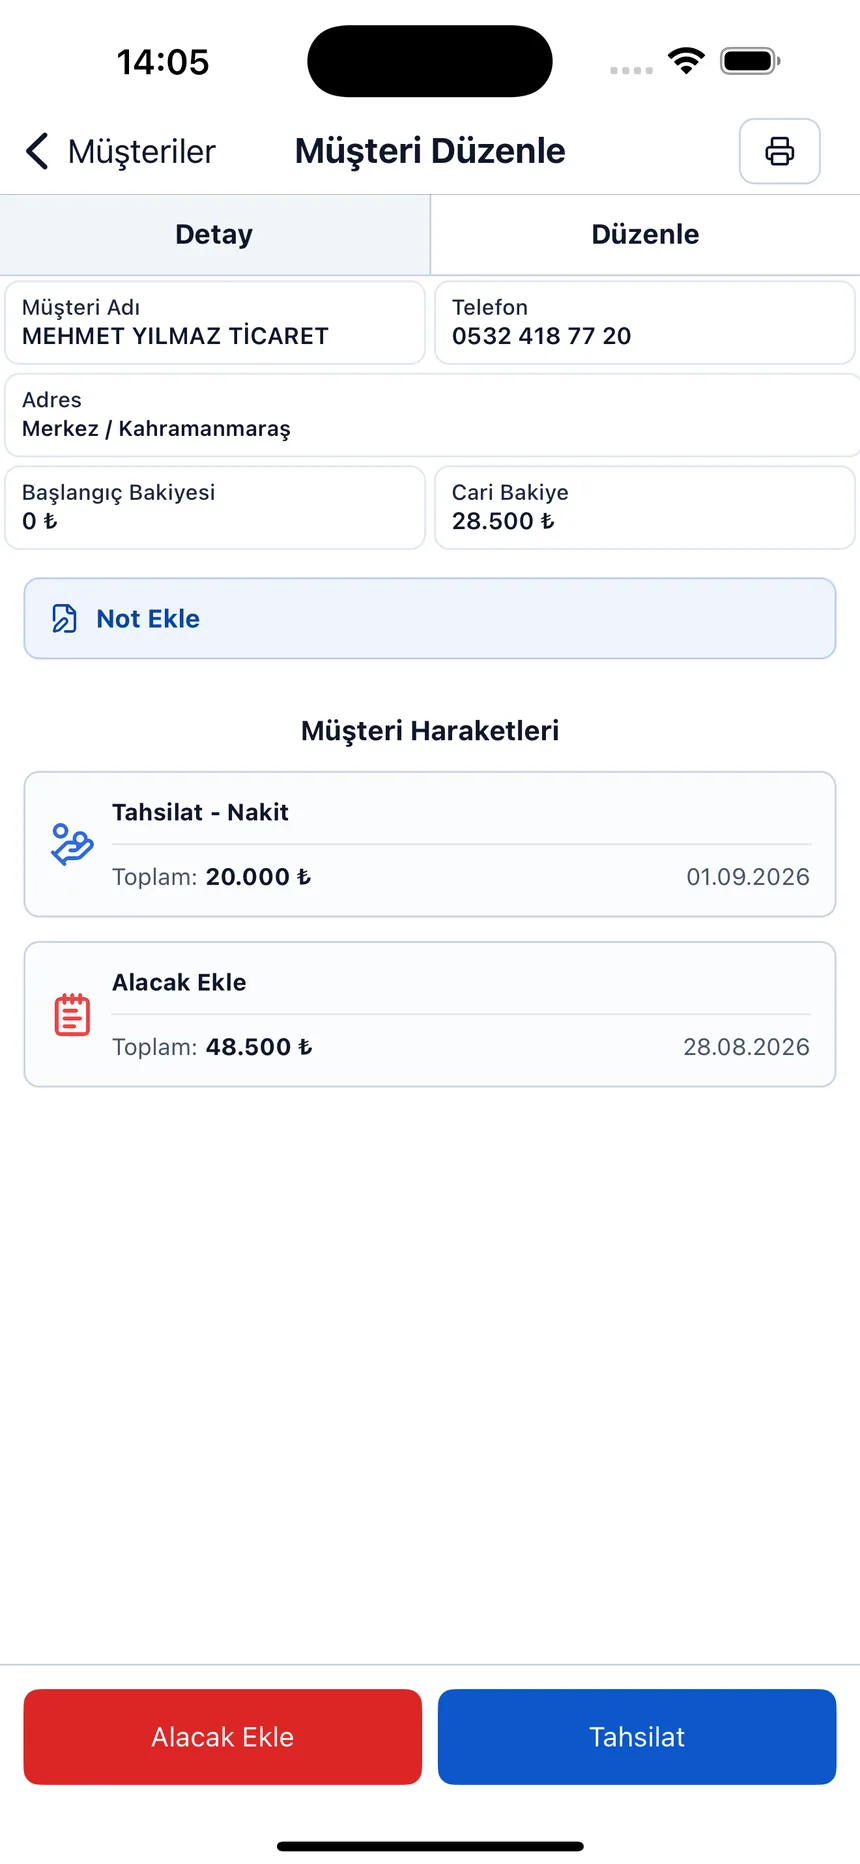
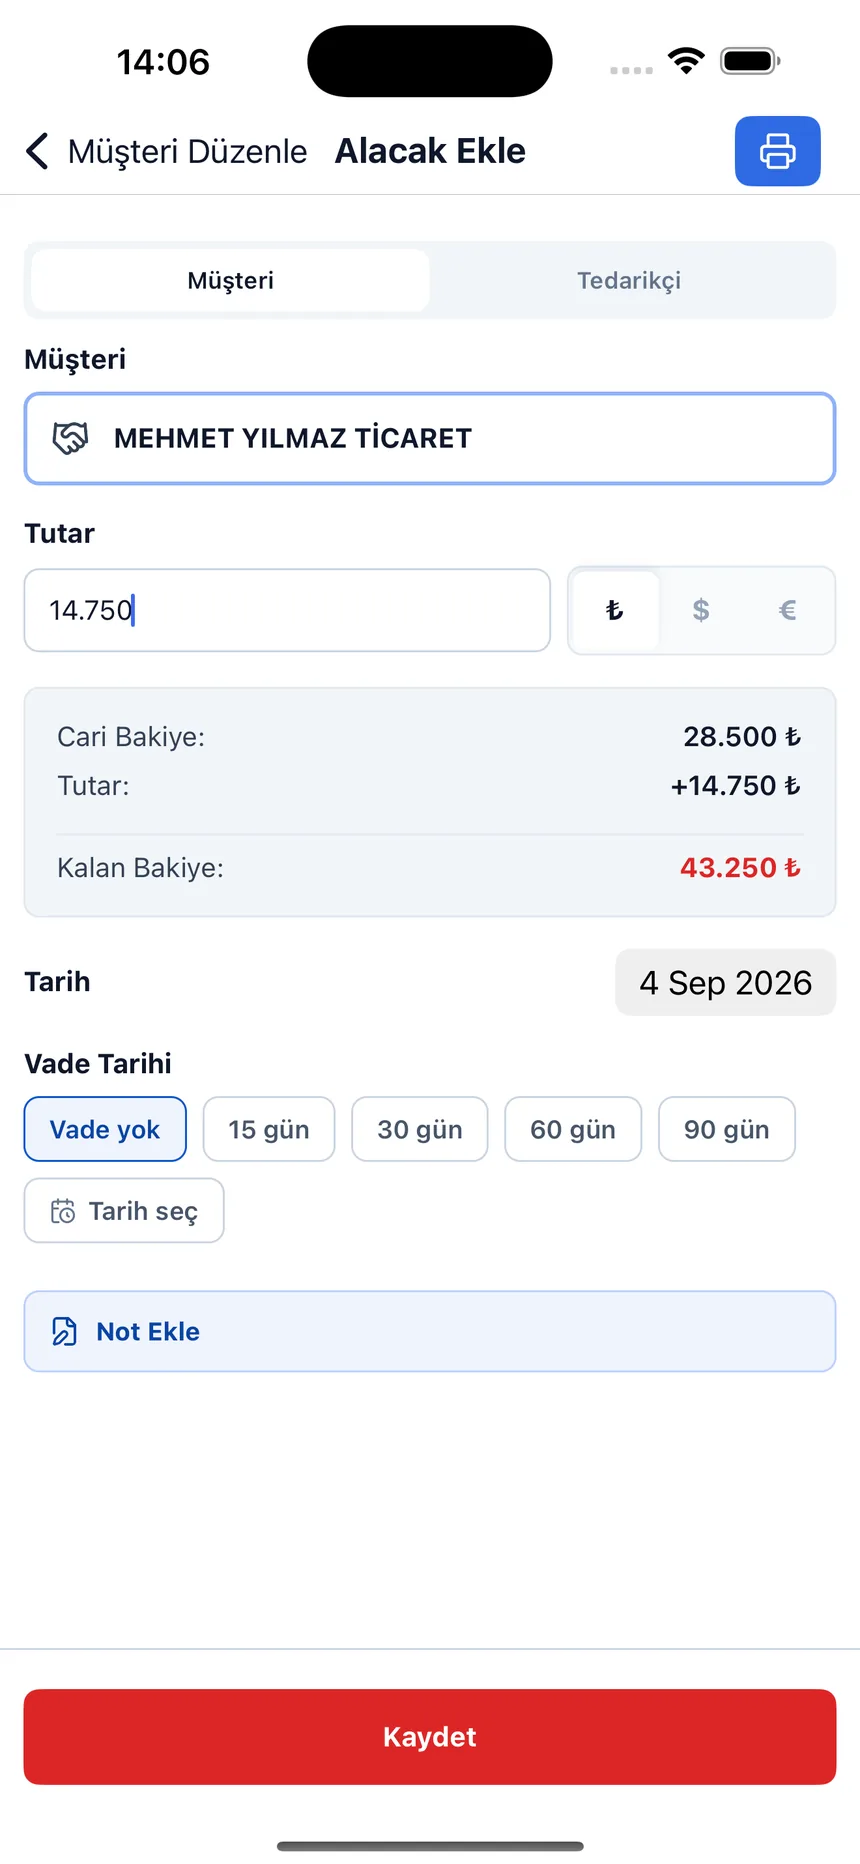
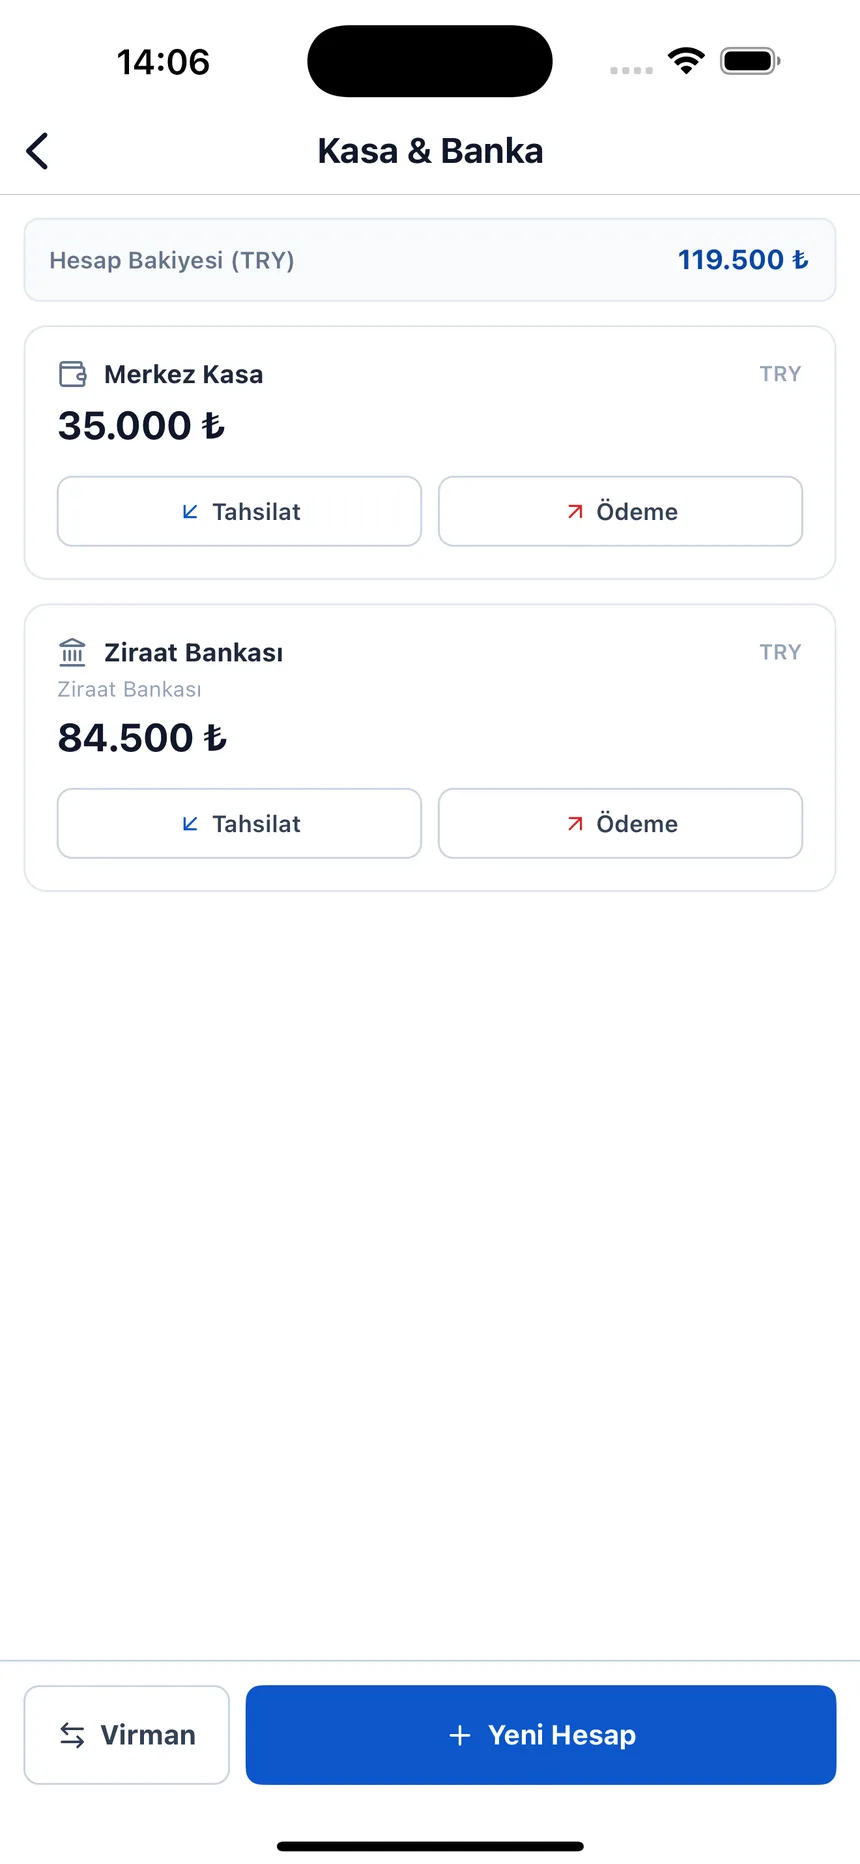
Termin i pozostałe saldo przy należności; na ekranie kasy — co wpłynęło na który rachunek.
Nie prowadź portfela w zeszycie
Załóż darmowe konto; czeki otrzymane i wystawione będą osobno, każde z własną sumą, a te po terminie zaświecą się na czerwono.