Wie verfolgt man Schecks und Wechsel?
Scheck- und Wechselverfolgung heißt: Erhaltene und ausgestellte Schecks und Eigenwechsel (türk. „çek“ und „senet“) führen Sie in zwei getrennten Portfolios und erfassen jeden mit Geschäftspartner, Belegnummer, Bank, Betrag und Fälligkeitsdatum. Die Liste sortieren Sie nach den Tagen bis zur Fälligkeit, und jeden fälligen Eintrag schließen Sie am selben Tag als eingelöst, bezahlt oder ungedeckt ab. Ein ungedeckter Betrag wird am selben Tag dem Konto des Geschäftspartners als Schuld wieder zugebucht – sonst geht die Forderung zwischen den beiden Listen verloren.
Bei Lieferungen auf Rechnung verfolgen Sie einen Saldo. Bei Schecks und Wechseln verfolgen Sie einzelne Papiere: jedes mit eigener Fälligkeit, eigenem Betrag und eigenem Schicksal.
Scheck- und Wechselverfolgung in fünf Schritten
1. Führen Sie erhaltene und ausgestellte Schecks in zwei getrennten Listen
Die gesamte Verfolgung beruht auf dieser Trennung. Erhaltene Schecks und Wechsel sind Wertpapiere, die Sie von Ihrem Kunden bekommen haben und bei Fälligkeit einlösen; ausgestellte sind das, was Sie Ihrem Lieferanten geschrieben haben und bei Fälligkeit zahlen müssen. Beides in einer Liste zu führen, ist der häufigste Fehler: Die Summe wird sinnlos, weil Geld, das eingeht, mit Geld verrechnet wird, das ausgeht. Die getrennten Summen der beiden Listen dagegen sind direkt Ihre Liquiditätsplanung – was im nächsten Monat hereinkommt und was hinausgeht.
2. Legen Sie jeden Eintrag mit sechs Angaben an
Sechs Felder machen einen Scheck oder Wechsel nachverfolgbar: von wem erhalten oder an wen ausgestellt (Name des Geschäftspartners), Scheck oder Wechsel, Belegnummer, Bank (bei Wechseln leer), Betrag und Fälligkeitsdatum. Fehlt eines davon, ist der Eintrag nicht mehr auffindbar: Ein Scheck ohne Nummer lässt sich bei der Bank nicht zuordnen, und bei einem Wechsel ohne Namen des Geschäftspartners weiß man bei Nichteinlösung nicht, wem er zurückzubuchen ist.
3. Sortieren Sie die Liste nicht nach Betrag, sondern nach den Tagen bis zur Fälligkeit
Sortiert man das Portfolio nach Betrag, steht der größte Scheck ganz oben; für Sie ist aber wichtig, welcher zuerst fällig wird. Zeigen Sie in jeder Zeile an, wie viele Tage bis zur Fälligkeit bleiben, und sortieren Sie nach dieser Spalte. Bei ausgestellten Schecks ist diese Reihenfolge ein Zahlungskalender: Fehlt der Betrag des Schecks mit der nächsten Fälligkeit in der Kasse, sehen Sie das Problem Wochen im Voraus. Auf der Seite der erhaltenen Schecks lesen Sie aus derselben Liste ab, welchen Scheck Sie an welchem Tag bei der Bank einreichen.
4. Schließen Sie den Eintrag am Fälligkeitstag ab, lassen Sie ihn nicht offen
Wenn ein fälliger Scheck eingelöst oder ein ausgestellter Scheck bezahlt wurde, muss der Eintrag am selben Tag abgeschlossen werden. Nicht abgeschlossene Einträge blähen die Portfoliosumme auf, und irgendwann traut man der Liste nicht mehr – wenn es heißt „das haben wir doch letzten Monat bekommen, glaube ich“, ist die Verfolgung am Ende. Notieren Sie auch, in welche Kasse oder auf welches Bankkonto Sie die Zahlung gebucht haben; am Monatsende bestätigen Kassenbestand und Portfolio sich gegenseitig.
5. Buchen Sie Ungedecktes am selben Tag auf das Konto des Geschäftspartners zurück
Wenn ein Scheck bei der Bank nicht gedeckt ist oder ein Wechsel bei Fälligkeit nicht bezahlt wird, verschwindet Ihre Forderung nicht, sie ändert nur ihre Form: Die über das Papier verfolgte Forderung wird wieder zu einer Forderung aus Lieferung auf Rechnung. Schließen Sie den Eintrag als „ungedeckt“ ab und buchen Sie denselben Betrag als Schuld auf das Konto dieses Geschäftspartners zurück. Wird dieser Schritt übersprungen, geht die Forderung zwischen den beiden Listen verloren: Im Portfolio erscheint sie abgeschlossen, im Kontokorrentkonto taucht sie nie auf. Das rechtliche Vorgehen ist ein eigenes Thema; wenden Sie sich dafür an eine Fachperson.
Beispiel: Das Scheckportfolio am Morgen des 19. September
Das Portfolio eines kleinen Großhändlers, der mit Zahlungszielen arbeitet. Würden dieselben Einträge in einer Liste zusammengefasst, käme eine irreführende Summe heraus wie „Ich habe Schecks über 47.000 ₺“; getrennt in zwei Listen wird die eigentliche Frage sichtbar – reicht das Geld in der Kasse Anfang Oktober?
| Richtung | Partei | Art | Bank | Fälligkeit | Betrag | Status |
|---|---|---|---|---|---|---|
| Erhalten | Kunde A — Eisenwarenhandel | Scheck | Ziraat | 24.09.2026 | 14.500 ₺ | noch 5 Tage |
| Erhalten | Kunde B — Baumarkt | Wechsel | — | 02.10.2026 | 9.800 ₺ | noch 13 Tage |
| Erhalten | Kunde C — Kleineisenwaren | Scheck | İş Bankası | 15.09.2026 | 6.200 ₺ | 4 Tage überfällig |
| Ausgestellt | Lieferant D — Farben | Scheck | Garanti | 30.09.2026 | 11.000 ₺ | noch 11 Tage |
| Ausgestellt | Lieferant E — Verpackungen | Wechsel | — | 05.10.2026 | 5.500 ₺ | noch 16 Tage |
Summe der erhaltenen Papiere: 14.500 + 9.800 + 6.200 = 30.500 ₺, Summe der ausgestellten: 11.000 + 5.500 = 16.500 ₺. Die Aufgabe für heute steht in einer Zeile: Der Scheck von Kunde C ist seit vier Tagen überfällig; man muss bei der Bank klären, ob er zurückgekommen ist, und den Eintrag abschließen. Ist er ungedeckt, werden die 6.200 ₺ am selben Tag als Schuld auf das Konto von C zurückgebucht, und die Forderung kehrt in die normale Fälligkeitsverfolgung zurück. Zwischen dem 30. September und dem 5. Oktober werden 16.500 ₺ abfließen; dem stehen im selben Zeitraum voraussichtlich 24.500 ₺ Eingänge gegenüber – der Kalender geht also auf.
Wie verfolgt man Schecks und Wechsel in Excel?
Jedes Papier eine Zeile: Richtung, Name des Geschäftspartners, Art, Belegnr., Bank, Betrag, Fälligkeit. Steht das Fälligkeitsdatum in Spalte G, ergeben sich Resttage und Status mit zwei Formeln:
Kalan gün :  =G2-BUGÜN()
Durum     :  =EĞER(G2-BUGÜN()<0;"VADESİ GEÇTİ";EĞER(G2-BUGÜN()<=7;"BU HAFTA";"VADESİ VAR"))
Alınan toplam :  =ETOPLA(A:A;"Alınan";F:F)
Verilen toplam:  =ETOPLA(A:A;"Verilen";F:F)
Die letzten beiden Formeln liefern zwei getrennte Summen; Ihre Liquiditätsplanung ist die Differenz dieser beiden Zahlen. Löschen Sie abgeschlossene Papiere nicht aus der Zeile – ergänzen Sie am Ende eine Spalte Status mit „eingelöst“, „bezahlt“ oder „ungedeckt“ und beschränken Sie die Summenformeln auf die offenen Einträge. Die Soll-Haben-Logik selbst haben wir auf der Seite Was ist ein Kontokorrentkonto? erklärt, die Fälligkeitsordnung für Forderungen ohne Papier auf der Seite Zahlungseingangs- und Fälligkeitsverfolgung; für eine fertig eingerichtete Lösung mit Formeln können Sie sich die kostenlose Excel-Vorlage zur Kontokorrentverfolgung ansehen. Für eine fertige Datei mit diesen Formeln, mit Listen für Richtung und Status und mit den Summen der in diesem Monat fälligen erhaltenen und ausgestellten Papiere laden Sie die kostenlose Excel-Tabelle zur Scheck- und Wechselverfolgung herunter.
Scheck- und Wechselverfolgung im Programm
Die Ansicht Schecks und Wechsel von „Kontobuch: Offene Posten“ zeigt das Portfolio mit der oben beschriebenen Trennung in zwei Spalten: erhaltene Schecks und Wechsel links, ausgestellte rechts; am Kopf jeder Spalte steht die Summe dieser Seite. Gibt es in einer Spalte überfällige Einträge, wird der überfällige Betrag in einem eigenen Warnstreifen über der Spalte zusammengefasst.
Beim Anlegen eines neuen Eintrags wählen Sie zuerst die Richtung (erhalten / ausgestellt), dann die Art (Scheck / Wechsel); anschließend geben Sie Belegnummer, Bankname, Betrag und Fälligkeitsdatum ein. In der Liste zeigt jede Zeile Name des Geschäftspartners, Belegnummer, Bank und Fälligkeit; daneben steht, wie viele Tage bis zur Fälligkeit bleiben, bei Überschreitung in Rot, wie viele Tage sie überfällig ist – die Sortierung müssen Sie nicht von Hand vornehmen. Bei Fälligkeit schließen Sie den Eintrag mit dem Button in der Zeile als eingelöst (erhalten) oder bezahlt (ausgestellt) ab und wählen auf Wunsch, in welche Kasse gebucht wurde; wenn Sie das Kassenmodul nicht nutzen, kann dieses Feld leer bleiben. Kommt ein Scheck von der Bank zurück, schließen Sie ihn an derselben Stelle mit der Option ungedeckt ab. Bald fällige Schecks und Wechsel werden außerdem im Fälligkeitsbericht gesammelt.
Wenn Sie Bestand und Verkauf im selben Programm verwalten, ist Ofisx vielleicht besser geeignet; wenn Sie im Einzelhandel ein Kundenbuch für Anschreiben (veresiye) führen, eher Veresiye Takibi; den Vergleich aller vier finden Sie auf der Seite Welche Lösung passt zu mir?.
Häufig gestellte Fragen
Was ist Scheck- und Wechselverfolgung?
Scheck- und Wechselverfolgung ist ein Verfahren, bei dem Betrag, Fälligkeit und Status der erhaltenen und ausgestellten Schecks und Wechsel erfasst werden, damit fällige Papiere rechtzeitig eingelöst oder bezahlt werden. Der Unterschied zur Verfolgung von Lieferungen auf Rechnung: Die Forderung oder Schuld ist an ein Papier gebunden; verfolgt wird nicht ein Saldo, sondern jedes einzelne Papier.
Was ist der Unterschied zwischen Scheck und Wechsel?
Ein Scheck wird auf eine Bank ausgestellt und über die Bank eingelöst; ein Wechsel (türk. „senet“ bzw. „bono“, ein Eigenwechsel) ist ein schriftliches Zahlungsversprechen zwischen zwei Parteien, eine Bank muss nicht beteiligt sein. Für die Verfolgung werden beide mit denselben Feldern geführt – Betrag, Fälligkeit, Partei –, beim Scheck werden aber zusätzlich Bankname und Schecknummer erfasst; beim Wechsel bleiben diese Felder meist leer.
Warum sollte man erhaltene und ausgestellte Schecks getrennt führen?
Weil das eine künftiges Geld ist, das hereinkommt, das andere Geld, das hinausgeht. Fasst man sie in einer Liste zusammen, beantwortet die Portfoliosumme keine Frage. Führt man sie getrennt, erhält man zwei Zahlen: den Betrag, der im kommenden Zeitraum eingelöst wird, und den, der bezahlt werden muss. Liquiditätsengpässe erkennt man im Voraus, indem man diese beiden Zahlen Tag für Tag vergleicht.
Was buche ich auf dem Konto des Kunden, wenn ich einen Scheck von ihm erhalte?
Üblich ist, bei Erhalt des Schecks die Schuld des Geschäftspartners auszugleichen und den Betrag in das Scheckportfolio zu übernehmen; so erscheint dieselbe Forderung nicht an zwei Stellen. Dieser Ausgleich steht unter einer Bedingung: Ist der Scheck ungedeckt, wird der Betrag am selben Tag als Schuld wieder auf das Konto des Geschäftspartners gebucht. Wie die Buchführung zu gestalten ist, klären Sie mit Ihrem Steuerberater.
Wie verfolge ich bald fällige Schecks?
Sortieren Sie das Portfolio nach den Tagen bis zur Fälligkeit und prüfen Sie einmal pro Woche die kommenden 30 Tage. Vergleichen Sie bei ausgestellten Schecks die Summe dieses Zeitraums mit dem Kassenbestand und den erwarteten Eingängen; eine Lücke sehen Sie so Wochen im Voraus. Bei erhaltenen Schecks ist der Fälligkeitstag der Tag der Einreichung bei der Bank, das lesen Sie aus der Liste ab.
Kann man Schecks und Wechsel mit Excel verfolgen?
Das geht und genügt bei wenigen Papieren: jedes Papier eine Zeile, die Resttage eine Formel, die Statusspalte ein Filter. Die Grenze von Excel: Die Liste aktualisiert sich nicht von selbst, und ob ein ungedeckter Scheck wieder auf das Konto des Geschäftspartners gebucht wird, hängt allein davon ab, dass Sie daran denken. Mit wachsender Zahl der Papiere werden diese beiden Punkte zur Fehlerquelle.
Soll ich einen ungedeckten Scheck aus den Aufzeichnungen löschen?
Nicht löschen. Schließen Sie den Eintrag mit dem Status „ungedeckt“ ab und buchen Sie den Betrag als Schuld auf das Konto zurück. Ein gelöschter Eintrag nimmt auch die einzige Information zur Vorgeschichte mit, die Sie für die Entscheidung brauchen, ob Sie künftig noch mit diesem Geschäftspartner arbeiten; hier schauen Sie nach, wenn Sie von demselben Kunden ein zweites Mal einen Scheck annehmen.
Zuletzt aktualisiert: 2026-09-27
Im Inneren der App
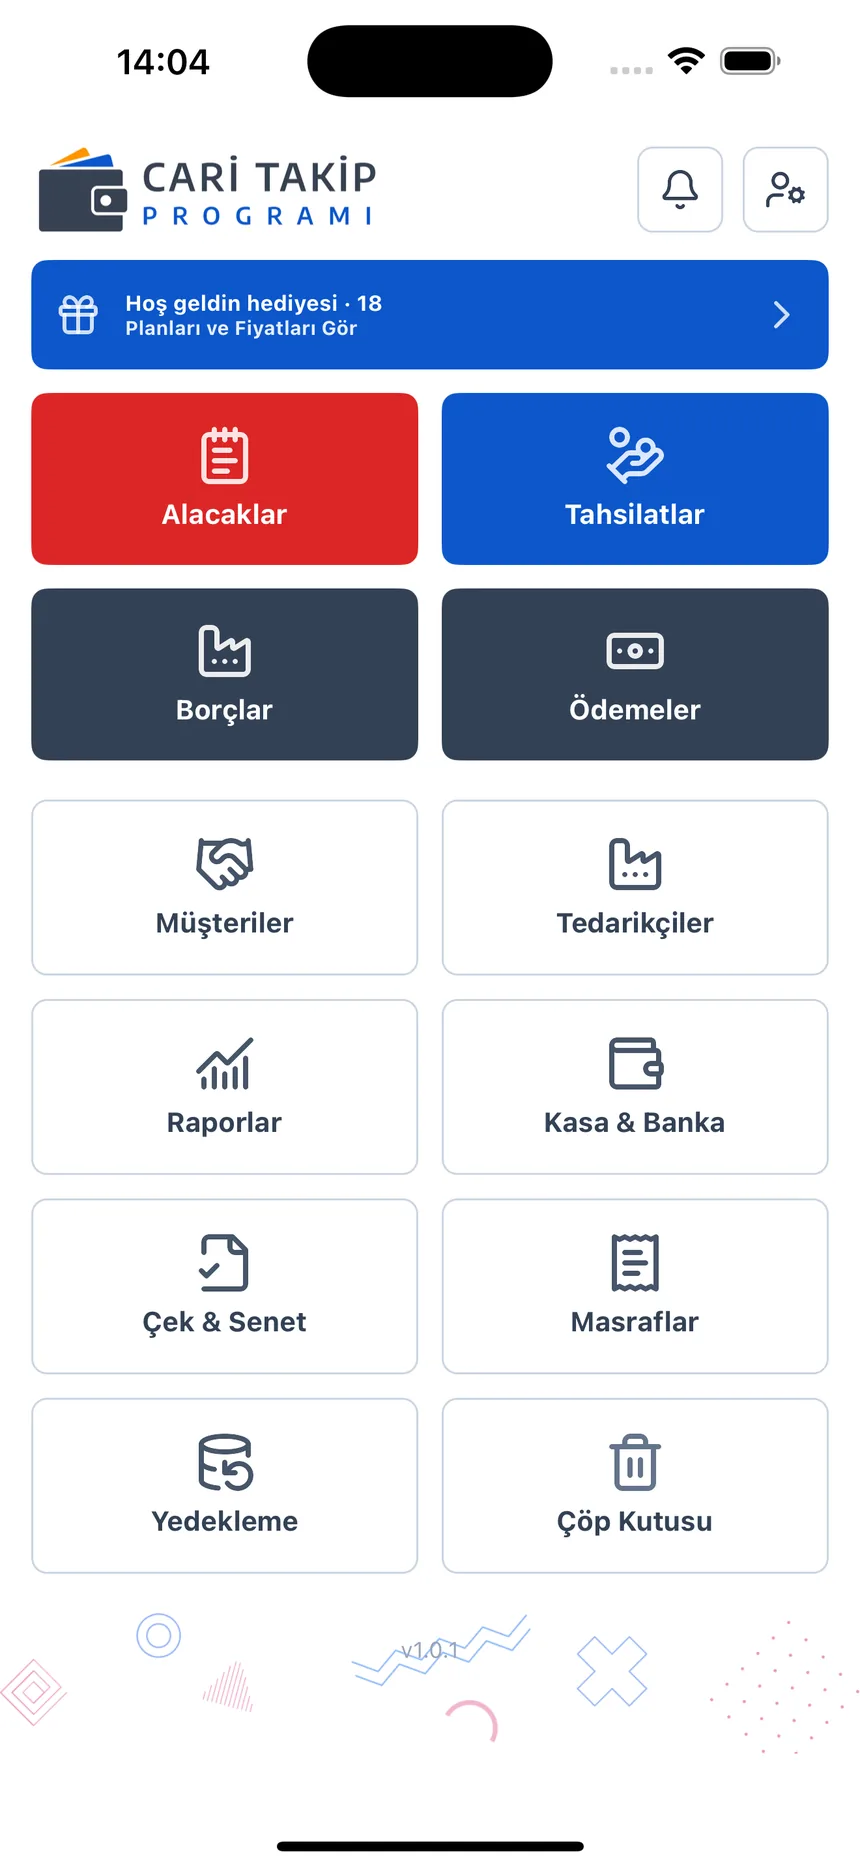
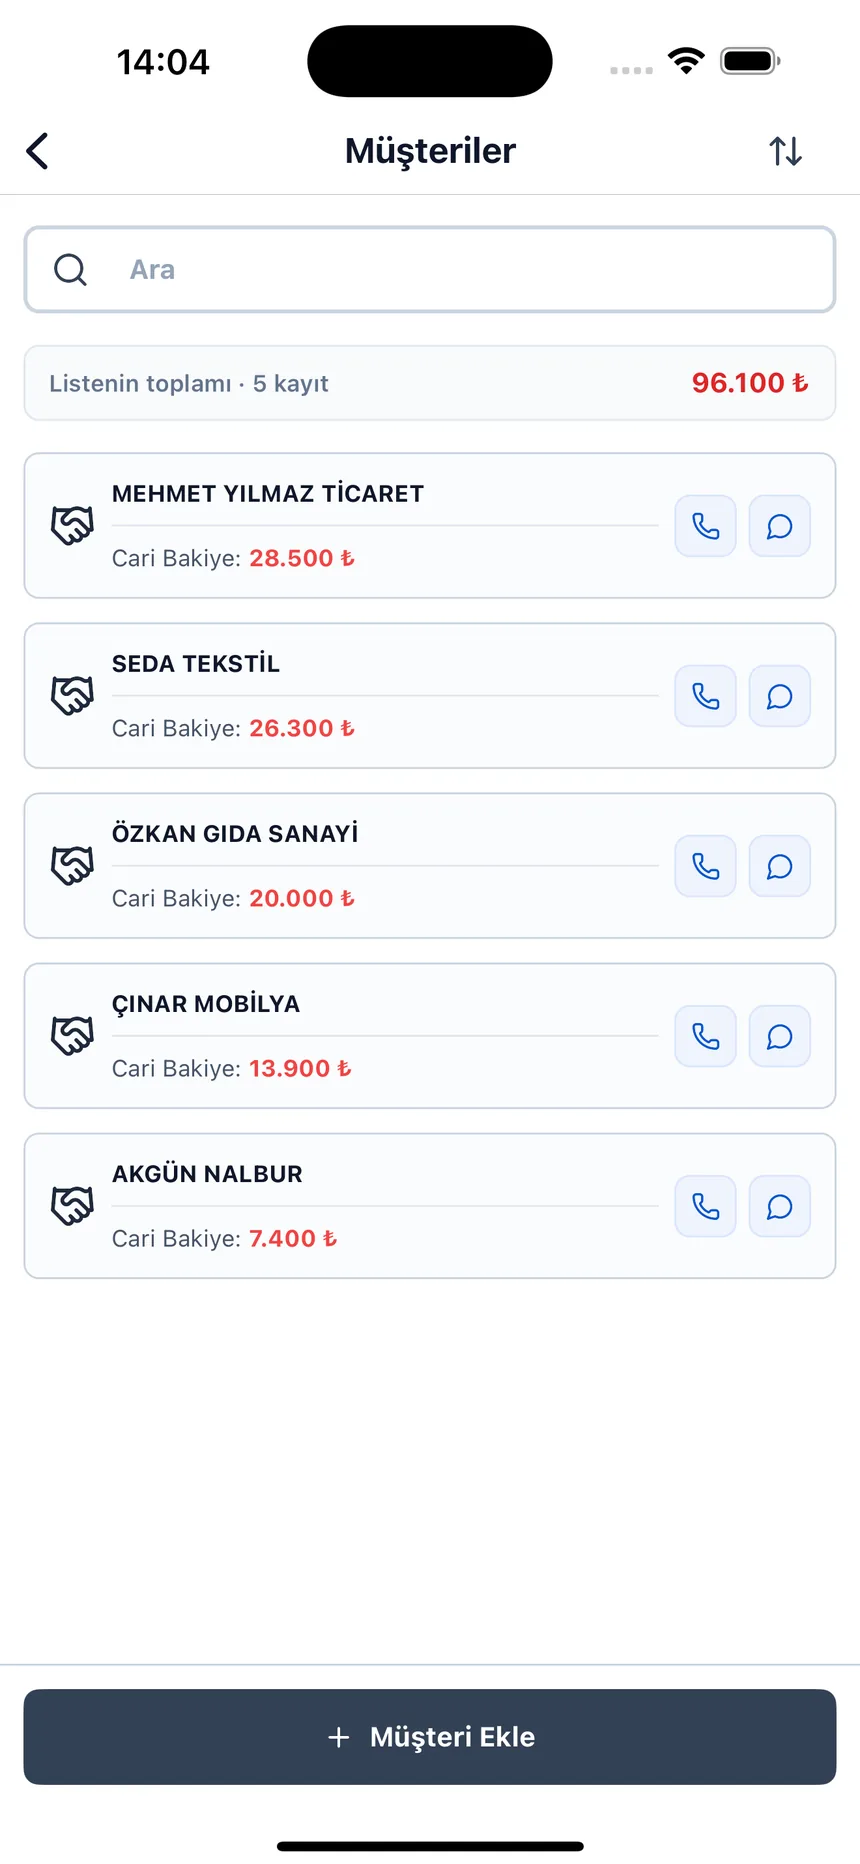
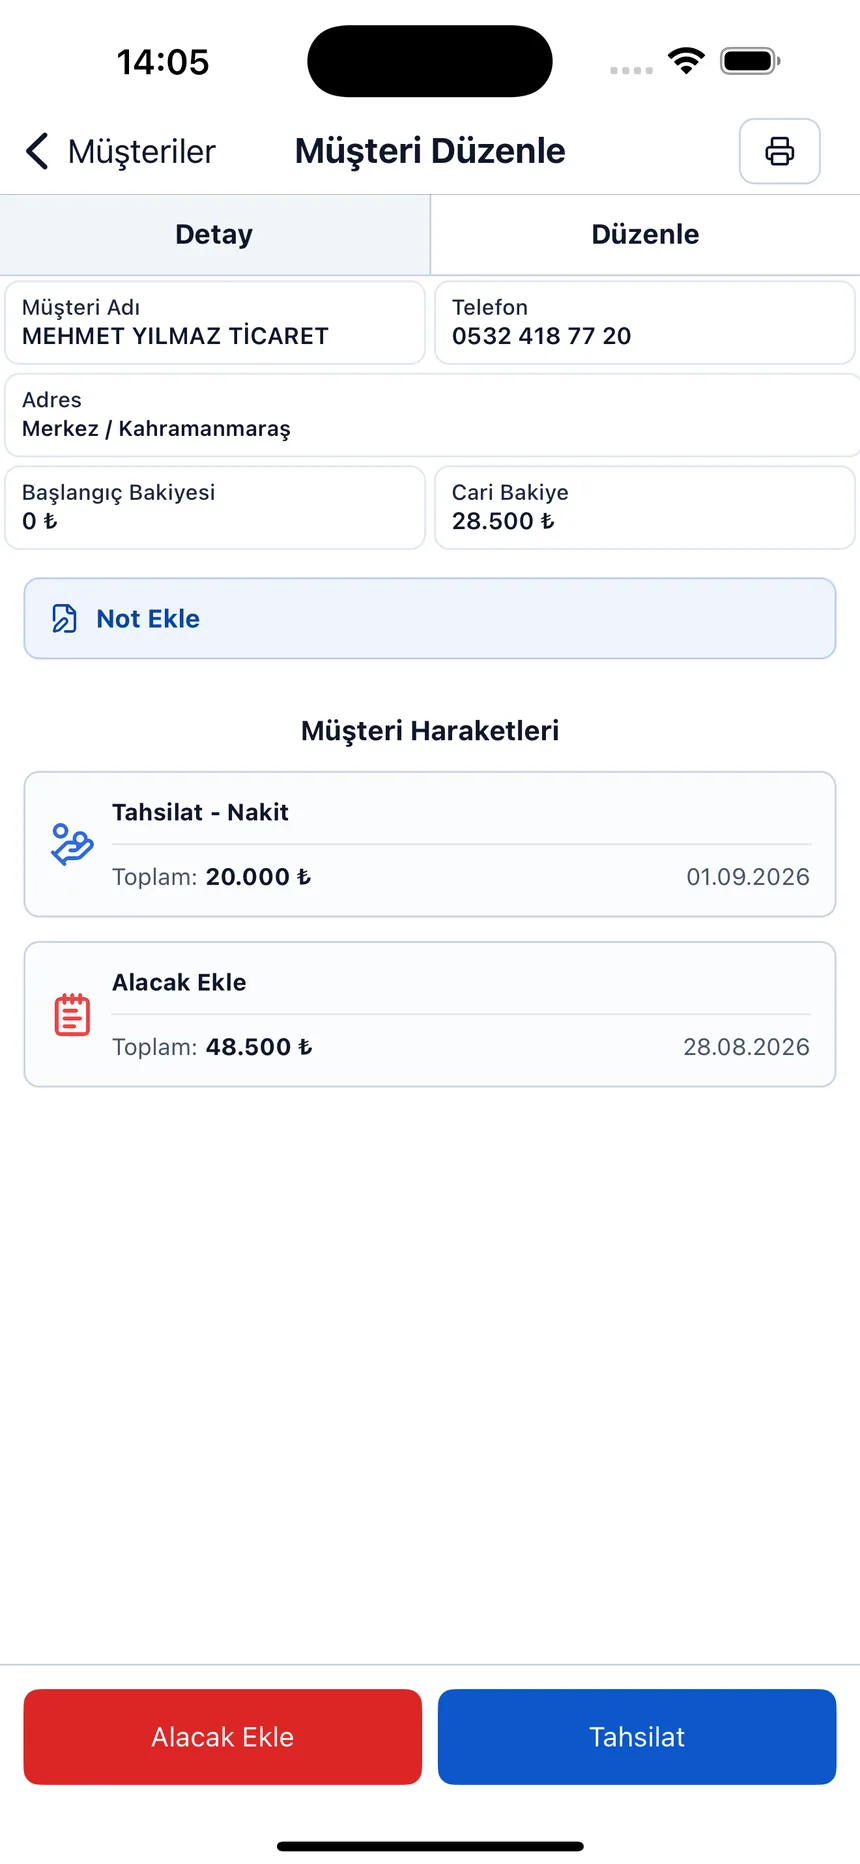
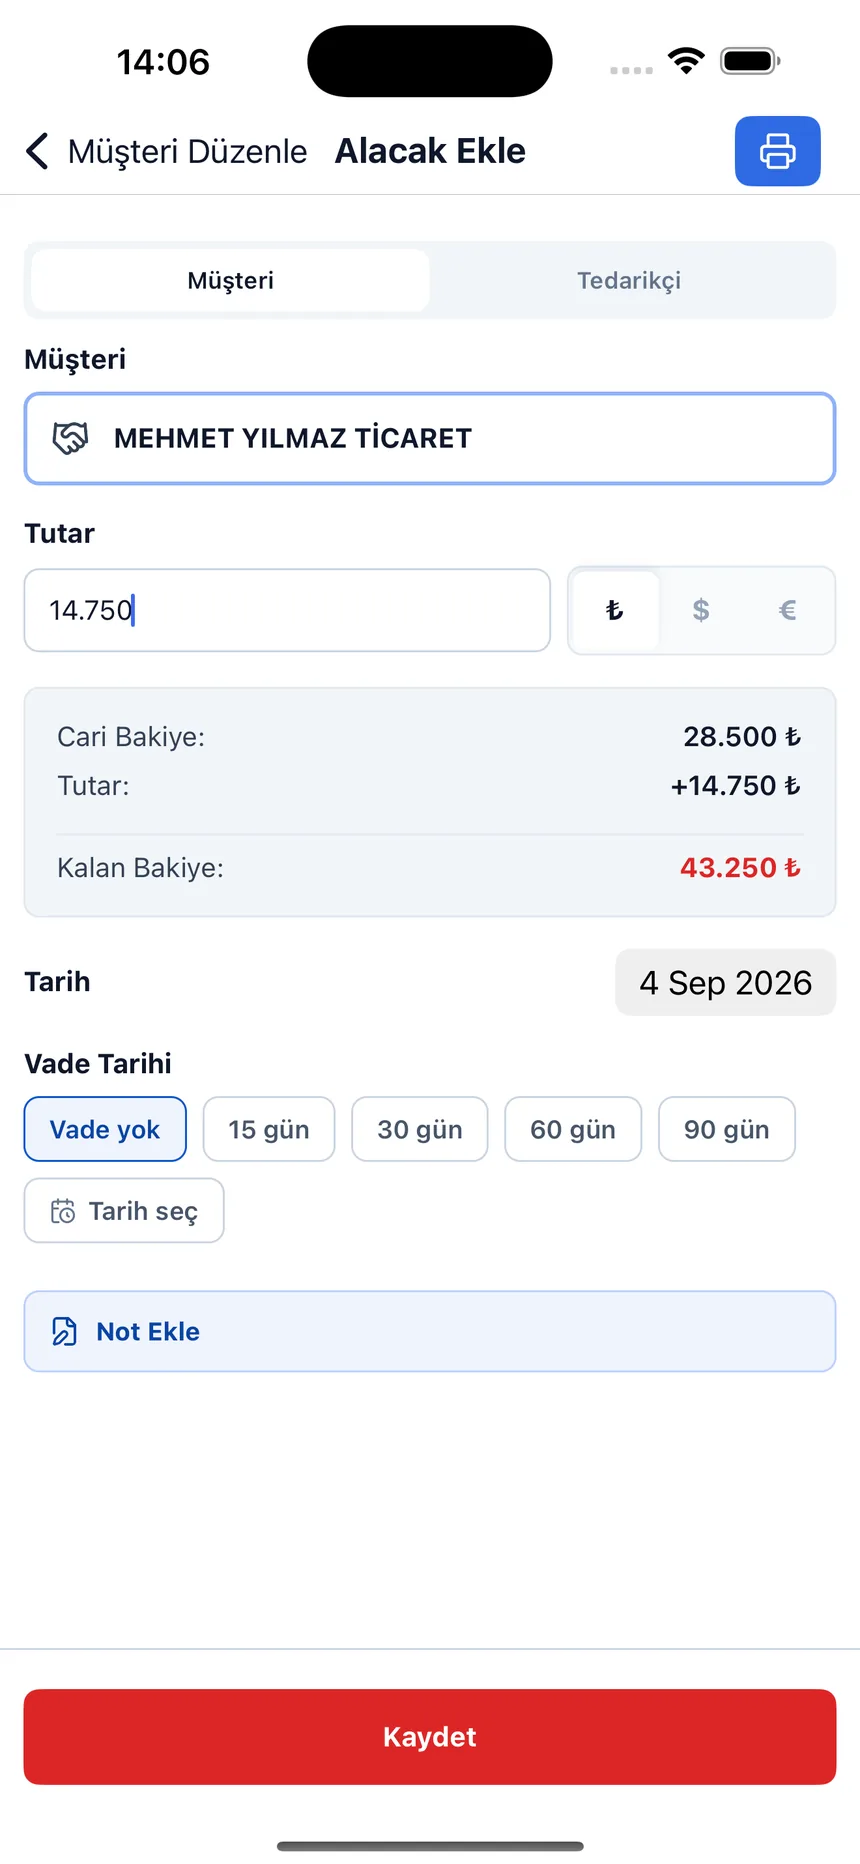
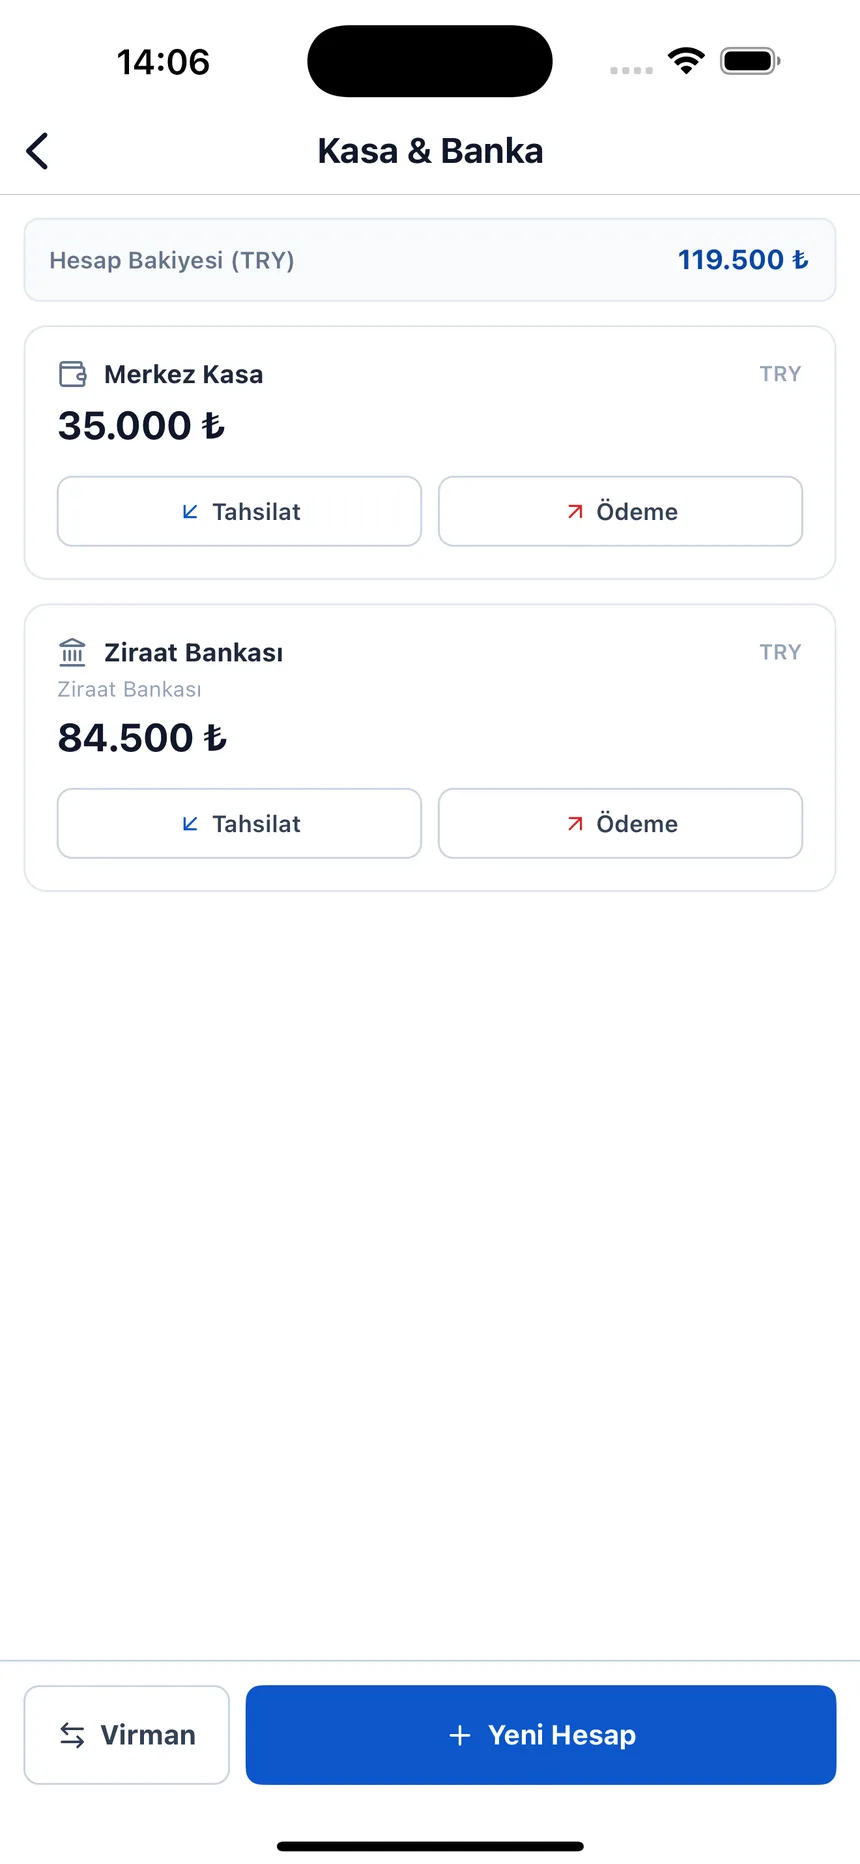
Fälligkeit und Restsaldo beim Forderungseintrag; auf dem Kassenbildschirm, welcher Betrag auf welches Konto eingegangen ist.
Verfolgen Sie das Portfolio nicht im Notizbuch
Eröffnen Sie ein kostenloses Konto; erhaltene und ausgestellte Schecks stehen mit eigenen Summen getrennt, und überfällige werden rot.