Como fazer o controle de cheques e notas promissórias?
Controlar cheques e notas promissórias (senet) é manter os que você recebe e os que você emite em duas carteiras separadas, registrar cada um com o nome da conta, o número do documento, o banco, o valor e a data de vencimento, ordenar a lista pelos dias restantes até o vencimento e encerrar, no mesmo dia, cada registro que vencer como recebido, pago ou sem fundos. O valor devolvido sem fundos volta no mesmo dia como débito na conta do cliente — senão o crédito se perde entre as duas listas.
Na venda a prazo em conta aberta, você acompanha um saldo. Em cheques e notas promissórias, você acompanha documentos um a um: cada um tem o próprio vencimento, o próprio valor e o próprio destino.
Controle de cheques e notas promissórias em cinco passos
1. Mantenha os cheques recebidos e emitidos em duas listas separadas
Todo o controle de cheques e notas promissórias se apoia nesta separação. Os recebidos são títulos que você recebeu do cliente e vai cobrar no vencimento; os emitidos são os que você passou ao fornecedor, uma dívida que você terá de pagar no vencimento. Manter os dois numa lista só é o erro mais comum: o total não faz sentido, porque o dinheiro a receber é subtraído do dinheiro a pagar. Já o total separado de cada lista é diretamente o seu planejamento de caixa — o que entra e o que sai no próximo mês.
2. Abra cada registro com seis informações
Seis campos tornam um cheque ou uma nota promissória rastreável: de quem foi recebido ou a quem foi emitido (nome da conta), se é cheque ou nota promissória, número do documento, banco (fica em branco na nota promissória), valor e data de vencimento. Se um deles faltar, o registro deixa de ser localizável: um cheque sem número não pode ser conferido no banco, e, se uma nota promissória sem nome de conta não for paga, não se sabe a quem devolver o débito.
3. Ordene a lista pelos dias restantes até o vencimento, não pelo valor
Ordenar a carteira por valor coloca o maior cheque no topo; mas o que interessa a você é qual vence primeiro. Mostre em cada linha quantos dias faltam para o vencimento e ordene a lista por essa coluna. Nos cheques emitidos, essa ordem é um calendário de pagamentos: se o valor do cheque de vencimento mais próximo não estiver no caixa, você vê o problema com semanas de antecedência. Do lado dos recebidos, a mesma lista mostra em que dia depositar qual cheque no banco.
4. No dia do vencimento, encerre o registro; não o deixe pendente
Quando um cheque vencido é recebido ou um cheque emitido é pago, o registro deve ser encerrado no mesmo dia. Registros não encerrados inflam o total da carteira e, com o tempo, a lista perde a credibilidade — quando se chega ao “acho que recebemos isso no mês passado”, o controle acabou. Anote também em qual caixa ou conta bancária o valor foi recebido; no fim do mês, a contagem do caixa e a carteira se conferem mutuamente.
5. Devolva ao cadastro da conta, no mesmo dia, o que voltou sem fundos
Quando um cheque volta sem fundos no banco ou uma nota promissória não é paga no vencimento, o seu crédito não desaparece, apenas muda de forma: o crédito controlado por documento volta a ser um crédito em conta aberta. Encerre o registro como “sem fundos” e lance o mesmo valor como débito na conta daquele cliente. Se este passo for pulado, o crédito se perde entre as duas listas: aparece como encerrado na carteira e não aparece na conta do cliente. O processo jurídico é outro assunto; consulte um especialista sobre o que fazer.
Exemplo: a carteira de cheques na manhã de 19 de setembro
A carteira de um pequeno atacadista que trabalha a prazo. Se os mesmos registros fossem somados numa lista só, sairia um total enganoso, como “tenho 47.000 ₺ em cheques”; ao separá-los em duas, a pergunta de verdade aparece — haverá dinheiro suficiente no caixa no início de outubro?
| Sentido | Parte | Tipo | Banco | Vencimento | Valor | Situação |
|---|---|---|---|---|---|---|
| Recebido | Cliente A — loja de ferragens | Cheque | Ziraat | 24.09.2026 | 14.500 ₺ | faltam 5 dias |
| Recebido | Cliente B — home center | Nota promissória | — | 02.10.2026 | 9.800 ₺ | faltam 13 dias |
| Recebido | Cliente C — ferragista | Cheque | İş Bankası | 15.09.2026 | 6.200 ₺ | 4 dias de atraso |
| Emitido | Fornecedor D — tintas | Cheque | Garanti | 30.09.2026 | 11.000 ₺ | faltam 11 dias |
| Emitido | Fornecedor E — embalagens | Nota promissória | — | 05.10.2026 | 5.500 ₺ | faltam 16 dias |
Total recebido: 14.500 + 9.800 + 6.200 = 30.500 ₺; total emitido: 11.000 + 5.500 = 16.500 ₺. A tarefa de hoje cabe em uma linha: o cheque do Cliente C está atrasado há quatro dias; é preciso descobrir se voltou do banco e encerrar o registro. Se voltou sem fundos, os 6.200 ₺ são lançados no mesmo dia como débito na conta do Cliente C e o crédito volta para o controle normal de vencimentos. Entre 30 de setembro e 5 de outubro sairão 16.500 ₺; em contrapartida, no mesmo período devem entrar 24.500 ₺, ou seja, o calendário fecha.
Como controlar cheques e notas promissórias no Excel?
Cada documento é uma linha: sentido, nome da conta, tipo, nº do documento, banco, valor, vencimento. Se a data de vencimento estiver na coluna G, os dias restantes e a situação saem com duas fórmulas:
Kalan gün :  =G2-BUGÜN()
Durum     :  =EĞER(G2-BUGÜN()<0;"VADESİ GEÇTİ";EĞER(G2-BUGÜN()<=7;"BU HAFTA";"VADESİ VAR"))
Alınan toplam :  =ETOPLA(A:A;"Alınan";F:F)
Verilen toplam:  =ETOPLA(A:A;"Verilen";F:F)
As duas últimas fórmulas dão dois totais separados; o seu planejamento de caixa é a diferença entre esses dois números. Não apague da linha o documento encerrado — adicione no final uma coluna Situação, escreva “recebido”, “pago” ou “sem fundos” e limite as fórmulas de total apenas aos registros em aberto. Explicamos a própria lógica de débito e crédito na página o que é conta de cliente/fornecedor e a organização dos vencimentos de créditos sem documento na página controle de recebimentos e vencimentos; para uma configuração pronta com fórmulas, veja o modelo gratuito de controle de contas. Para um arquivo pronto, com essas fórmulas, as listas de sentido e situação e os totais de recebidos e emitidos que vencem neste mês já configurados, baixe a planilha gratuita de controle de cheques e notas promissórias no Excel.
Controle de cheques e notas promissórias no programa
A tela Cheques e Notas Promissórias do Controle de Contas: Fiado mostra a carteira com a separação descrita acima, em duas colunas: os cheques e notas promissórias recebidos à esquerda e os emitidos à direita; no topo de cada coluna aparece o total daquele lado. Se uma coluna tiver registros vencidos, o valor em atraso é somado numa faixa de alerta separada acima da coluna.
Ao abrir um novo registro, você escolhe primeiro o sentido (recebido / emitido), depois o tipo (cheque / nota promissória) e informa o número do documento, o nome do banco, o valor e a data de vencimento. Na lista, cada linha mostra o nome da conta, o número do documento, o banco e o vencimento; ao lado, em vermelho, aparece quantos dias faltam para o vencimento ou, se já passou, quantos dias de atraso — você não precisa ordenar manualmente. No vencimento, com o botão da linha você encerra o registro como recebido (recebidos) ou pago (emitidos) e, se quiser, escolhe em qual caixa foi lançado; se você não usa o módulo de caixa, esse campo pode ficar em branco. Se o cheque voltar do banco, ele é encerrado no mesmo lugar com a opção sem fundos. Os cheques e notas promissórias que estão para vencer também são reunidos no relatório de vencimentos.
Se você também gerencia estoque e vendas no mesmo programa, o Ofisx, e, se você mantém um caderno de fiado no varejo, o Veresiye Takibi podem ser mais adequados; a comparação entre os quatro está na página qual é o ideal para mim.
Perguntas frequentes
O que é o controle de cheques e notas promissórias?
É o método de manter registrados o valor, o vencimento e a situação dos cheques e notas promissórias que você recebe e emite, para cobrar ou pagar a tempo os que vencem. A diferença em relação ao controle em conta aberta é que o crédito ou a dívida está ligado a um documento: o que se acompanha não é o saldo, mas os documentos um a um.
Qual é a diferença entre cheque e nota promissória?
O cheque é emitido contra um banco e a cobrança é feita por meio do banco; a nota promissória (senet, ou bono) é um compromisso escrito de pagamento entre duas partes, sem necessidade de banco no meio. Para o controle, os dois são acompanhados pelos mesmos campos — valor, vencimento, parte — mas no cheque também se registram o nome do banco e o número do cheque; na nota promissória esses campos geralmente ficam em branco.
Por que os cheques recebidos e emitidos devem ficar separados?
Porque um é caixa que vai entrar e o outro é caixa que vai sair. Somados numa só lista, o total da carteira não responde a pergunta nenhuma. Separados, você obtém dois números: o valor a receber e o valor a pagar no próximo período. O aperto de caixa se enxerga com antecedência comparando esses dois números data a data.
O que devo lançar na conta do cliente quando recebo um cheque dele?
A prática comum é, ao receber o cheque, baixar a dívida do cliente e passar o valor para a carteira de cheques; assim o mesmo crédito não aparece em dois lugares ao mesmo tempo. Essa baixa é condicional: se o cheque voltar sem fundos, o valor é devolvido no mesmo dia à conta do cliente como débito. Para saber como fazer o registro contábil, consulte o seu contador.
Como acompanho os cheques perto do vencimento?
Ordene a carteira pelos dias restantes até o vencimento e revise os próximos 30 dias uma vez por semana. Nos cheques emitidos, compare o total do período com o que há no caixa e o que está para ser recebido; se houver falta, ela aparece com semanas de antecedência. Nos cheques recebidos, o dia do vencimento é o dia de depositar no banco, e isso se lê na lista.
Dá para fazer o controle de cheques e notas promissórias no Excel?
Dá, e com poucos documentos é suficiente: cada documento é uma linha, os dias restantes até o vencimento são uma fórmula e a coluna de situação é um filtro. O limite do Excel é que a lista não se atualiza sozinha e que devolver à conta do cliente um cheque sem fundos depende inteiramente da sua memória. À medida que o número de documentos cresce, esses dois pontos geram erros.
Devo apagar do registro um cheque devolvido sem fundos?
Não apague. Encerre o registro com a situação “sem fundos” e devolva o valor à conta como débito. O registro apagado leva embora também a única informação de histórico que você teria ao decidir se vai ou não voltar a trabalhar com aquele cliente; é nela que você vai olhar ao receber um cheque do mesmo cliente pela segunda vez.
Última atualização: 2026-09-27
Por dentro do aplicativo
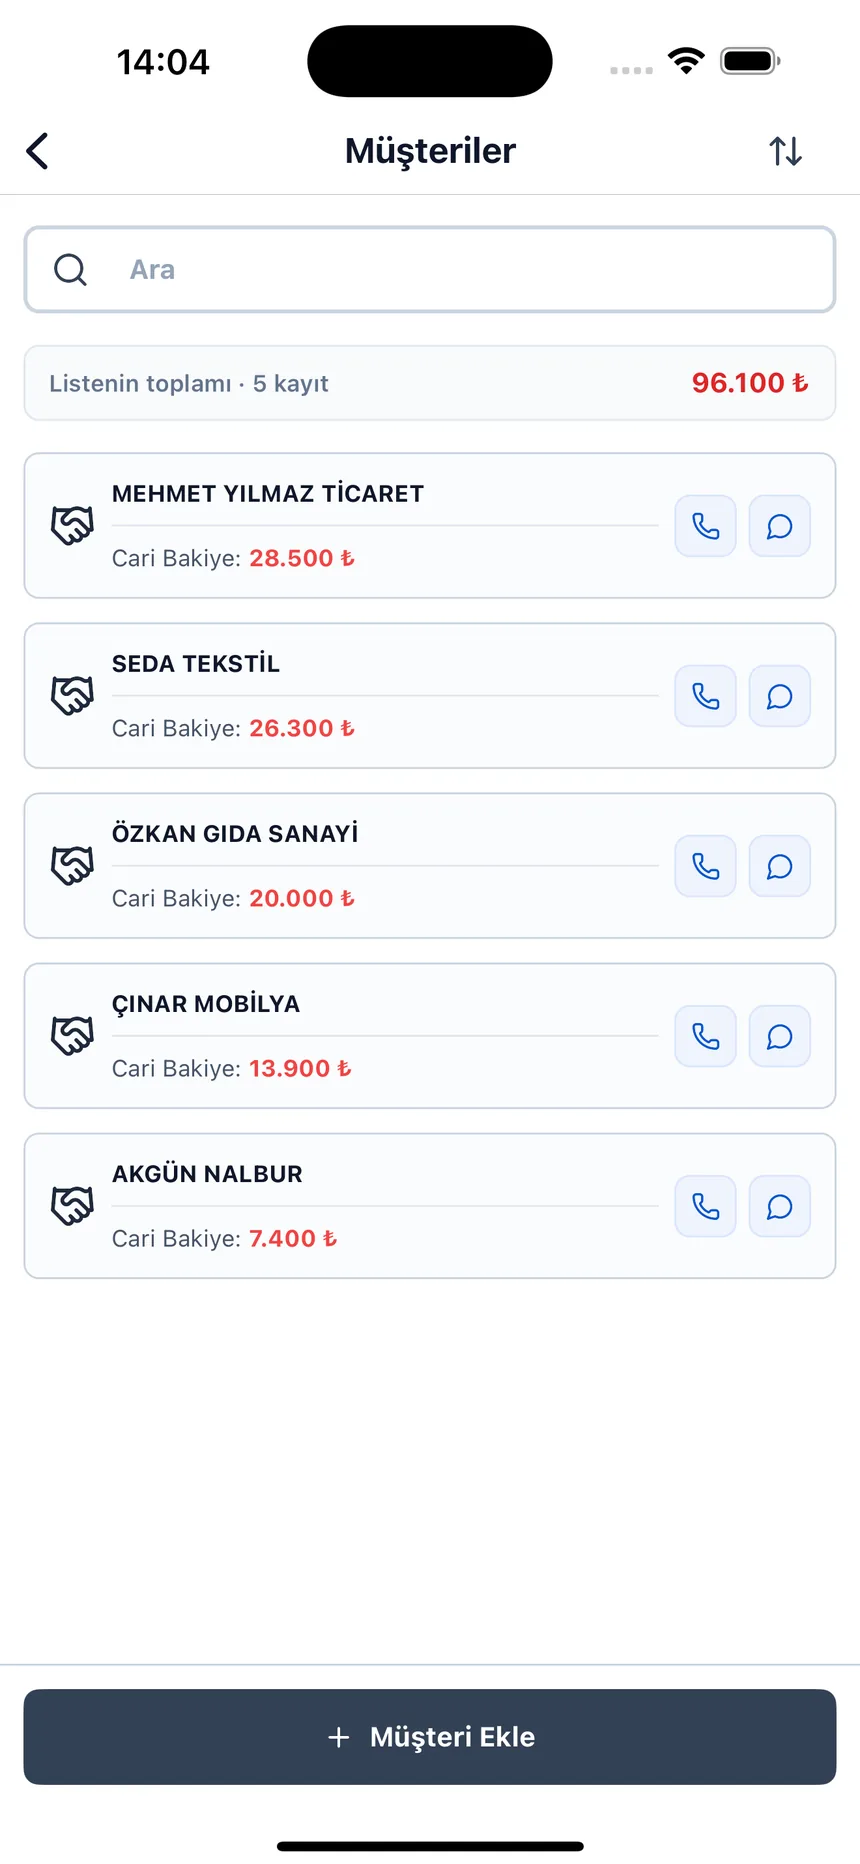
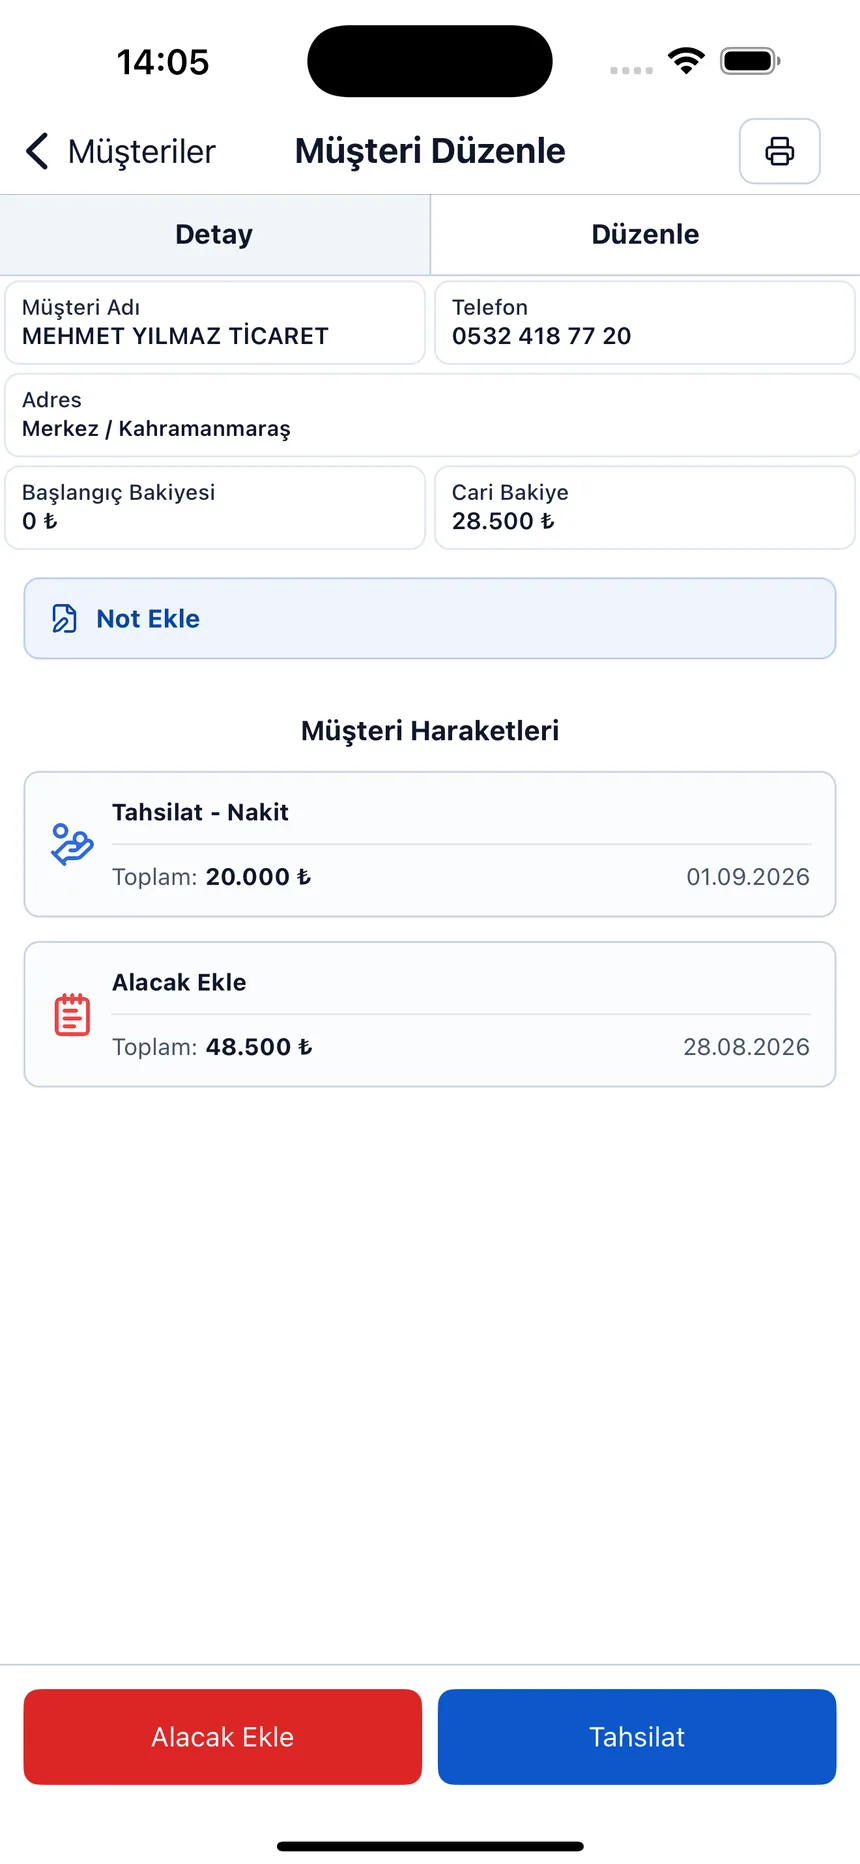
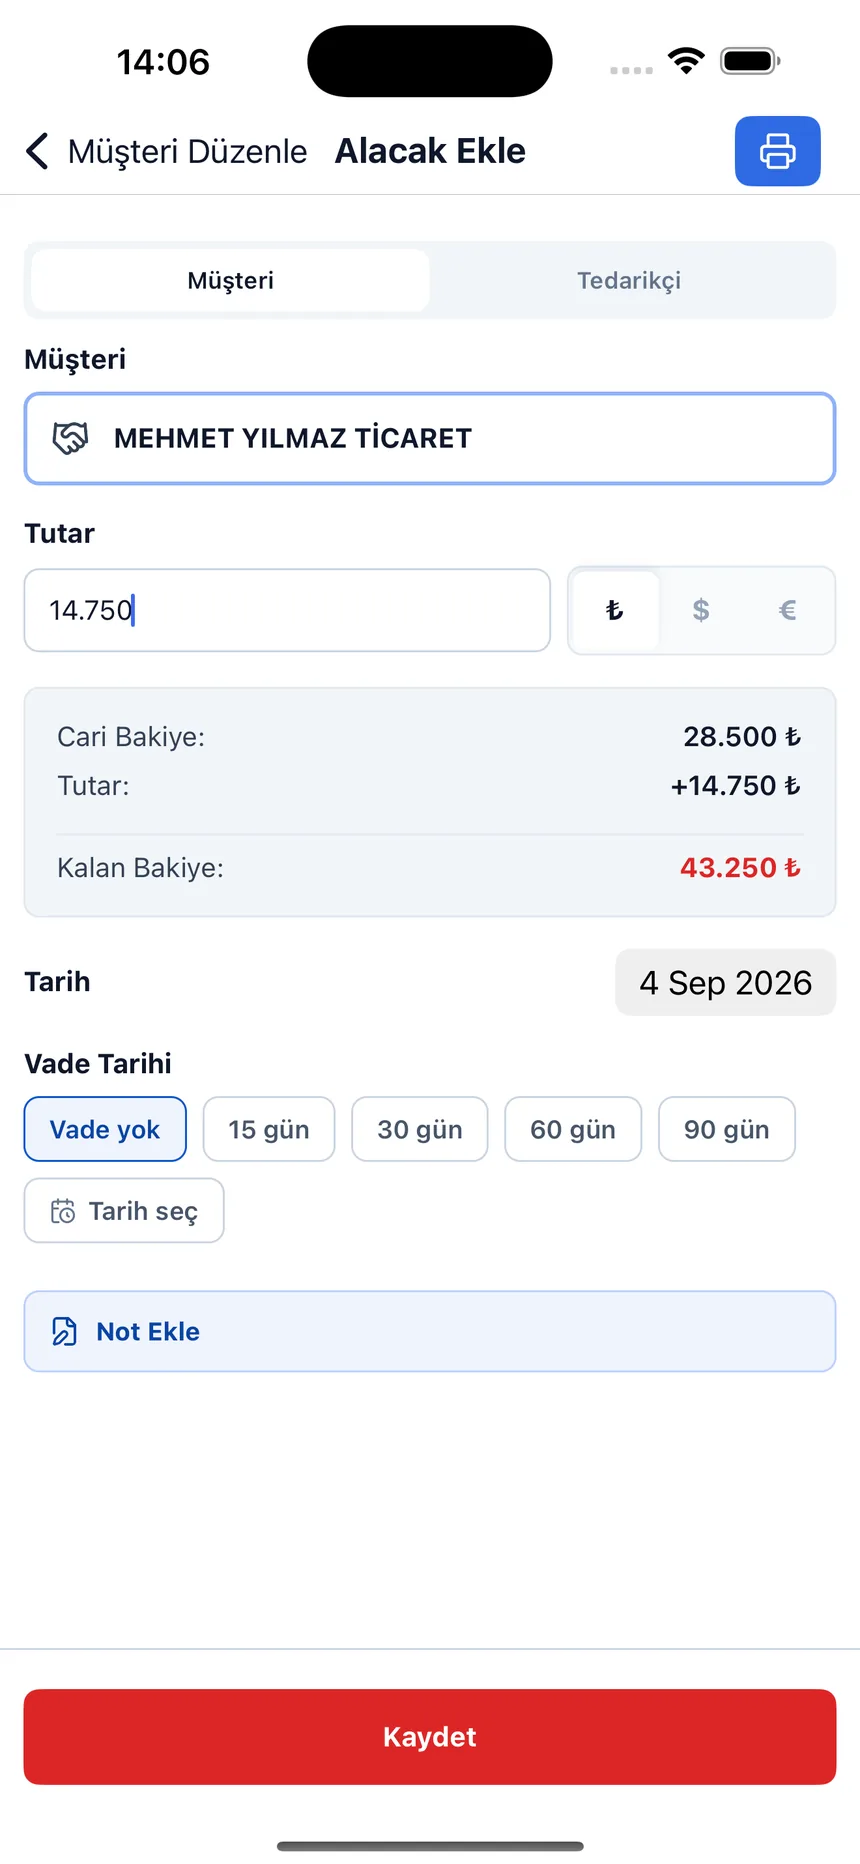
Vencimento e saldo restante no registro do crédito; na tela do caixa, o que entrou em cada conta.
Não controle a carteira num caderno
Abra uma conta gratuita; os cheques recebidos e emitidos ficam separados, cada um com o seu total, e o que venceu fica em vermelho.