Como manter a conta corrente de clientes?
A conta corrente de clientes e fornecedores (cari hesap) é mantida abrindo-se um cadastro para cada empresa e registrando cada lançamento em ordem de data nas colunas data, nº do documento, descrição, débito, crédito e saldo: vendas e compras entram como débito, recebimentos e pagamentos entram na coluna de crédito, e em cada linha o saldo corre como saldo anterior + débito − crédito. Três hábitos sustentam a organização — lançar no mesmo dia, colocar o número do documento na descrição e acrescentar o vencimento a cada linha de débito.
A explicação abaixo trata do procedimento: as colunas do livro, como o lançamento é escrito, como o saldo corre e como a conta é aberta e encerrada. Se os próprios conceitos de débito e crédito são novidade, veja antes a página o que é conta corrente de cliente (cari hesap); aqui a definição não é repetida.
Quais colunas o livro da conta corrente deve ter?
Seja caderno de papel, planilha de Excel ou aplicativo, uma conta corrente que funciona tem estas seis colunas. Menos que isso deixa o controle incompleto; mais que isso, numa pequena empresa, fica sem preencher.
| Coluna | O que se escreve | Por que é necessário |
|---|---|---|
| Data | O dia em que o lançamento ocorreu | O extrato é lido em ordem de data; na conciliação, a diferença é procurada por esta coluna. |
| Nº do documento | Número da nota fiscal, do comprovante, da guia de remessa (irsaliye) ou do cheque | É o único campo que permite casar o seu registro com o da outra parte. |
| Descrição | Breve descrição do lançamento (“devolução de 2 caixas”, “A-1416 quitada”) | A única nota que, meses depois, lembra por que a linha foi lançada. |
| Débito | Valor que aumenta a dívida da outra parte | Na conta de cliente, a nota fiscal de venda é lançada aqui. |
| Crédito | Valor que reduz a dívida | Recebimento, pagamento e devolução são lançados aqui. |
| Saldo | A situação líquida até aquela linha | Faz o erro ser pego na mesma semana; não espera o fim do período. |
Se você trabalha com prazo, acrescente como sétima coluna a data de vencimento. Um valor a receber sem vencimento escrito é um valor do qual não se sabe se está atrasado.
Como manter a conta corrente em seis passos
1. Abra um único cadastro para cada empresa
A conta corrente é aberta com o cadastro da empresa: razão social, número de identificação fiscal, telefone e, se houver, o saldo de abertura (saldo anterior). A regra crítica é a unicidade — se a mesma empresa for mantida em dois cadastros, seu extrato se divide em dois e nenhuma metade mostra o saldo real. Antes de abrir um novo cadastro, pesquise pelo número de identificação fiscal; “Ahmet Ticaret” e “Ahmet Tic. Ltd.” podem ser a mesma empresa. Se souber o saldo de abertura, escreva-o na primeira linha como saldo anterior; se não souber, comece do zero e corrija pela conciliação.
2. Lance o movimento no dia em que ocorreu e com o número do documento
A única coisa que estraga a conta corrente é o lançamento atrasado. Venda, compra, recebimento e pagamento devem ser lançados no mesmo dia; no campo de descrição deve constar o número do documento (nº da nota fiscal, do comprovante, do cheque). Uma linha sem número não pode ser comparada com o extrato da outra parte no fim do período — este é o hábito que mais encurta o tempo para achar a diferença na conciliação.
3. Separe débito e crédito conforme a direção
Na conta de cliente, a nota fiscal que você emite é lançada na coluna de débito e o dinheiro que você recebe, na de crédito. Na conta de fornecedor a direção se inverte: a mercadoria que você recebe aumenta a sua dívida, o pagamento que você faz a reduz. Uma forma prática de evitar confusão é separar os códigos das contas por prefixo (C- para clientes, T- para fornecedores, por exemplo). Se não tiver certeza em qual coluna um lançamento entra, faça uma única pergunta: esta operação aumentou ou reduziu a dívida da outra parte com você?
4. Faça o saldo correr a cada linha
O saldo corrente é encontrado subtraindo-se o total de créditos do total de débitos até aquela linha: saldo = saldo anterior + débito − crédito. Tirar um único total apenas no fim do período revela o erro meses depois; ver o saldo a cada linha faz o valor digitado errado ser pego na mesma semana. No Excel isso se monta com a fórmula de soma acumulada; no aplicativo é calculado automaticamente.
5. Escreva o vencimento em cada linha de débito
Um valor a receber sem vencimento é um valor que não está sendo acompanhado: não se destaca em nenhuma lista, fica apenas como saldo. Se o cliente diz “fim do mês” ou “30 dias”, converta em data exata e registre. Ordenar por valor, uma vez por semana, os vencidos é a rotina mínima que recupera a maior parte dos recebimentos; os detalhes estão na página controle de recebimentos e vencimentos.
6. No fim do período, concilie pelo extrato
Ao fechar o mês, emita o extrato da conta, envie à outra parte e concorde com o saldo. O valor confirmado é o saldo anterior do período seguinte; se não estiver por escrito, a cada conciliação você recomeça do zero. Encerrar a conta por completo também é esta etapa: quando o saldo zerar, não apague o cadastro, deixe no registro o último saldo acordado e a data — o histórico é a única prova diante de uma contestação que surja depois.
Exemplo: o extrato de um mês de conta corrente
Setembro na conta corrente de um cliente. O saldo anterior é de 4.000 ₺, ou seja, era isso que o cliente devia a você no início do mês. Acompanhe a coluna de saldo linha a linha — em cada linha se aplica saldo anterior + débito − crédito:
| Data | Documento / descrição | Débito | Crédito | Saldo |
|---|---|---|---|---|
| 01.09.2026 | Saldo anterior | 4.000 ₺ | — | 4.000 ₺ |
| 04.09.2026 | Nota fiscal de venda A-1382 | 12.500 ₺ | — | 16.500 ₺ |
| 09.09.2026 | Recebimento em dinheiro | — | 6.000 ₺ | 10.500 ₺ |
| 15.09.2026 | Devolução — 1 caixa | — | 1.250 ₺ | 9.250 ₺ |
| 22.09.2026 | Nota fiscal de venda A-1416 | 7.800 ₺ | — | 17.050 ₺ |
| 28.09.2026 | Recebimento por transferência | — | 10.000 ₺ | 7.050 ₺ |
| Total do mês | 24.300 ₺ | 17.250 ₺ | 7.050 ₺ |
A última linha confere o extrato de duas formas: o total de débitos é 24.300 ₺, o total de créditos é 17.250 ₺ e a diferença entre os dois é 7.050 ₺ — igual ao último valor do saldo corrente. Se não bater, o erro está em uma linha e para onde há o salto na coluna de saldo. No fim do mês a dívida do cliente é de 7.050 ₺; se a nota fiscal A-1416, de 22 de setembro, tiver vencimento a prazo, esse valor entrará na lista de acompanhamento do mês seguinte.
Excel ou aplicativo?
Excel: você abre as seis colunas acima, escreve a fórmula de soma acumulada na célula de saldo e mantém uma planilha separada para cada conta. Para poucas contas é uma solução correta e gratuita; a configuração pronta você encontra no modelo gratuito de conta corrente de clientes em Excel. Onde ele sofre é quando o número de contas cresce: escolher o intervalo de datas, filtrar os vencidos e compartilhar o extrato dão trabalho manual a cada vez.
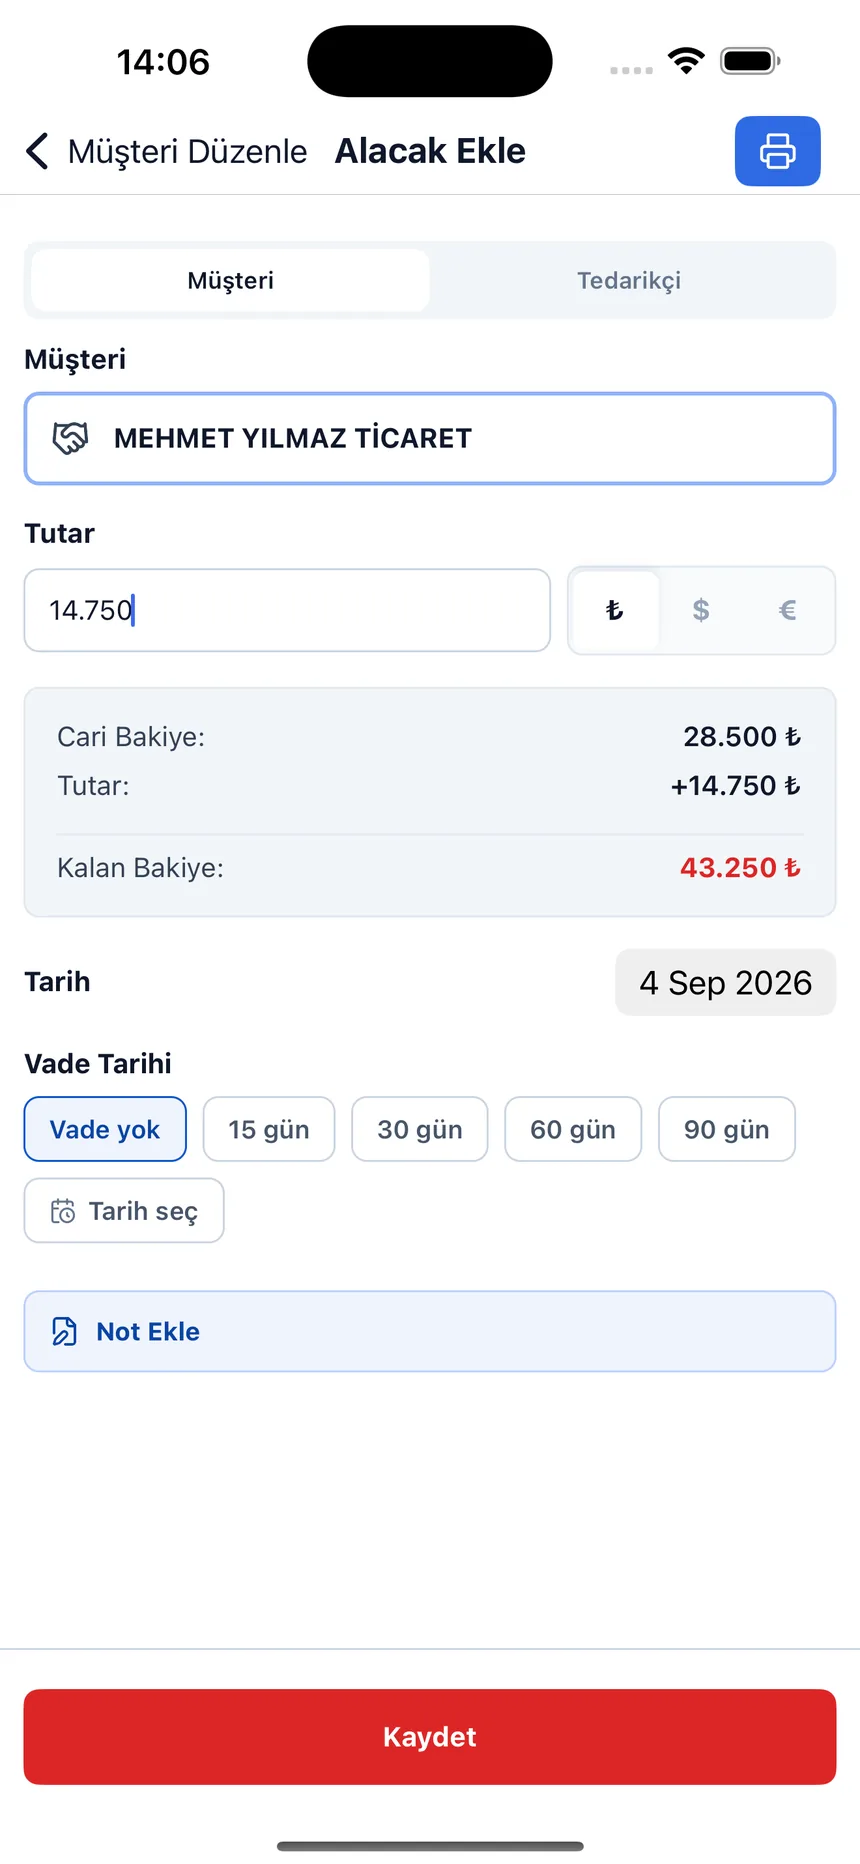
Aplicativo: no Controle de Contas: Fiado você abre o cadastro da conta, registra o lançamento e o saldo corre sozinho; as contas com vencimento próximo ficam reunidas em um relatório à parte, e o extrato sai escolhendo-se o intervalo de datas. Funciona no navegador, não precisa instalar e começa com uma conta gratuita. Se quiser gerenciar estoque e vendas no mesmo lugar, o Ofisx; se no varejo você mantém apenas um caderno de fiado, o Veresiye Takibi pode ser mais adequado; veja qual serve para você na página de comparação.
Comparando o extrato com a outra parte
O resultado de uma conta corrente bem mantida é um saldo que fecha sem discussão no fim do período. O demonstrativo da conta em um determinado intervalo se chama extrato de conta; suas colunas e a leitura do saldo anterior estão em o que é extrato de conta, e como achar a diferença pela data, e não pelo valor, quando os extratos das duas partes não batem, explicamos com uma tabela de exemplo em como fazer a conciliação de saldos. O texto pronto para enviar à outra parte —carta, e-mail e resposta a um e-mail de conciliação recebido— está em modelo de carta e e-mail de conciliação de saldos. Se o seu crédito foi vinculado a um cheque ou promissória, o acompanhamento segue à parte: como controlar cheques e promissórias. Se for preciso transferir o crédito que você tem com seu cliente para quitar uma dívida com seu fornecedor, isso é uma transferência entre contas (cari virman); o texto e o registro estão em uma página à parte.
Perguntas frequentes
Como abrir uma conta corrente de cliente ou fornecedor?
Cria-se uma ficha da empresa com razão social, número fiscal e dados de contato; se o saldo de abertura (saldo transportado) for conhecido, ele vai na primeira linha. Antes de abrir, confira pelo número fiscal se a mesma empresa já está cadastrada — ficha duplicada é o erro mais comum no controle de contas correntes e o último a ser percebido.
Como encerrar uma conta corrente?
Zerar o saldo encerra a conta: o valor pendente é recebido ou pago, depois as duas partes concordam com o saldo final e a data é registrada por escrito. Excluir a ficha não é encerrar; mesmo que queira tirar da lista um cliente com quem não trabalha mais, guarde o histórico de movimentações, pois ele é o único documento em que você poderá se apoiar numa contestação futura.
Como ler uma conta corrente?
Da esquerda para a direita: data, documento, débito, crédito e o saldo naquela linha. Se o saldo for positivo, a outra parte deve a você; se for negativo, você deve a ela ou houve recebimento a maior. Para entender o que uma linha alterou, basta ver a diferença do saldo em relação à linha anterior.
Manter a conta corrente no Excel é suficiente?
É suficiente quando há poucas contas e poucas movimentações; com a disposição de colunas e a fórmula de saldo acumulado montadas, o Excel funciona bem. Quando o número de contas passa de 40-50 e as movimentações mensais passam de 300-400, escolher um período, separar os vencidos e compartilhar extratos viram trabalho manual, e a margem de erro fica evidente nesse ponto.
Manter um livro de contas correntes é obrigação legal?
O registro de conta corrente aqui é o controle interno da empresa e não substitui os livros comerciais oficiais. Quais livros você é obrigado a manter depende do tipo de empresa e do regime a que está sujeito; pergunte ao seu contador. O objetivo do controle de contas correntes não é a legislação, e sim saber a qualquer momento quanto você tem a receber de cada um.
O que fazer se a mesma empresa é cliente e fornecedora ao mesmo tempo?
Abrir duas ffichas separadas, uma como cliente e outra como fornecedor, é o método mais legível; ao pagar, não há confusão sobre qual relação está sendo quitada. Se usar uma ficha só, indique sempre a direção no campo de descrição; caso contrário, mesmo que o saldo pareça correto, o próprio extrato fica incompreensível.
Última atualização: 2026-09-20
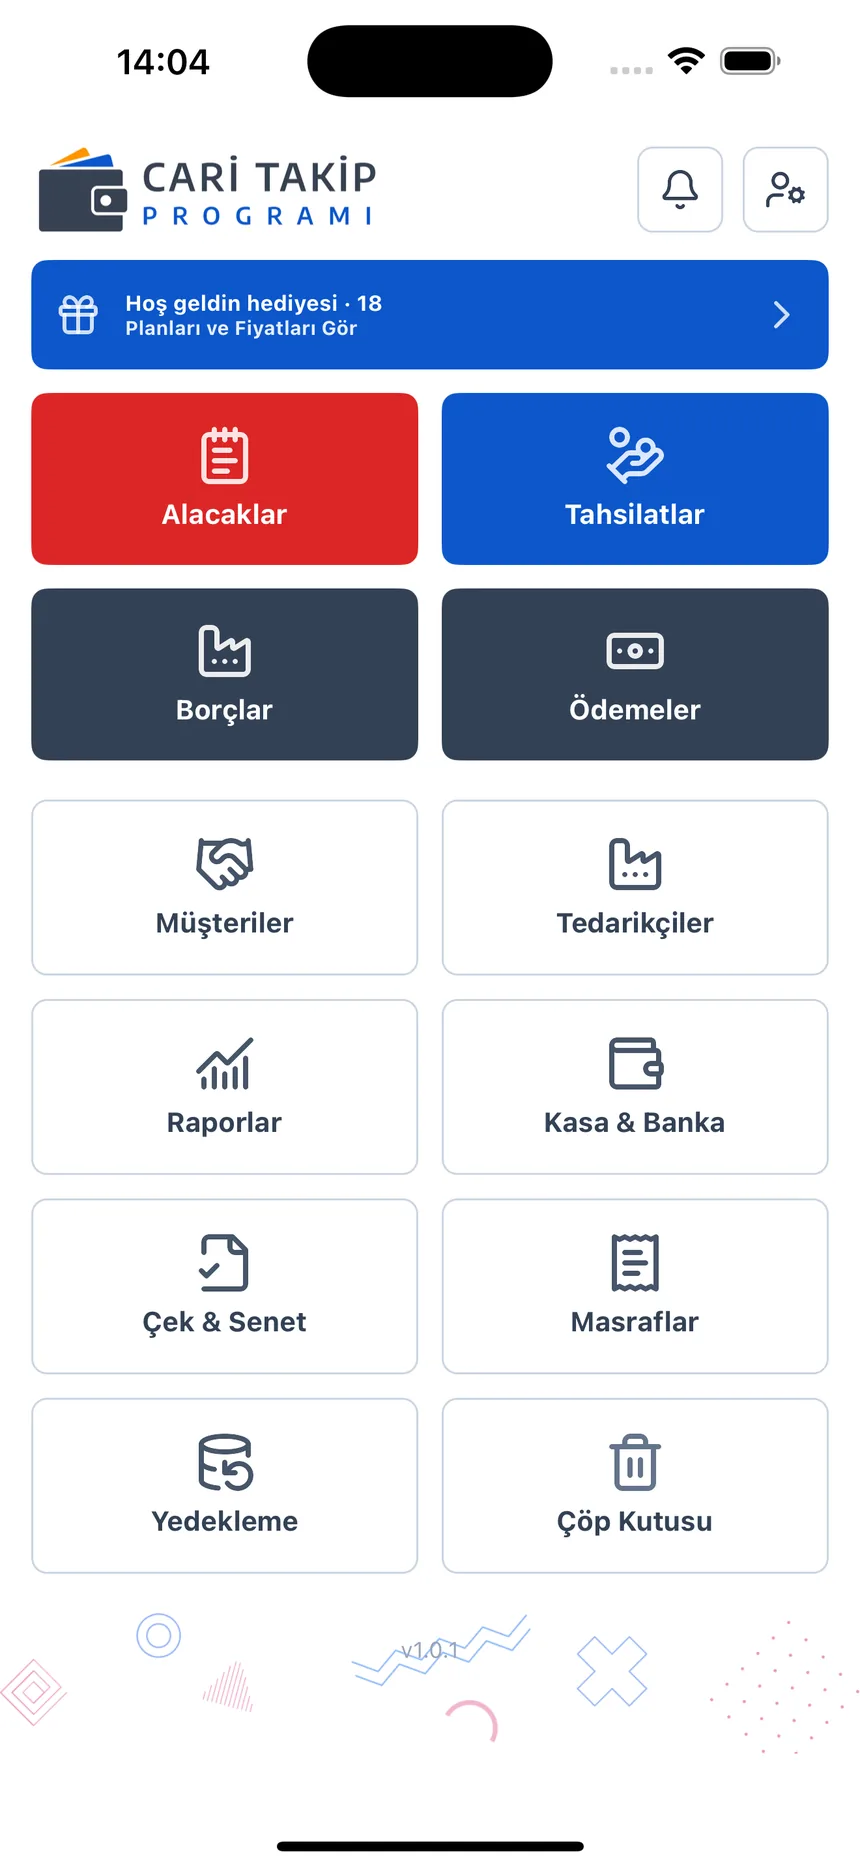
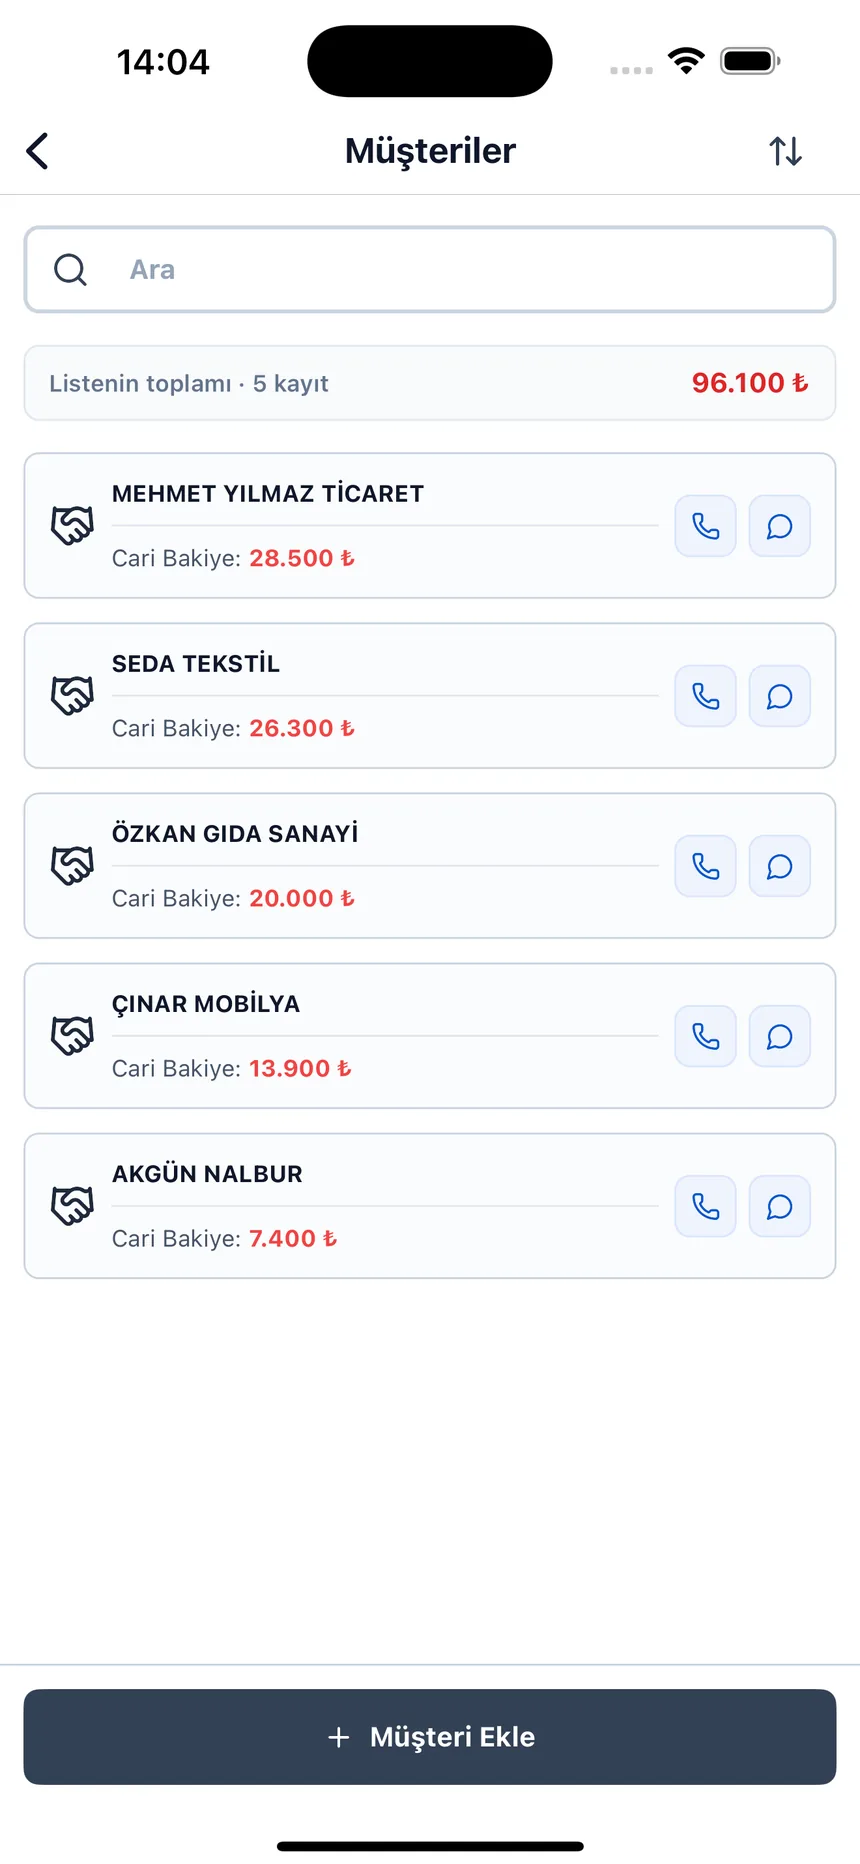
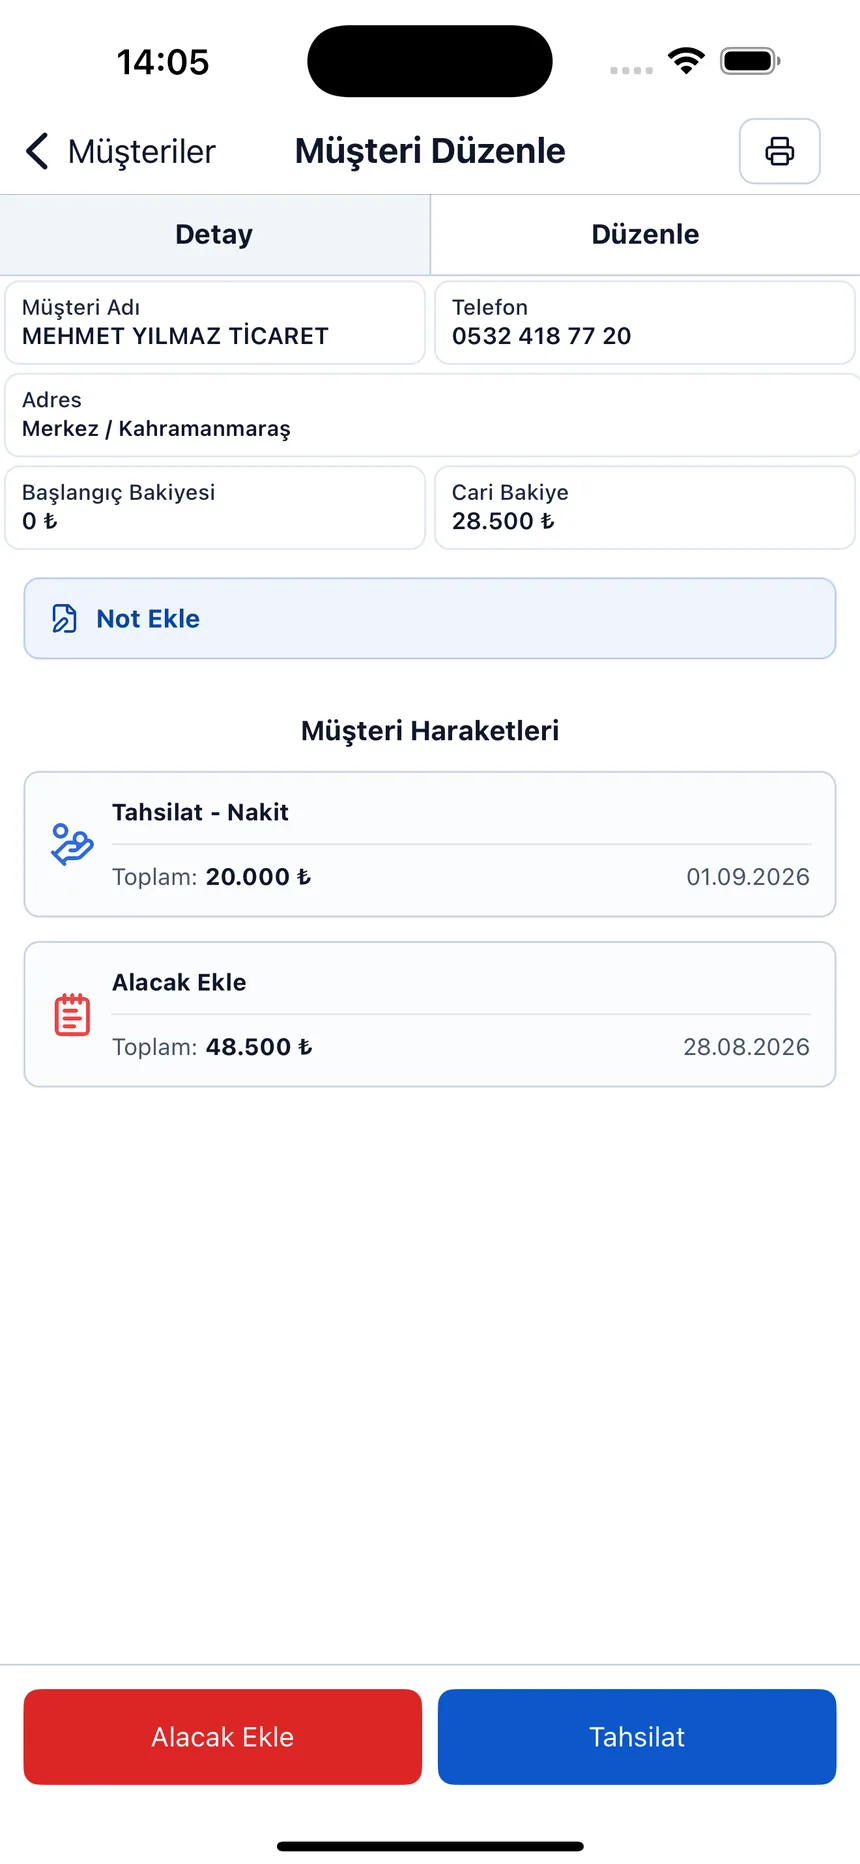
Ficha da conta e tela de movimentações
Abra a ficha, lance a movimentação; o saldo avança sozinho.
Deixe de somar o saldo à mão
Crie uma conta gratuita e monte suas ffichas; débito, crédito e saldo corrente já vêm calculados.