¿Cómo llevar una cuenta corriente comercial?
La cuenta corriente comercial se lleva abriendo una ficha para cada empresa y anotando cada movimiento en orden cronológico en las columnas fecha, n.º de documento, descripción, cargo, abono y saldo: las ventas y las compras se anotan como cargo, los cobros y los pagos como abono, y en cada línea el saldo se calcula como saldo anterior + cargo − abono. Tres hábitos mantienen el sistema en pie: anotar el movimiento el mismo día, poner el número de documento en la descripción y añadir un vencimiento a cada línea de cargo.
La explicación que sigue describe el procedimiento: las columnas del libro, cómo se anota un movimiento, cómo evoluciona el saldo y cómo se abre y se cierra una cuenta. Si los conceptos de deuda y cobro son nuevos para usted, mire primero la página qué es una cuenta corriente comercial; aquí no se repite la definición.
¿Qué columnas tiene el libro de una cuenta corriente comercial?
Sea un libro en papel, una hoja de Excel o un programa, un sistema de cuentas que funciona consta de estas seis columnas. Con menos, el seguimiento queda incompleto; con más, en un negocio pequeño se quedan sin rellenar.
| Columna | Qué se anota | Por qué es necesaria |
|---|---|---|
| Fecha | El día en que se produjo el movimiento | El detalle se lee por orden de fecha; en la conciliación, la diferencia se busca en esta columna. |
| N.º de documento | Número de factura, de justificante bancario, de albarán (documento de entrega; en Turquía, irsaliye) o de cheque | Es el único campo que se puede casar con el registro de la otra parte. |
| Descripción | Una breve descripción del movimiento (“devolución de 2 cajas”, “A-1416 cerrada”) | La única nota que, meses después, recuerda por qué se introdujo la línea. |
| Cargo | El importe que aumenta la deuda de la otra parte | En la cuenta de un cliente, aquí se anota la factura de venta. |
| Abono | El importe que reduce la deuda | Aquí se anotan los cobros, los pagos y las devoluciones. |
| Saldo | La situación neta hasta esa línea | Permite detectar el error la misma semana, sin esperar al cierre del periodo. |
Si trabaja con crédito a plazo, añada como séptima columna la fecha de vencimiento. Un cobro pendiente sin vencimiento es un cobro del que no se sabe si está atrasado.
Cómo llevar una cuenta corriente comercial en seis pasos
1. Abra una única ficha de cuenta para cada empresa
La cuenta se abre con la ficha de la empresa: razón social, NIF, teléfono y, si lo hay, el saldo de apertura (saldo anterior). La regla fundamental es la unicidad: si la misma empresa se lleva en dos fichas distintas, su detalle se divide en dos y ninguna mitad muestra el saldo real. Antes de abrir una ficha nueva, busque por NIF; “Ahmet Ticaret” y “Ahmet Tic. Ltd.” pueden ser la misma empresa. Si conoce el saldo de apertura, anótelo en la primera línea como saldo anterior; si no, empiece desde cero y corríjalo con la conciliación.
2. Anote el movimiento el mismo día y con su número de documento
Lo único que estropea una cuenta corriente es el registro tardío. Las ventas, las compras, los cobros y los pagos deben registrarse el mismo día; en el campo de descripción hay que escribir el número de documento (n.º de factura, de justificante, de cheque). Una línea sin número no se puede comparar con el detalle de la otra parte al cierre del periodo; este es el hábito que más acorta el tiempo de encontrar la diferencia en la conciliación.
3. Separe los cargos y los abonos según su sentido
En la cuenta de un cliente, la factura que usted emite se anota en la columna de cargo y el dinero que recibe de él en la de abono. En la cuenta de un proveedor el sentido es el inverso: la mercadería que recibe aumenta su deuda y el pago que realiza la reduce. Una forma práctica de evitar confusiones es distinguir los códigos de cuenta con un prefijo (C- para clientes, P- para proveedores, por ejemplo). Si no está seguro de en qué columna va un movimiento, hágase una sola pregunta: ¿esta operación ha aumentado o ha reducido lo que la otra parte le debe?
4. Lleve el saldo línea a línea
El saldo acumulado se obtiene restando el total de abonos del total de cargos hasta esa línea: saldo = saldo anterior + cargo − abono. Calcular un único total al cierre del periodo muestra el error meses después; ver el saldo en cada línea permite detectar una cifra mal introducida la misma semana. En Excel esto se monta con una fórmula de suma acumulada; en un programa se calcula automáticamente.
5. Anote el vencimiento en cada línea de cargo
Un cobro sin vencimiento es un cobro sin seguimiento: no destaca en ninguna lista, solo figura como saldo. Si el cliente dice “a fin de mes” o “a 30 días”, conviértalo en una fecha exacta y regístrelo. Ordenar cada semana los vencidos por importe es el sistema más pequeño que permite recuperar buena parte de los cobros; el detalle está en la página seguimiento de cobros y vencimientos.
6. Al cierre del periodo, concilie con el extracto
Al cerrar el mes, saque el detalle de la cuenta, envíelo a la otra parte y pónganse de acuerdo en el saldo. El importe confirmado es el saldo anterior del periodo siguiente; si no está por escrito, empezará de cero en cada conciliación. Cerrar una cuenta del todo también es este paso: cuando el saldo llegue a cero, no borre la ficha; deje registrados el último saldo acordado y su fecha, porque el historial de movimientos es la única prueba ante una objeción posterior.
Ejemplo: el detalle de la cuenta de un mes
El mes de septiembre de la cuenta de un cliente. El saldo anterior es 4.000 ₺, es decir, esto era lo que el cliente le debía al empezar el mes. Siga la columna de saldo línea a línea: en cada una se aplica saldo anterior + cargo − abono:
| Fecha | Documento / descripción | Cargo | Abono | Saldo |
|---|---|---|---|---|
| 01.09.2026 | Saldo anterior | 4.000 ₺ | — | 4.000 ₺ |
| 04.09.2026 | Factura de venta A-1382 | 12.500 ₺ | — | 16.500 ₺ |
| 09.09.2026 | Cobro en efectivo | — | 6.000 ₺ | 10.500 ₺ |
| 15.09.2026 | Devolución — 1 caja | — | 1.250 ₺ | 9.250 ₺ |
| 22.09.2026 | Factura de venta A-1416 | 7.800 ₺ | — | 17.050 ₺ |
| 28.09.2026 | Cobro por transferencia | — | 10.000 ₺ | 7.050 ₺ |
| Total del mes | 24.300 ₺ | 17.250 ₺ | 7.050 ₺ |
La última línea verifica el detalle de dos maneras: el total de cargos es 24.300 ₺, el de abonos 17.250 ₺ y su diferencia 7.050 ₺, igual que el último valor del saldo acumulado. Si no coincide, el error está en una línea y se localiza en el punto donde la columna de saldo da un salto. Al final del mes la deuda del cliente es de 7.050 ₺; si la factura A-1416 del 22 de septiembre es a plazo, este importe figurará en la lista de seguimiento del mes siguiente.
¿Con Excel o con un programa?
Excel: abre las seis columnas de arriba, escribe en la celda del saldo la fórmula de suma acumulada y lleva una hoja distinta para cada cuenta. Es una solución correcta y gratuita para pocas cuentas; puede encontrar la configuración ya hecha en la plantilla gratuita de Excel para cuentas de clientes. Sus dificultades aparecen cuando aumenta el número de cuentas: elegir el intervalo de fechas, filtrar los vencidos y compartir el extracto son tareas manuales cada vez.
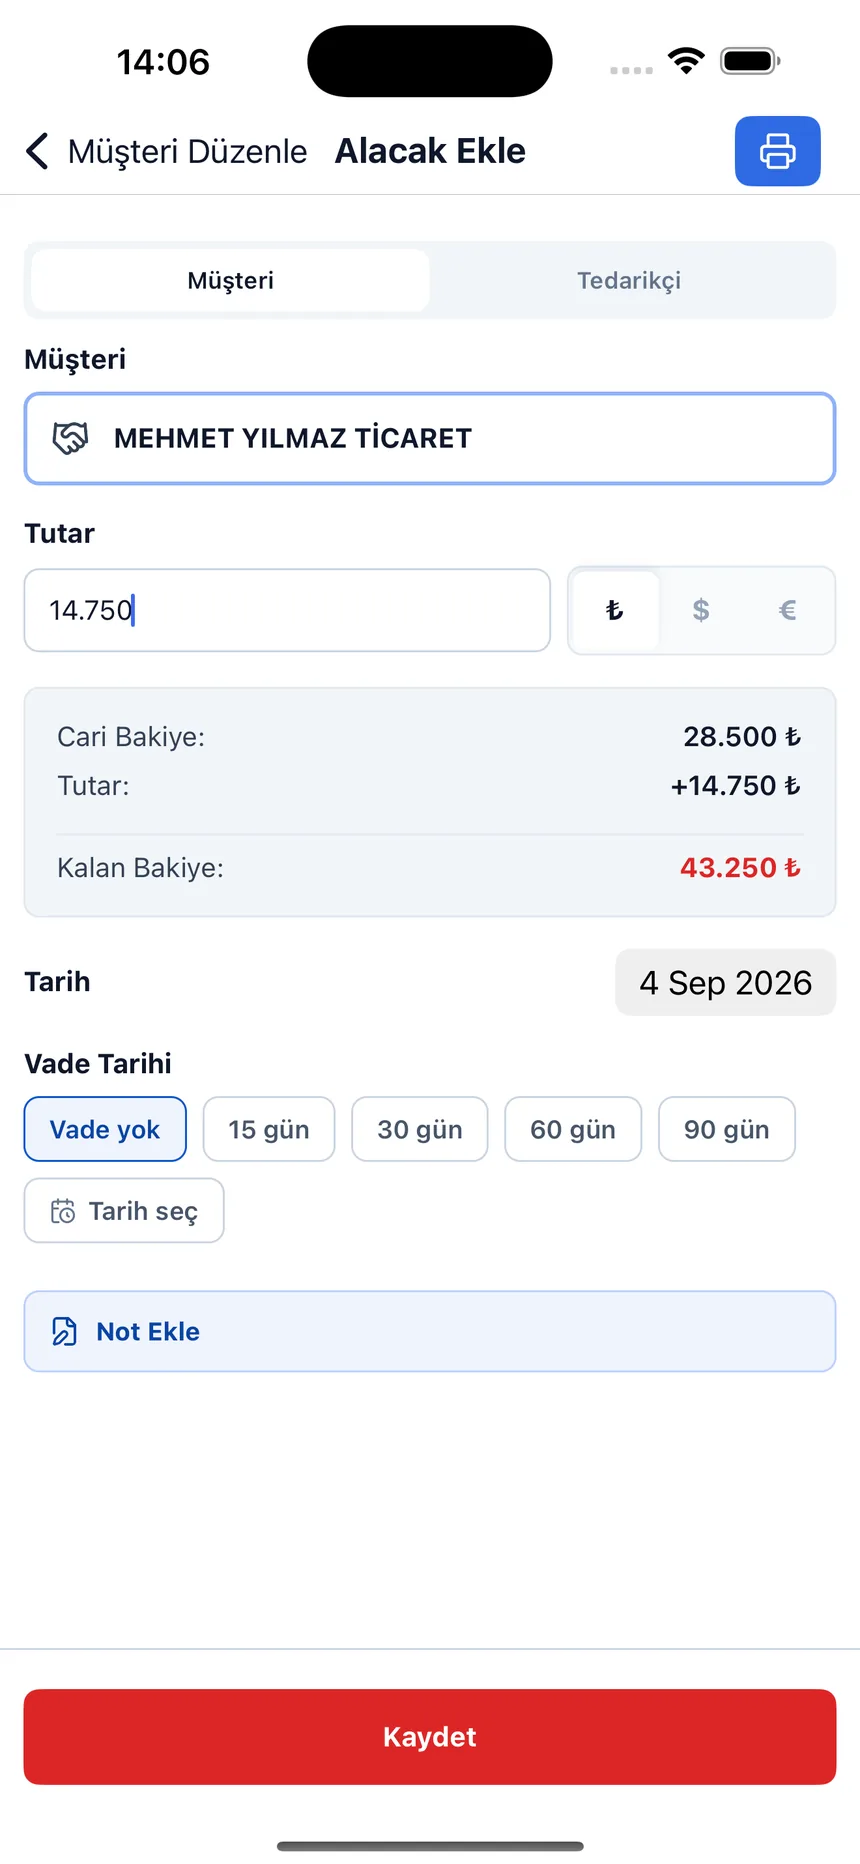
Programa: en Libro de Cuentas: Deudas abre la ficha de la cuenta, introduce el movimiento y el saldo se actualiza solo; las cuentas con vencimiento próximo se reúnen en un informe aparte y el extracto se obtiene eligiendo un intervalo de fechas. Funciona desde el navegador, no requiere instalación y se empieza con una cuenta gratuita. Si quiere gestionar también el inventario y las ventas desde el mismo lugar, Ofisx; si en el comercio minorista solo lleva un libro de fiados, Control de fiados puede ser más adecuado; puede ver cuál se ajusta a usted en la página de comparación.
Comparar el detalle con la otra parte
La contrapartida de una cuenta corriente bien llevada es un saldo que se cierra sin discusión al final del periodo. El detalle de la cuenta en un intervalo determinado se llama extracto de cuenta; sus columnas y cómo se lee el saldo anterior los hemos explicado en la página qué es un extracto de cuenta, y cómo encontrar la diferencia por la fecha y no por el importe cuando los detalles de las dos partes no coinciden, en la página cómo hacer la conciliación de saldos, con una tabla de ejemplo. El texto listo para el escrito que enviará a la otra parte —carta, correo y respuesta a un correo de conciliación recibido— está en la página modelo de carta y correo de conciliación de saldos. Si el cobro que le deben se ha documentado con un cheque o un pagaré, su seguimiento se lleva aparte: cómo hacer el seguimiento de cheques y pagarés. Si hay que ceder el cobro que tiene a un cliente a cambio de una deuda con su proveedor, eso es una compensación entre cuentas (virman); su redacción y su registro están en otra página.
Preguntas frecuentes
¿Cómo se abre una cuenta corriente de cliente o proveedor?
Se crea una ficha de cuenta con la razón social, el número de identificación fiscal y los datos de contacto de la empresa; si se conoce, el saldo inicial (saldo arrastrado) se anota en la primera línea. Antes de abrirla, compruebe con el número fiscal si esa misma empresa ya está registrada: la ficha duplicada es el error más frecuente en el control de cuentas y el que se detecta más tarde.
¿Cómo se cierra una cuenta corriente?
Poner el saldo a cero cierra la cuenta: se cobra o se paga la deuda pendiente, después ambas partes concilian el saldo final y la fecha se deja por escrito. Borrar la ficha no es cerrarla; aunque quiera quitar de la lista a una cuenta con la que ya no trabaja, conserve el historial de movimientos, porque ante una reclamación posterior es el único documento en el que podrá apoyarse.
¿Cómo se lee una cuenta corriente?
De izquierda a derecha: fecha, documento, debe, haber y el saldo de esa línea. Si el saldo es positivo, la otra parte le debe a usted; si es negativo, usted le debe a ella o se ha cobrado de más. Para entender qué cambió una línea basta mirar en la columna de saldo la diferencia con la línea anterior.
¿Basta con llevar la cuenta corriente en Excel?
Basta si tiene pocas cuentas y pocos movimientos; con el orden de columnas y la fórmula de saldo acumulado bien montados, Excel funciona correctamente. Cuando supera las 40-50 cuentas o los 300-400 movimientos al mes, elegir un rango de fechas, filtrar los vencidos y compartir extractos pasa a ser trabajo manual, y es en ese punto cuando el margen de error se hace evidente.
¿Es obligatorio llevar un libro de cuentas corrientes?
Este registro de cuentas corrientes es el control interno de su negocio y no sustituye a los libros comerciales oficiales. Los libros que está obligado a llevar dependen del tipo de empresa y del régimen al que esté sujeto; consúltelo con su asesor contable. El objetivo de llevar el control de cuentas no es la normativa, sino saber en todo momento cuánto le debe cada uno.
¿Qué hago si la misma empresa es a la vez cliente y proveedor?
Lo más legible es abrir dos fichas separadas, una como cliente y otra como proveedor; así, al pagar no se confunde qué relación se está cerrando. Si lo lleva todo en una sola ficha, indique siempre el sentido en el campo de descripción; de lo contrario, aunque el saldo parezca correcto, el propio extracto resulta incomprensible.
Última actualización: 2026-09-20
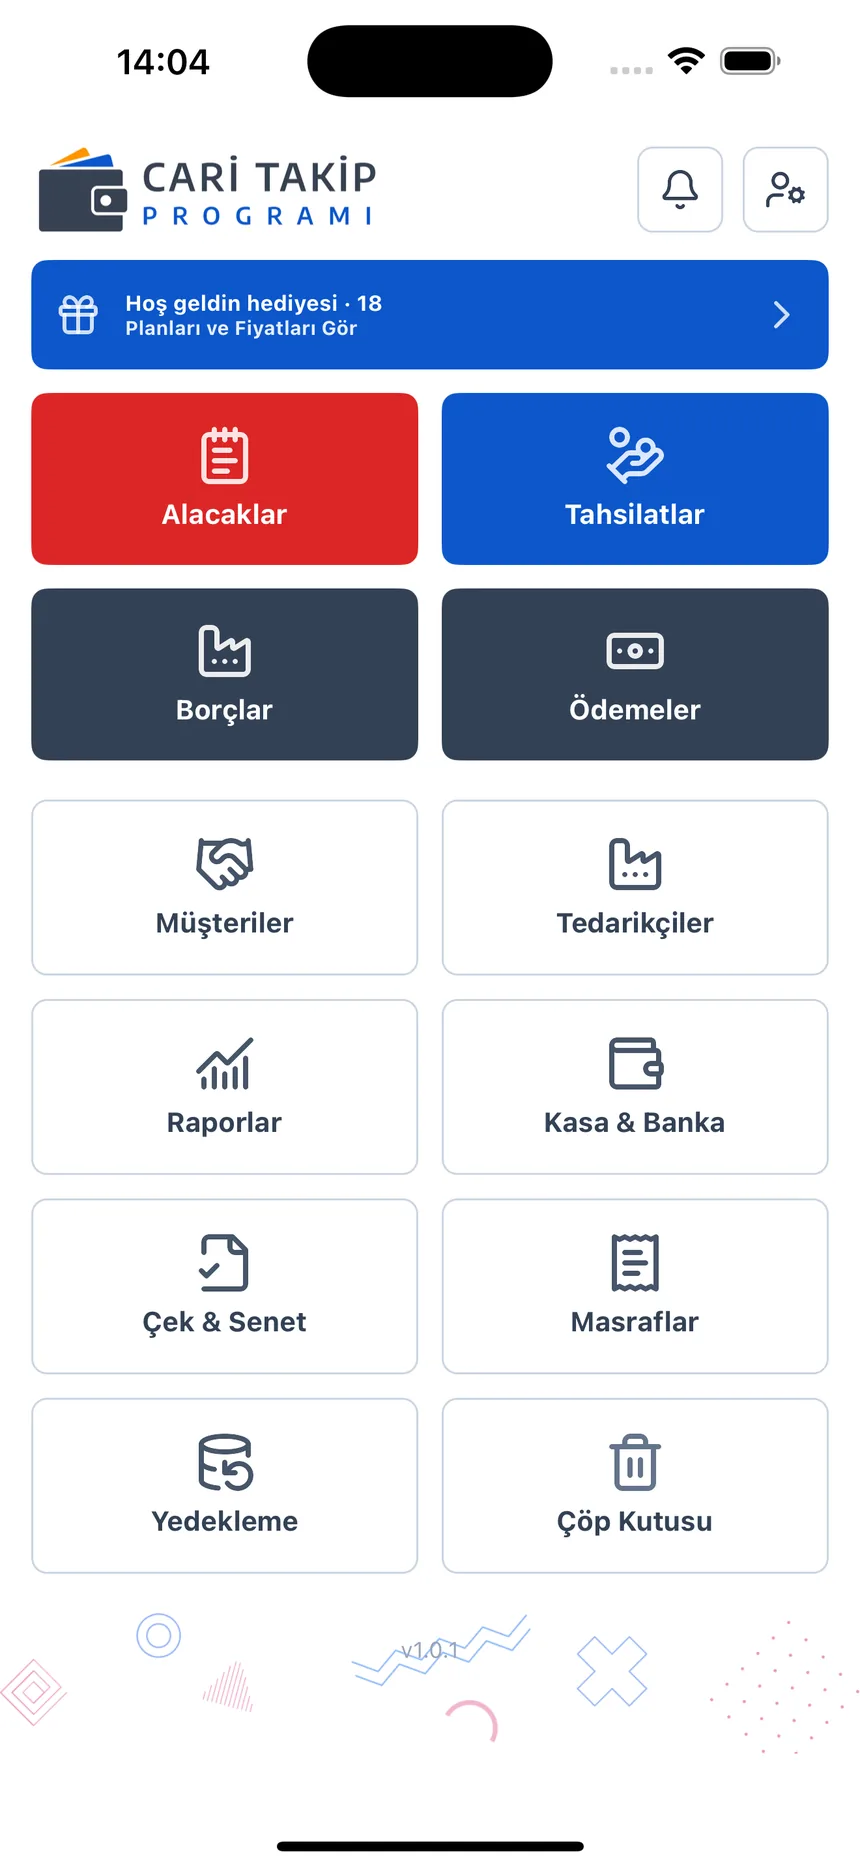
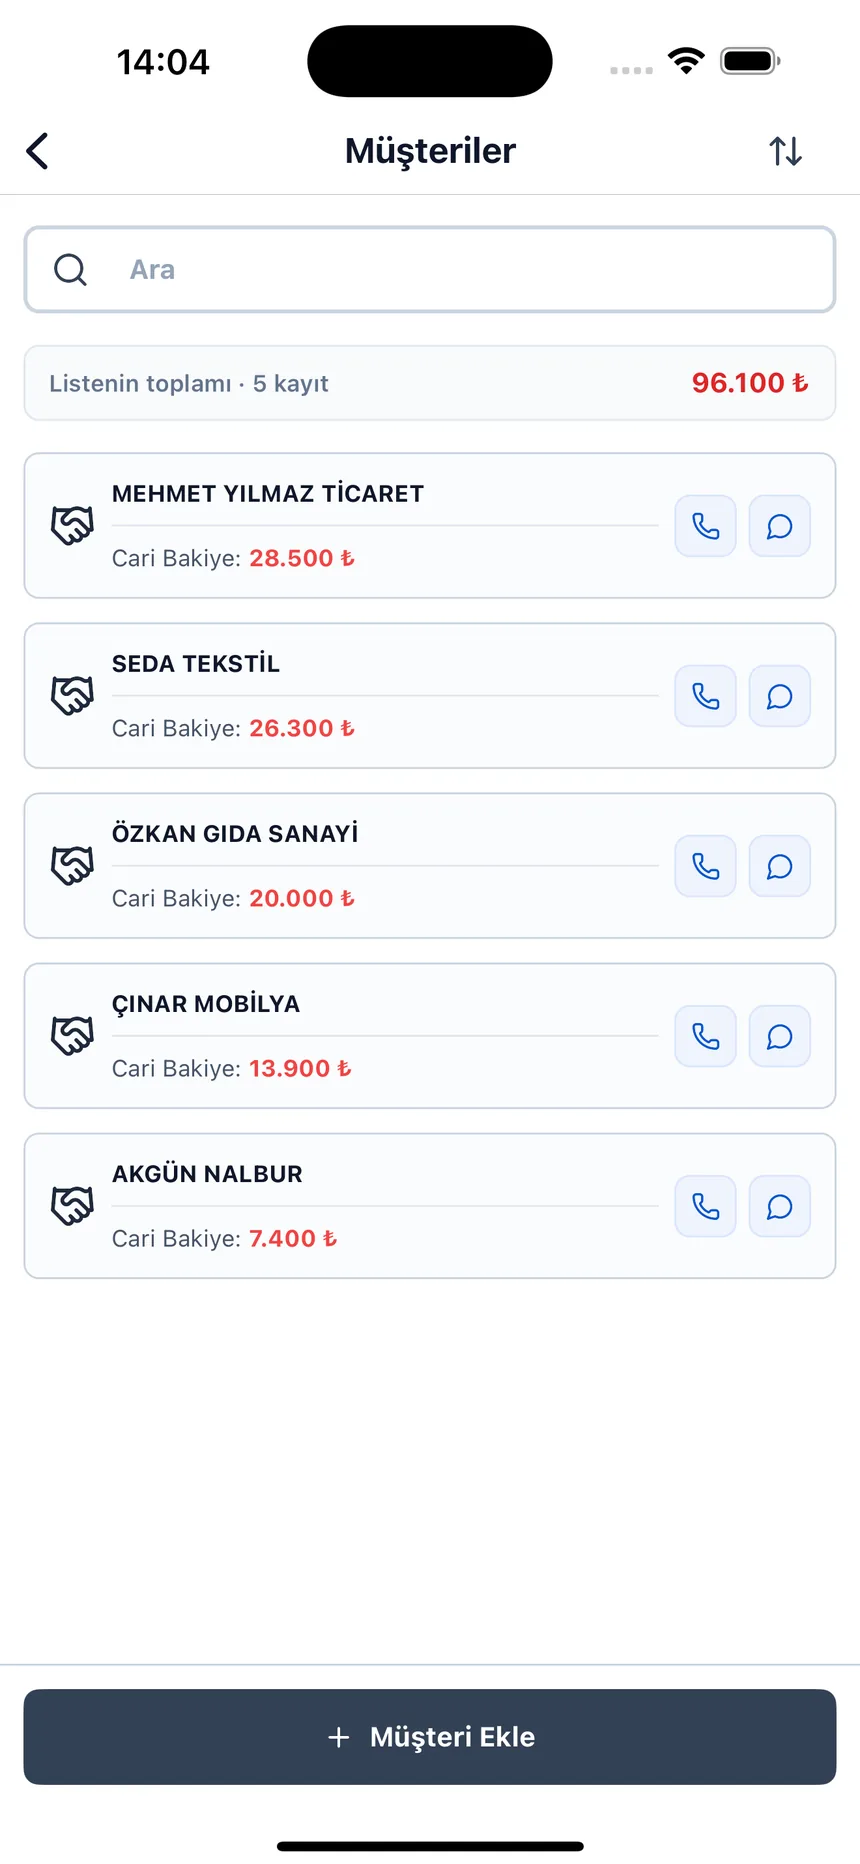
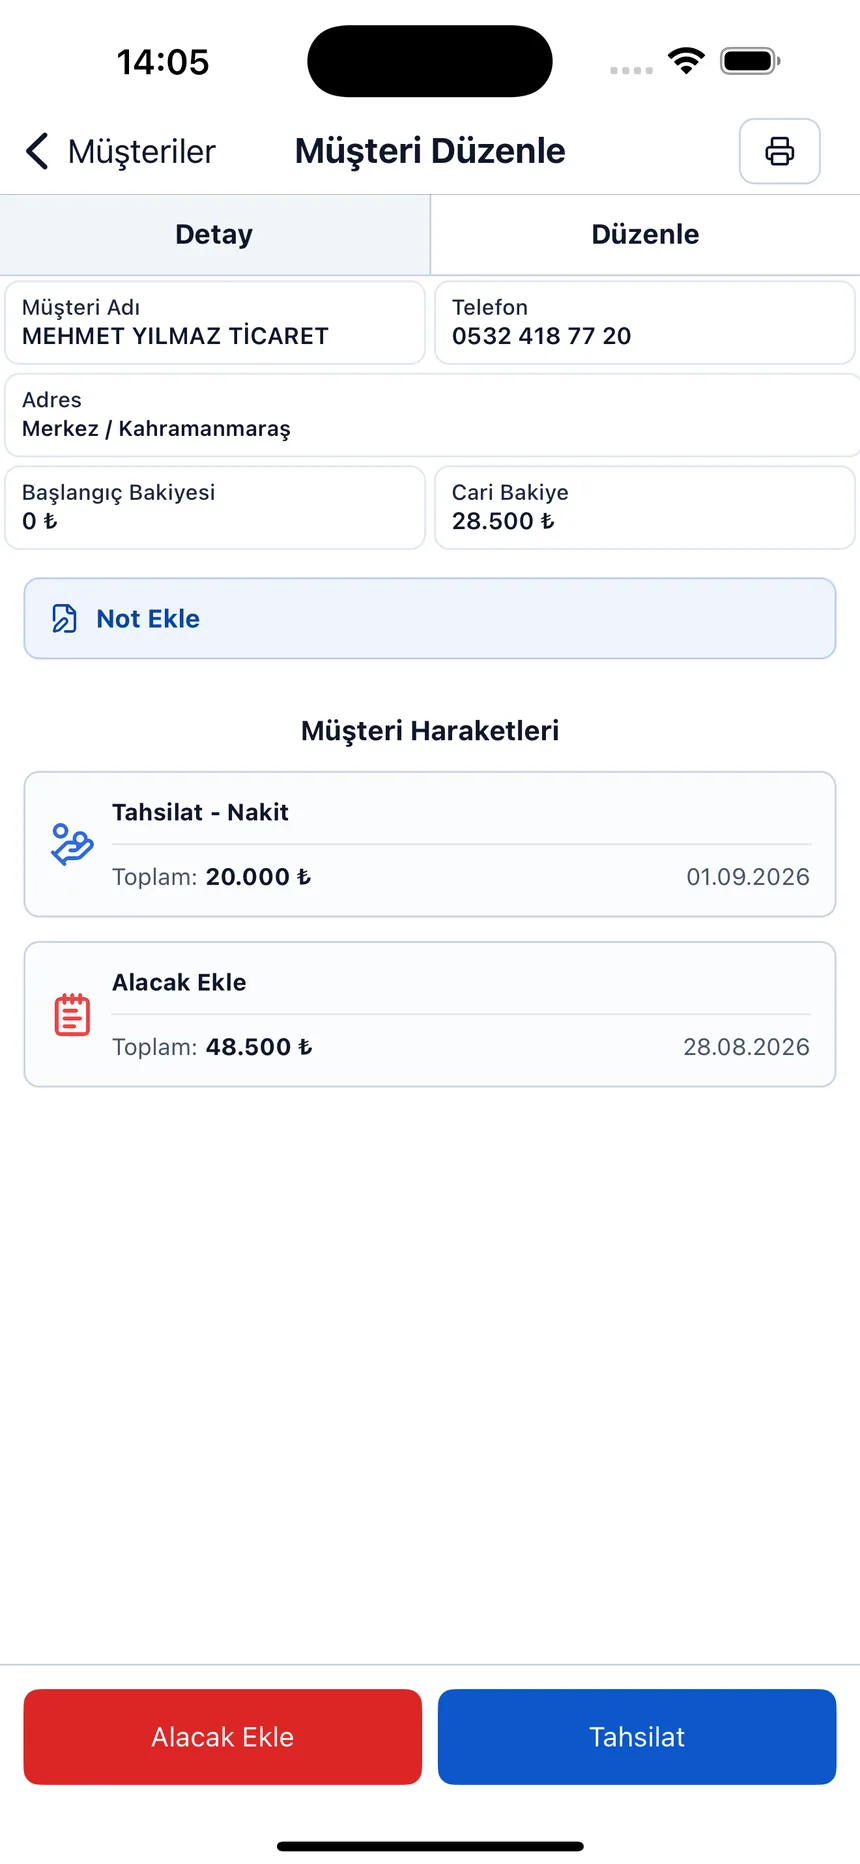
Ficha de cuenta y pantalla de movimientos
Abra la ficha, registre el movimiento y deje que el saldo se actualice solo.
Deje de sumar el saldo a mano
Abra una cuenta gratuita, cree sus fichas de cuenta y obtenga el debe, el haber y el saldo acumulado ya calculados.