Cách theo dõi tài khoản công nợ
Tài khoản công nợ (cari hesap) được theo dõi bằng cách mở một thẻ cho mỗi công ty và ghi mọi giao dịch giữa hai bên theo thứ tự thời gian vào các cột ngày, số chứng từ, diễn giải, nợ, có và số dư: bán hàng và mua hàng ghi vào cột nợ, thu tiền và thanh toán ghi vào cột có, và ở mỗi dòng số dư được cộng dồn theo số dư trước + nợ − có. Ba thói quen giữ cho hệ thống vận hành tốt — ghi giao dịch ngay trong ngày, ghi số chứng từ vào phần diễn giải và thêm hạn thanh toán cho mỗi dòng nợ.
Phần trình bày dưới đây nói về quy trình: các cột của sổ, cách ghi một giao dịch, cách số dư được cộng dồn và cách mở, đóng một tài khoản. Nếu bản thân các khái niệm nợ – có còn mới với bạn, hãy xem trước trang tài khoản công nợ là gì; định nghĩa sẽ không được nhắc lại ở đây.
Sổ tài khoản công nợ có những cột nào?
Dù là sổ giấy, bảng Excel hay phần mềm, một hệ thống công nợ hoạt động tốt gồm sáu cột sau. Ít hơn thì việc theo dõi bị thiếu, nhiều hơn thì ở doanh nghiệp nhỏ sẽ bị bỏ trống không ai điền.
| Cột | Ghi gì | Vì sao cần |
|---|---|---|
| Ngày | Ngày giao dịch phát sinh | Bảng kê được đọc theo thứ tự ngày; khi đối chiếu, chênh lệch được tìm từ cột này. |
| Số chứng từ | Số hóa đơn, chứng từ ngân hàng, phiếu giao hàng (irsaliye) hoặc séc | Đây là trường duy nhất có thể khớp với sổ của đối tác. |
| Diễn giải | Mô tả ngắn về giao dịch (“trả lại 2 thùng”, “đã tất toán A-1416”) | Ghi chú duy nhất nhắc bạn, nhiều tháng sau, vì sao dòng đó được nhập. |
| Nợ | Số tiền làm tăng khoản nợ của đối tác | Trong tài khoản khách hàng, hóa đơn bán hàng được ghi vào đây. |
| Có | Số tiền làm giảm khoản nợ | Thu tiền, thanh toán và trả hàng được ghi vào đây. |
| Số dư | Tình trạng ròng tính đến dòng đó | Giúp phát hiện sai sót ngay trong tuần; không phải chờ đến cuối kỳ. |
Nếu bạn bán chịu có kỳ hạn, hãy thêm ngày đến hạn làm cột thứ bảy. Một khoản phải thu không ghi hạn là khoản không thể biết đã quá hạn hay chưa.
Sáu bước để theo dõi tài khoản công nợ
1. Mở một thẻ công nợ duy nhất cho mỗi công ty
Tài khoản công nợ được mở bằng thẻ của công ty: tên pháp lý, mã số thuế, số điện thoại và số dư mở đầu (số dư đầu kỳ) nếu có. Quy tắc then chốt là tính duy nhất — nếu cùng một công ty nằm ở hai thẻ riêng, bảng kê của bạn bị chia đôi và không nửa nào cho thấy số dư thật. Trước khi mở thẻ mới, hãy tra theo mã số thuế; “Ahmet Ticaret” và “Ahmet Tic. Ltd.” có thể là cùng một công ty. Nếu biết số dư mở đầu, hãy ghi nó ở dòng đầu tiên làm số dư đầu kỳ; nếu không biết, hãy bắt đầu từ không và điều chỉnh qua đối chiếu công nợ.
2. Ghi giao dịch đúng ngày và kèm số chứng từ
Điều duy nhất làm hỏng tài khoản công nợ là ghi sổ trễ. Bán hàng, mua hàng, thu tiền và thanh toán phải được xử lý trong cùng ngày; số chứng từ (số hóa đơn, số chứng từ ngân hàng, số séc) phải được ghi vào phần diễn giải. Dòng không có số chứng từ sẽ không thể đối chiếu với bảng kê của đối tác vào cuối kỳ — đây là thói quen rút ngắn nhiều nhất thời gian tìm chênh lệch khi đối chiếu.
3. Phân biệt nợ và có theo chiều của giao dịch
Trong tài khoản khách hàng, hóa đơn bạn xuất được ghi vào cột nợ, còn tiền bạn nhận từ họ được ghi vào cột có. Trong tài khoản nhà cung cấp thì chiều ngược lại: hàng bạn nhận làm tăng khoản nợ của bạn, khoản thanh toán bạn trả làm giảm khoản nợ. Cách thực tế để tránh nhầm là phân biệt mã đối tác bằng tiền tố (khách hàng là C-, nhà cung cấp là T-). Nếu không chắc một giao dịch vào cột nào, hãy tự hỏi một câu: giao dịch này làm tăng hay giảm khoản đối tác nợ bạn?
4. Cộng dồn số dư ở từng dòng
Số dư lũy kế được tính bằng cách lấy tổng nợ đến dòng đó trừ đi tổng có: số dư = số dư trước + nợ − có. Nếu chỉ lấy một tổng duy nhất vào cuối kỳ, sai sót sẽ lộ ra sau nhiều tháng; nhìn thấy số dư ở từng dòng giúp bắt được con số nhập sai ngay trong tuần. Trong Excel, điều này được thiết lập bằng công thức cộng dồn, còn trong phần mềm thì được tính tự động.
5. Ghi hạn thanh toán cho mỗi dòng nợ
Khoản phải thu không có hạn là khoản không được theo dõi: nó không nổi lên trong danh sách nào, chỉ nằm đó như một số dư. Nếu khách hàng nói “cuối tháng” hay “30 ngày”, hãy quy ra ngày cụ thể rồi ghi lại. Mỗi tuần sắp xếp các khoản quá hạn theo số tiền là cách làm đơn giản nhất mà vẫn thu về phần lớn tiền; chi tiết có trong trang theo dõi thu tiền và hạn thanh toán.
6. Cuối kỳ, thống nhất số liệu bằng sao kê
Khi đóng tháng, hãy lập bảng kê của tài khoản, gửi cho đối tác và thống nhất số dư. Số tiền được xác nhận là số dư đầu kỳ của kỳ tiếp theo; nếu không ghi bằng văn bản, mỗi lần đối chiếu bạn sẽ phải làm lại từ đầu. Đóng hoàn toàn một tài khoản cũng là bước này: khi số dư về không, đừng xóa thẻ, hãy để lại trong sổ số dư cuối cùng đã thống nhất cùng ngày chốt — các giao dịch trước đó là bằng chứng duy nhất khi sau này có khiếu nại.
Ví dụ: bảng kê công nợ của một tháng
Tháng 9 của tài khoản công nợ một khách hàng. Số dư đầu kỳ là 4.000 ₺, tức là đầu tháng khách hàng nợ bạn chừng đó. Hãy theo dõi cột số dư từng dòng — ở mỗi dòng áp dụng công thức số dư trước + nợ − có:
| Ngày | Chứng từ / diễn giải | Nợ | Có | Số dư |
|---|---|---|---|---|
| 01.09.2026 | Số dư đầu kỳ | 4.000 ₺ | — | 4.000 ₺ |
| 04.09.2026 | Hóa đơn bán hàng A-1382 | 12.500 ₺ | — | 16.500 ₺ |
| 09.09.2026 | Thu tiền mặt | — | 6.000 ₺ | 10.500 ₺ |
| 15.09.2026 | Trả hàng — 1 thùng | — | 1.250 ₺ | 9.250 ₺ |
| 22.09.2026 | Hóa đơn bán hàng A-1416 | 7.800 ₺ | — | 17.050 ₺ |
| 28.09.2026 | Thu tiền chuyển khoản | — | 10.000 ₺ | 7.050 ₺ |
| Tổng cộng tháng | 24.300 ₺ | 17.250 ₺ | 7.050 ₺ |
Dòng cuối kiểm chứng bảng kê theo hai cách: tổng nợ là 24.300 ₺, tổng có là 17.250 ₺ và chênh lệch giữa hai số là 7.050 ₺ — bằng với giá trị cuối cùng của số dư lũy kế. Nếu không khớp, sai sót nằm ở một dòng và dừng lại đúng chỗ cột số dư nhảy vọt. Cuối tháng khách hàng nợ 7.050 ₺; nếu hóa đơn A-1416 ngày 22 tháng 9 có kỳ hạn, khoản này sẽ nằm trong danh sách theo dõi của tháng sau.
Dùng Excel hay phần mềm?
Excel: bạn mở sáu cột ở trên, viết công thức cộng dồn vào ô số dư và giữ một trang riêng cho mỗi đối tác. Với số lượng đối tác ít, đây là giải pháp đúng đắn và miễn phí; bạn có thể tìm bản thiết lập sẵn trong mẫu Excel tài khoản công nợ miễn phí. Điểm khó nằm ở lúc số đối tác tăng lên: chọn khoảng thời gian, lọc các khoản quá hạn và chia sẻ sao kê đều trở thành việc thủ công mỗi lần.
Phần mềm: trong Sổ Công Nợ: Ghi nợ, thu chi, bạn mở thẻ công nợ, nhập giao dịch và số dư tự động chạy; các tài khoản sắp đến hạn được gom trong một báo cáo riêng, và bạn lấy sao kê bằng cách chọn khoảng thời gian. Chạy trên trình duyệt, không cần cài đặt và bắt đầu bằng tài khoản miễn phí. Nếu bạn muốn quản lý cả kho và bán hàng tại cùng một nơi, Ofisx; nếu trong bán lẻ bạn chỉ ghi sổ nợ bán chịu (veresiye), Veresiye Takibi có thể phù hợp hơn; bạn có thể xem cái nào hợp với mình trong trang so sánh.
So sánh bảng kê với đối tác
Kết quả của một tài khoản công nợ được theo dõi đúng là một số dư được chốt không còn tranh cãi vào cuối kỳ. Bảng kê của tài khoản trong một khoảng thời gian nhất định gọi là sao kê công nợ; các cột và cách đọc số dư đầu kỳ, chúng tôi đã trình bày trong trang sao kê công nợ là gì, còn cách tìm chênh lệch theo ngày chứ không theo số tiền khi bảng kê hai bên không khớp thì có trong trang cách đối chiếu công nợ kèm bảng ví dụ. Văn bản mẫu bạn sẽ gửi cho đối tác —thư, email và trả lời email đối chiếu nhận được— nằm trong trang mẫu thư và email xác nhận công nợ. Nếu khoản phải thu của bạn đã gắn với séc hoặc kỳ phiếu thì việc theo dõi diễn ra riêng: cách theo dõi séc và kỳ phiếu. Nếu cần chuyển khoản phải thu từ khách hàng để trừ vào khoản nợ với nhà cung cấp, đó là một bù trừ công nợ (cari virman); cách viết và ghi sổ có trang riêng.
Câu hỏi thường gặp
Mở tài khoản công nợ như thế nào?
Bạn tạo một thẻ công nợ với tên pháp lý, mã số thuế và thông tin liên hệ của công ty; nếu đã biết số dư đầu kỳ (số dư chuyển sang), hãy ghi vào dòng đầu tiên. Trước khi mở, hãy kiểm tra bằng mã số thuế xem công ty đó đã có trong danh sách chưa — thẻ trùng lặp là lỗi gặp nhiều nhất trong theo dõi công nợ và cũng bị phát hiện muộn nhất.
Đóng tài khoản công nợ như thế nào?
Đưa số dư về 0 là đóng tài khoản: khoản nợ còn lại được thu hoặc được thanh toán, sau đó hai bên thống nhất số dư cuối cùng và ghi lại bằng văn bản kèm ngày tháng. Xóa thẻ không phải là đóng; ngay cả khi muốn loại một đối tác không còn giao dịch khỏi danh sách, bạn vẫn nên giữ lại lịch sử giao dịch, vì khi có khiếu nại về sau, đó là chứng từ duy nhất bạn có thể dựa vào.
Đọc tài khoản công nợ như thế nào?
Từ trái sang phải: ngày, chứng từ, nợ, có và số dư tại dòng đó. Nếu số dư dương, bên kia đang nợ bạn; nếu âm, bạn đang nợ họ hoặc đã thu thừa. Để hiểu một dòng làm thay đổi điều gì, chỉ cần xem chênh lệch so với dòng trước trong cột số dư.
Theo dõi công nợ bằng Excel có đủ không?
Đủ nếu số đối tác ít và số giao dịch thấp; khi đã thiết lập bố cục cột và công thức số dư lũy kế, Excel hoạt động chính xác. Khi số đối tác vượt 40-50 và giao dịch hằng tháng vượt 300-400, việc chọn khoảng thời gian, lọc các khoản quá hạn và chia sẻ bảng sao kê trở thành công việc thủ công; tỷ lệ sai sót cũng lộ rõ ở thời điểm này.
Ghi sổ công nợ có phải là nghĩa vụ pháp lý không?
Bản ghi công nợ ở đây là phần theo dõi nội bộ của doanh nghiệp, không thay thế sổ sách thương mại chính thức. Những loại sổ bạn bắt buộc phải lập tùy thuộc vào loại hình doanh nghiệp và chế độ kế toán áp dụng; hãy hỏi kế toán của bạn. Mục đích của việc theo dõi công nợ không phải là quy định pháp luật, mà là để biết bất cứ lúc nào bạn phải thu bao nhiêu từ ai.
Nếu cùng một công ty vừa là khách hàng vừa là nhà cung cấp thì tôi nên làm gì?
Cách dễ đọc nhất là mở hai thẻ riêng, một thẻ theo dõi như khách hàng và thẻ kia như nhà cung cấp; như vậy khi thanh toán sẽ không nhầm là đang đóng quan hệ nào. Nếu theo dõi trong một thẻ, hãy luôn ghi rõ chiều giao dịch ở phần diễn giải, nếu không, dù số dư có vẻ đúng thì bản sao kê vẫn khó hiểu.
Cập nhật lần cuối: 2026-09-20
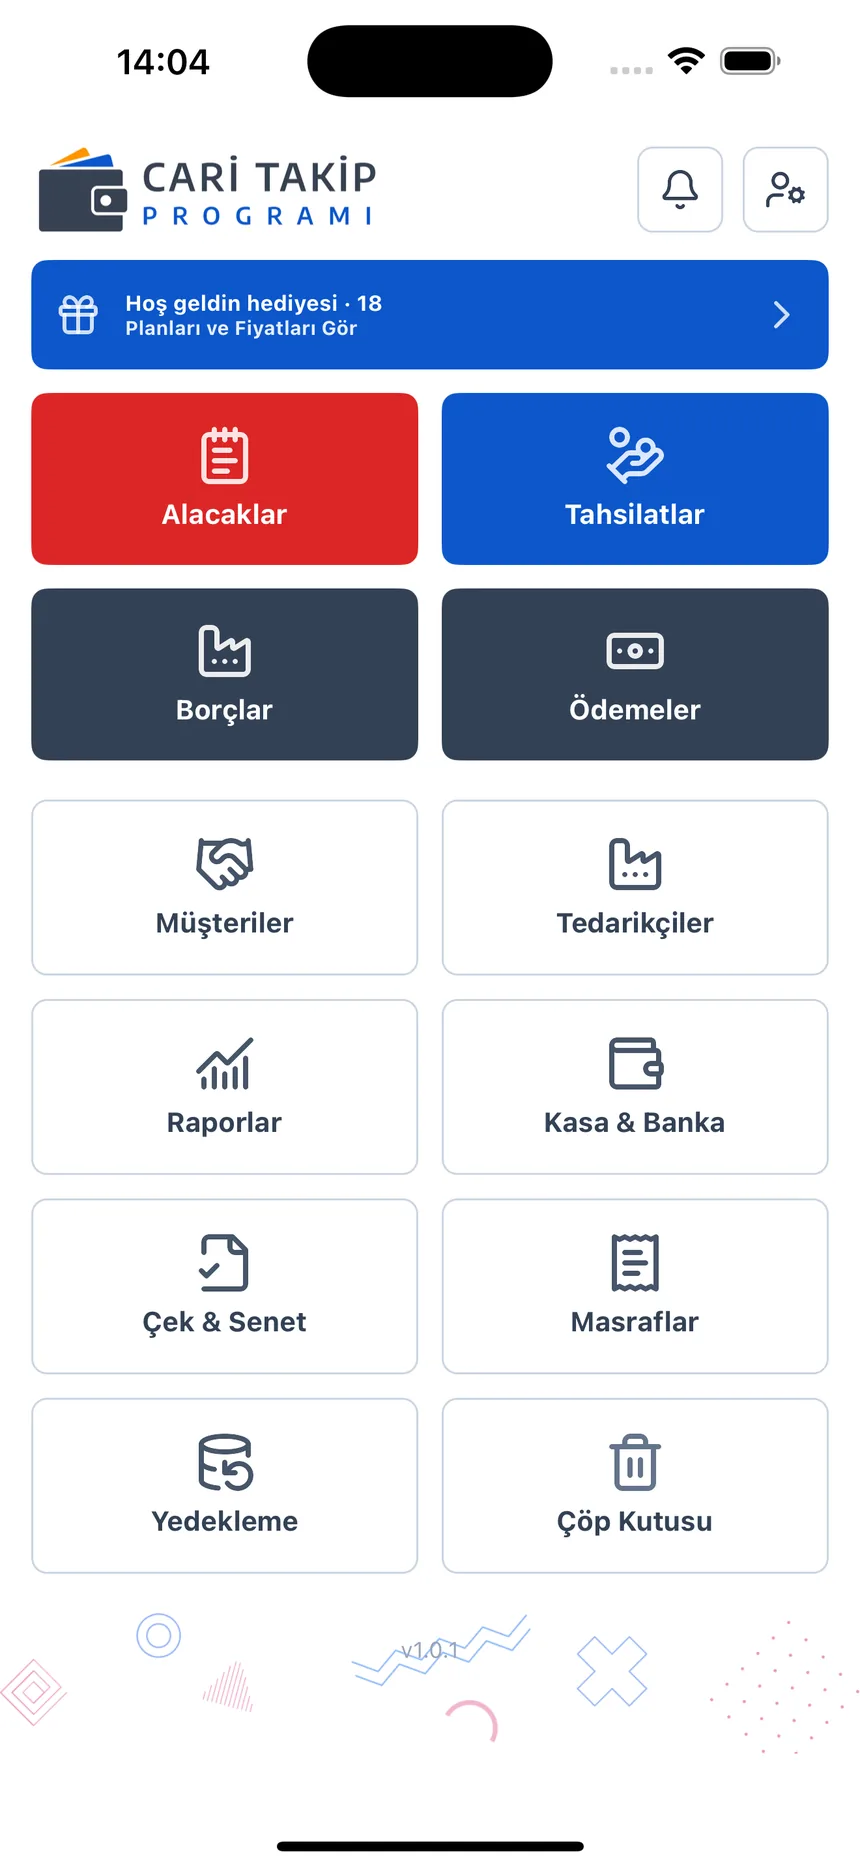
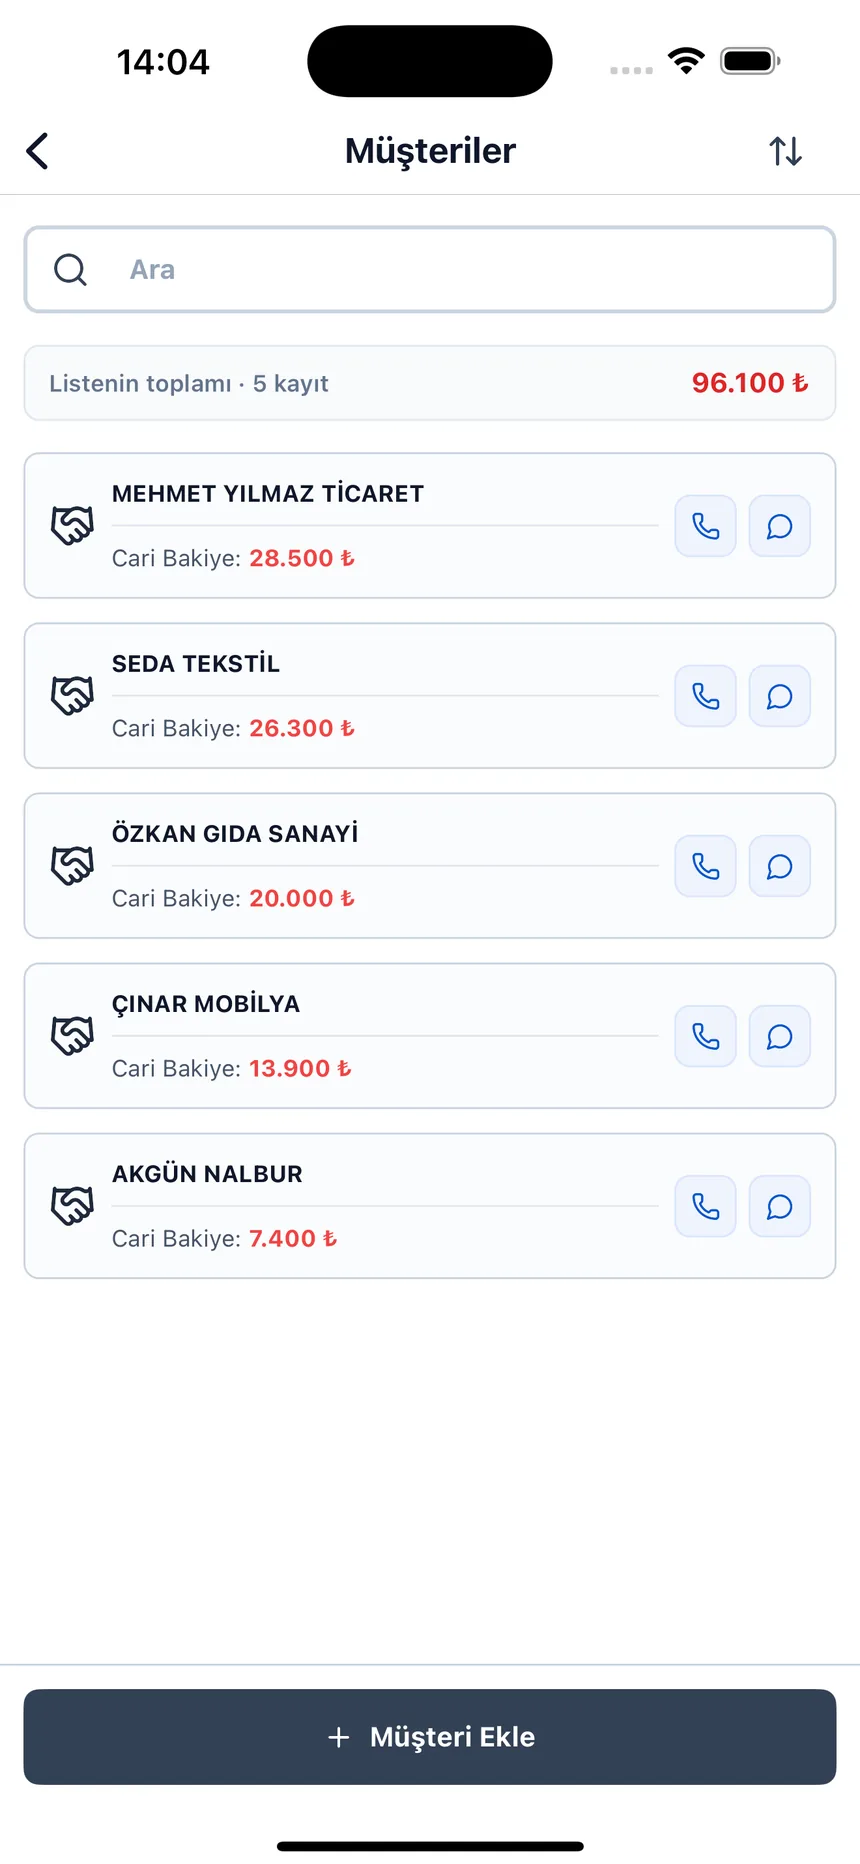
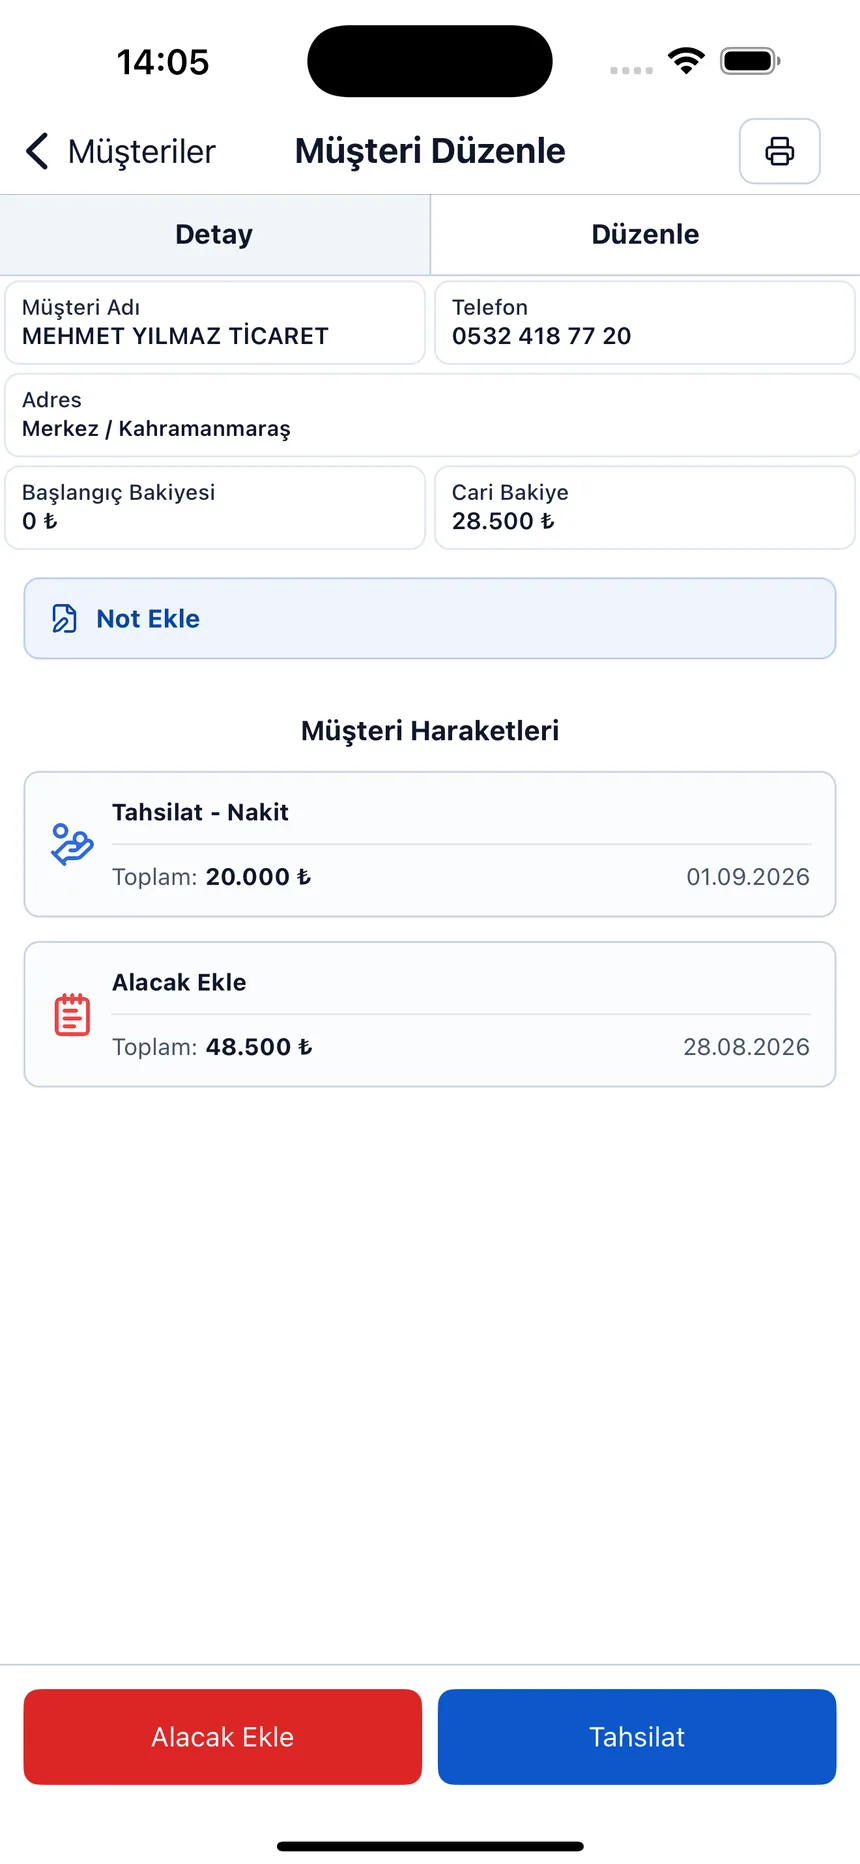
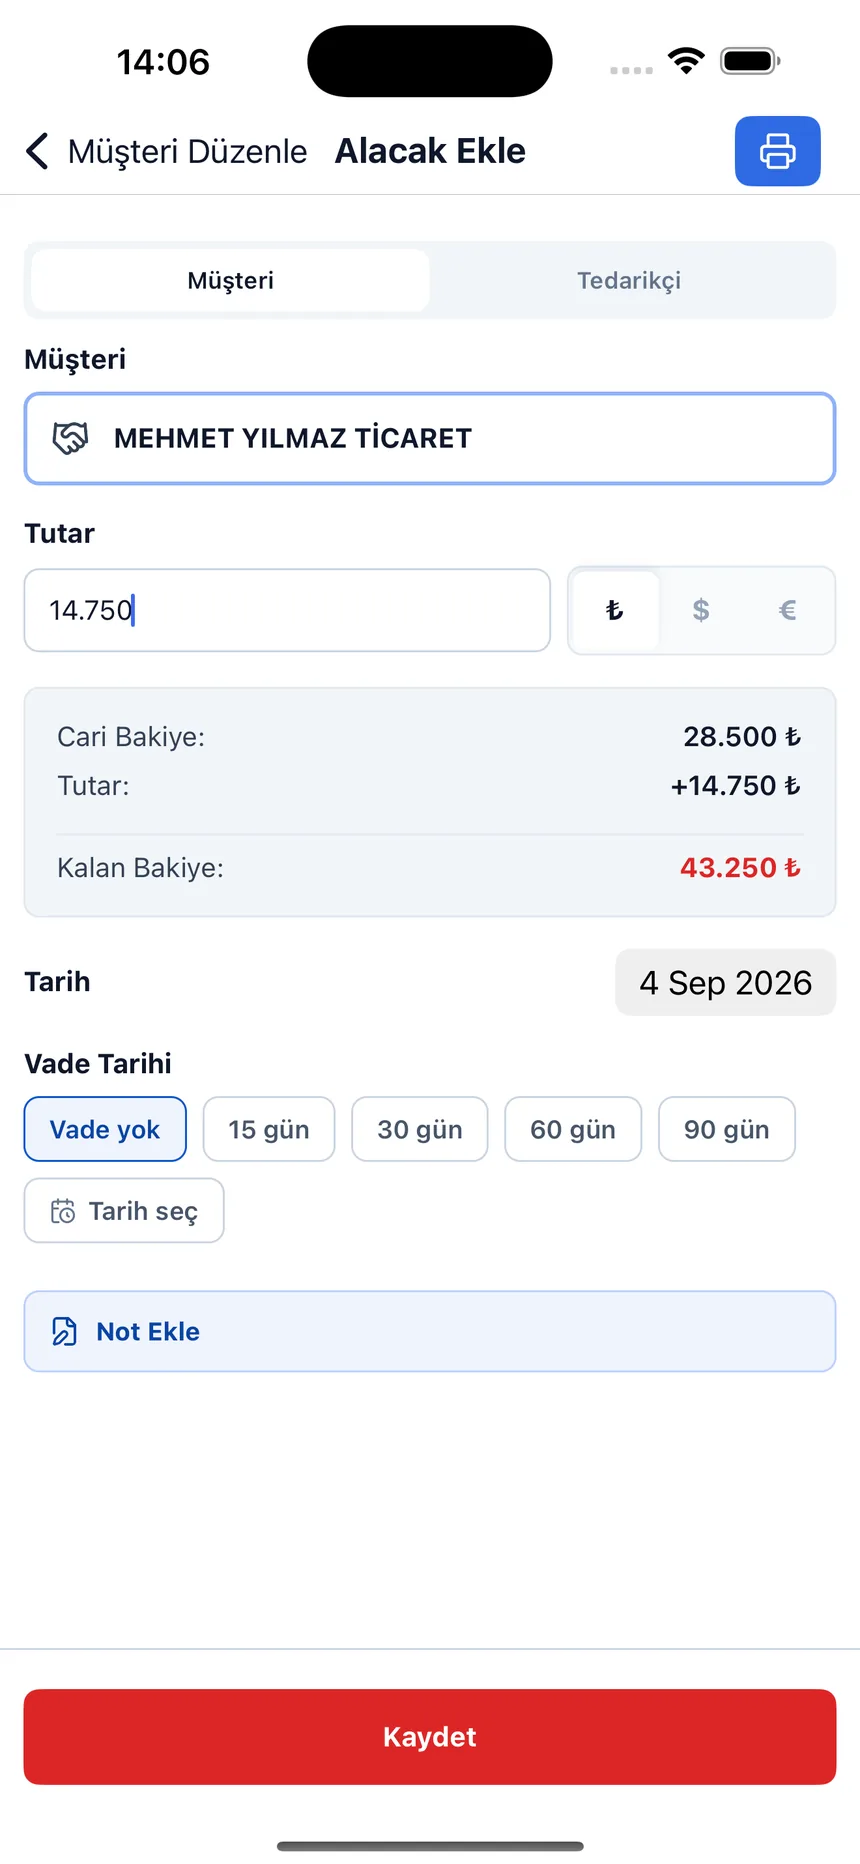
Màn hình thẻ công nợ và giao dịch
Mở thẻ, nhập giao dịch; số dư tự động chạy.
Đừng cộng số dư bằng tay nữa
Tạo tài khoản miễn phí, lập thẻ công nợ; nợ, có và số dư lũy kế được tính sẵn.