Comment tenir un compte client/fournisseur ?
Un compte client/fournisseur (cari hesap) se tient en ouvrant une fiche pour chaque entreprise et en y inscrivant chaque mouvement, par ordre chronologique, dans les colonnes date, n° de pièce, libellé, débit, crédit et solde : ventes et achats vont au débit, encaissements et paiements au crédit, et sur chaque ligne le solde est calculé comme solde précédent + débit − crédit. Trois habitudes font tenir l'ensemble — saisir le mouvement le jour même, mettre le numéro de pièce dans le libellé et ajouter une échéance à chaque ligne de débit.
L'exposé ci-dessous donne la marche à suivre : les colonnes du registre, la façon d'inscrire un mouvement, la façon dont le solde avance et celle dont on ouvre et clôture un compte. Si les notions de débit et de crédit elles-mêmes sont nouvelles pour vous, consultez d'abord la page qu'est-ce qu'un compte client/fournisseur ; la définition n'est pas répétée ici.
Quelles colonnes comporte un registre de compte ?
Que ce soit un registre papier, un tableau Excel ou un logiciel, un système de comptes qui fonctionne se compose de ces six colonnes. Moins, et le suivi reste lacunaire ; plus, et dans une petite entreprise elles restent vides.
| Colonne | Ce qu'on y inscrit | Pourquoi elle est nécessaire |
|---|---|---|
| Date | Le jour où le mouvement a eu lieu | Le relevé se lit par ordre chronologique ; lors du rapprochement, on cherche l'écart dans cette colonne. |
| N° de pièce | Numéro de facture, de quittance, de bon de livraison (irsaliye) ou de chèque | C'est le seul champ qui permette de faire correspondre l'écriture avec celle de l'autre partie. |
| Libellé | Brève description du mouvement (« retour de 2 cartons », « A-1416 soldée ») | La seule note qui, des mois plus tard, rappelle pourquoi la ligne a été saisie. |
| Débit | Le montant qui augmente la dette de l'autre partie | Dans le compte d'un client, la facture de vente s'inscrit ici. |
| Crédit | Le montant qui réduit la dette | Encaissements, paiements et retours s'inscrivent ici. |
| Solde | La situation nette jusqu'à cette ligne | Fait repérer l'erreur la même semaine ; n'attend pas la fin de la période. |
Si vous travaillez à crédit, ajoutez la date d'échéance comme septième colonne. Une créance dont l'échéance n'est pas inscrite est une créance dont on ne peut pas savoir si elle est en retard.
Tenir un compte client/fournisseur en six étapes
1. Ouvrez une seule fiche de compte par entreprise
Un compte s'ouvre avec la fiche de l'entreprise : dénomination, numéro fiscal, téléphone et, le cas échéant, le solde d'ouverture (report). La règle essentielle est l'unicité — si la même entreprise est tenue sur deux fiches distinctes, votre relevé est coupé en deux et aucune des deux moitiés n'indique le vrai solde. Avant d'ouvrir une nouvelle fiche, cherchez par numéro fiscal ; « Ahmet Ticaret » et « Ahmet Tic. Ltd. » peuvent être la même entreprise. Si vous connaissez le solde d'ouverture, inscrivez-le sur la première ligne comme report ; sinon, partez de zéro et corrigez par le rapprochement.
2. Inscrivez le mouvement le jour même, avec son numéro de pièce
La seule chose qui abîme un compte, c'est l'écriture tardive. Ventes, achats, encaissements et paiements doivent être saisis le jour même ; dans le libellé, mettez le numéro de pièce (n° de facture, de quittance, de chèque). Une ligne sans numéro ne peut pas être comparée au relevé de l'autre partie en fin de période — c'est l'habitude qui raccourcit le plus le temps de recherche de l'écart lors du rapprochement.
3. Séparez débit et crédit selon leur sens
Dans le compte d'un client, la facture que vous émettez s'inscrit au débit et l'argent que vous recevez au crédit. Dans le compte d'un fournisseur, le sens est inverse : la marchandise reçue augmente votre dette, le paiement que vous faites la diminue. Une manière pratique d'éviter la confusion est de distinguer les codes de compte par un préfixe (C- pour les clients, F- pour les fournisseurs, par exemple). Si vous ne savez pas dans quelle colonne va un mouvement, posez-vous une seule question : cette opération a-t-elle augmenté ou diminué ce que l'autre partie vous doit ?
4. Faites avancer le solde à chaque ligne
Le solde cumulé s'obtient en retranchant le total des crédits du total des débits jusqu'à la ligne : solde = solde précédent + débit − crédit. Ne faire qu'un seul total en fin de période révèle l'erreur des mois plus tard ; voir le solde à chaque ligne permet de repérer un chiffre mal saisi dans la même semaine. Dans Excel, cela se construit avec une formule de total cumulé ; dans un logiciel, c'est calculé automatiquement.
5. Inscrivez une échéance sur chaque ligne de débit
Une créance sans échéance est une créance qui n'est pas suivie : elle ne ressort dans aucune liste, elle reste simplement un solde. Si le client dit « fin de mois » ou « 30 jours », convertissez en date précise et enregistrez-la. Trier chaque semaine les échéances dépassées par montant est le dispositif le plus simple pour récupérer l'essentiel des encaissements ; le détail se trouve dans la page suivi des encaissements et des échéances.
6. En fin de période, accordez-vous sur le relevé
À la clôture du mois, tirez le relevé du compte, envoyez-le à l'autre partie et mettez-vous d'accord sur le solde. Le montant confirmé est le solde reporté de la période suivante ; s'il n'est pas écrit, vous recommencez de zéro à chaque rapprochement. C'est aussi l'étape qui permet de clore complètement un compte : lorsque le solde est ramené à zéro, ne supprimez pas la fiche, laissez dans le registre le dernier solde convenu et sa date — l'historique est la seule preuve face à une contestation ultérieure.
Exemple : le relevé de compte d'un mois
Le mois de septembre du compte d'un client. Le solde reporté est de 4.000 ₺, c'est-à-dire ce que le client vous devait au début du mois. Suivez la colonne du solde ligne par ligne — sur chaque ligne s'applique solde précédent + débit − crédit :
| Date | Pièce / libellé | Débit | Crédit | Solde |
|---|---|---|---|---|
| 01.09.2026 | Solde reporté | 4.000 ₺ | — | 4.000 ₺ |
| 04.09.2026 | Facture de vente A-1382 | 12.500 ₺ | — | 16.500 ₺ |
| 09.09.2026 | Encaissement en espèces | — | 6.000 ₺ | 10.500 ₺ |
| 15.09.2026 | Retour — 1 carton | — | 1.250 ₺ | 9.250 ₺ |
| 22.09.2026 | Facture de vente A-1416 | 7.800 ₺ | — | 17.050 ₺ |
| 28.09.2026 | Encaissement par virement | — | 10.000 ₺ | 7.050 ₺ |
| Total du mois | 24.300 ₺ | 17.250 ₺ | 7.050 ₺ |
La dernière ligne vérifie le relevé de deux façons : le total des débits est de 24.300 ₺, celui des crédits de 17.250 ₺ et leur différence de 7.050 ₺ — identique à la dernière valeur du solde cumulé. Si cela ne concorde pas, l'erreur est dans une ligne et se trouve à l'endroit où le solde fait un saut. À la fin du mois, la dette du client est de 7.050 ₺ ; si la facture A-1416 du 22 septembre est à échéance, ce montant figurera dans la liste de suivi du mois suivant.
Avec Excel ou avec un logiciel ?
Excel : vous ouvrez les six colonnes ci-dessus, écrivez dans la cellule du solde la formule du total cumulé et tenez une feuille par compte. C'est une solution correcte et gratuite pour un petit nombre de comptes ; vous en trouverez une version prête à l'emploi dans le modèle Excel gratuit de compte client/fournisseur. Ses limites apparaissent quand les comptes se multiplient : choisir une période, isoler les échéances dépassées et partager un relevé deviennent à chaque fois des tâches manuelles.
Logiciel : dans Suivi des comptes : Créances, vous ouvrez la fiche du compte, saisissez le mouvement et le solde avance tout seul ; les comptes dont l'échéance approche sont réunis dans un rapport distinct, et vous obtenez le relevé en choisissant la période. Il fonctionne dans le navigateur, sans installation, et on commence avec un compte gratuit. Si vous voulez gérer aussi stocks et ventes au même endroit, Ofisx convient mieux ; si vous ne tenez qu'un carnet de ventes à crédit (veresiye) dans le commerce de détail, Veresiye Takibi sera peut-être plus adapté ; vous verrez lequel vous convient dans la page de comparaison.
Comparer le relevé avec l'autre partie
La contrepartie d'un compte bien tenu, c'est un solde qui se clôture sans discussion en fin de période. Le relevé d'un compte sur une période donnée s'appelle relevé de compte (cari ekstre) ; ses colonnes et la lecture du solde reporté sont expliquées dans la page qu'est-ce qu'un relevé de compte, et la façon de trouver l'écart par la date plutôt que par le montant lorsque les relevés des deux parties ne concordent pas, dans la page comment faire un rapprochement de comptes, avec un tableau d'exemple. Les textes prêts à l'emploi pour l'autre partie — lettre, e-mail et réponse à un e-mail de rapprochement reçu — se trouvent dans la page modèle de lettre et d'e-mail de rapprochement de comptes. Si votre créance est adossée à un chèque ou à un billet à ordre, le suivi se fait à part : comment suivre chèques et billets à ordre. Si vous devez céder une créance sur votre client en contrepartie d'une dette envers votre fournisseur, il s'agit d'un virement entre comptes tiers (cari virman) ; le courrier et l'écriture ont leur propre page.
Questions fréquentes
Comment ouvrir un compte tiers (client ou fournisseur) ?
On crée une fiche de compte avec la raison sociale de l’entreprise, son numéro fiscal et ses coordonnées ; si le solde d’ouverture (report) est connu, il s’inscrit sur la première ligne. Avant d’ouvrir la fiche, vérifiez grâce au numéro fiscal que la même entreprise n’est pas déjà enregistrée : une fiche en double est l’erreur la plus fréquente du suivi des comptes tiers, et la dernière à être repérée.
Comment clôturer un compte tiers ?
Remettre le solde à zéro clôture le compte : la dette restante est encaissée ou payée, puis les deux parties s’accordent sur le solde final et la date est consignée par écrit. Supprimer la fiche n’est pas clôturer le compte ; même si vous voulez retirer de la liste un tiers avec lequel vous ne travaillez plus, conservez l’historique des mouvements, car c’est le seul document sur lequel vous pourrez vous appuyer en cas de contestation ultérieure.
Comment lire un compte tiers ?
De gauche à droite : la date, le document, le débit, le crédit et le solde à cette ligne. Si le solde est positif, l’autre partie vous doit de l’argent ; s’il est négatif, c’est vous qui lui devez, ou bien un encaissement excédentaire a été enregistré. Pour comprendre ce qu’une ligne a modifié, il suffit de comparer, dans la colonne du solde, la ligne avec la précédente.
Tenir les comptes tiers dans Excel, est-ce suffisant ?
Oui, si vous avez peu de comptes tiers et peu de mouvements ; une fois la disposition des colonnes et la formule de solde cumulé en place, Excel fonctionne correctement. Dès que vous dépassez 40-50 comptes ou 300-400 mouvements par mois, choisir une période, isoler les échéances dépassées et partager un relevé deviennent des tâches manuelles, et le risque d’erreur devient alors sensible.
Tenir un registre des comptes tiers est-il une obligation légale ?
L’enregistrement des comptes tiers décrit ici est le suivi interne de votre entreprise ; il ne remplace pas les livres comptables officiels. Les livres que vous devez tenir dépendent de la forme de votre entreprise et du régime auquel vous êtes soumis ; demandez-le à votre expert-comptable. Le but du suivi des comptes tiers n’est pas la réglementation, mais de savoir à tout moment combien chacun vous doit.
Que faire si une même entreprise est à la fois cliente et fournisseur ?
La méthode la plus lisible consiste à ouvrir deux fiches distinctes, l’une suivie comme client, l’autre comme fournisseur ; lors d’un paiement, on ne confond pas la relation qui est réglée. Si vous suivez tout sur une seule fiche, indiquez impérativement le sens dans le champ de description, faute de quoi le relevé lui-même devient incompréhensible, même si le solde paraît correct.
Dernière mise à jour : 2026-09-20
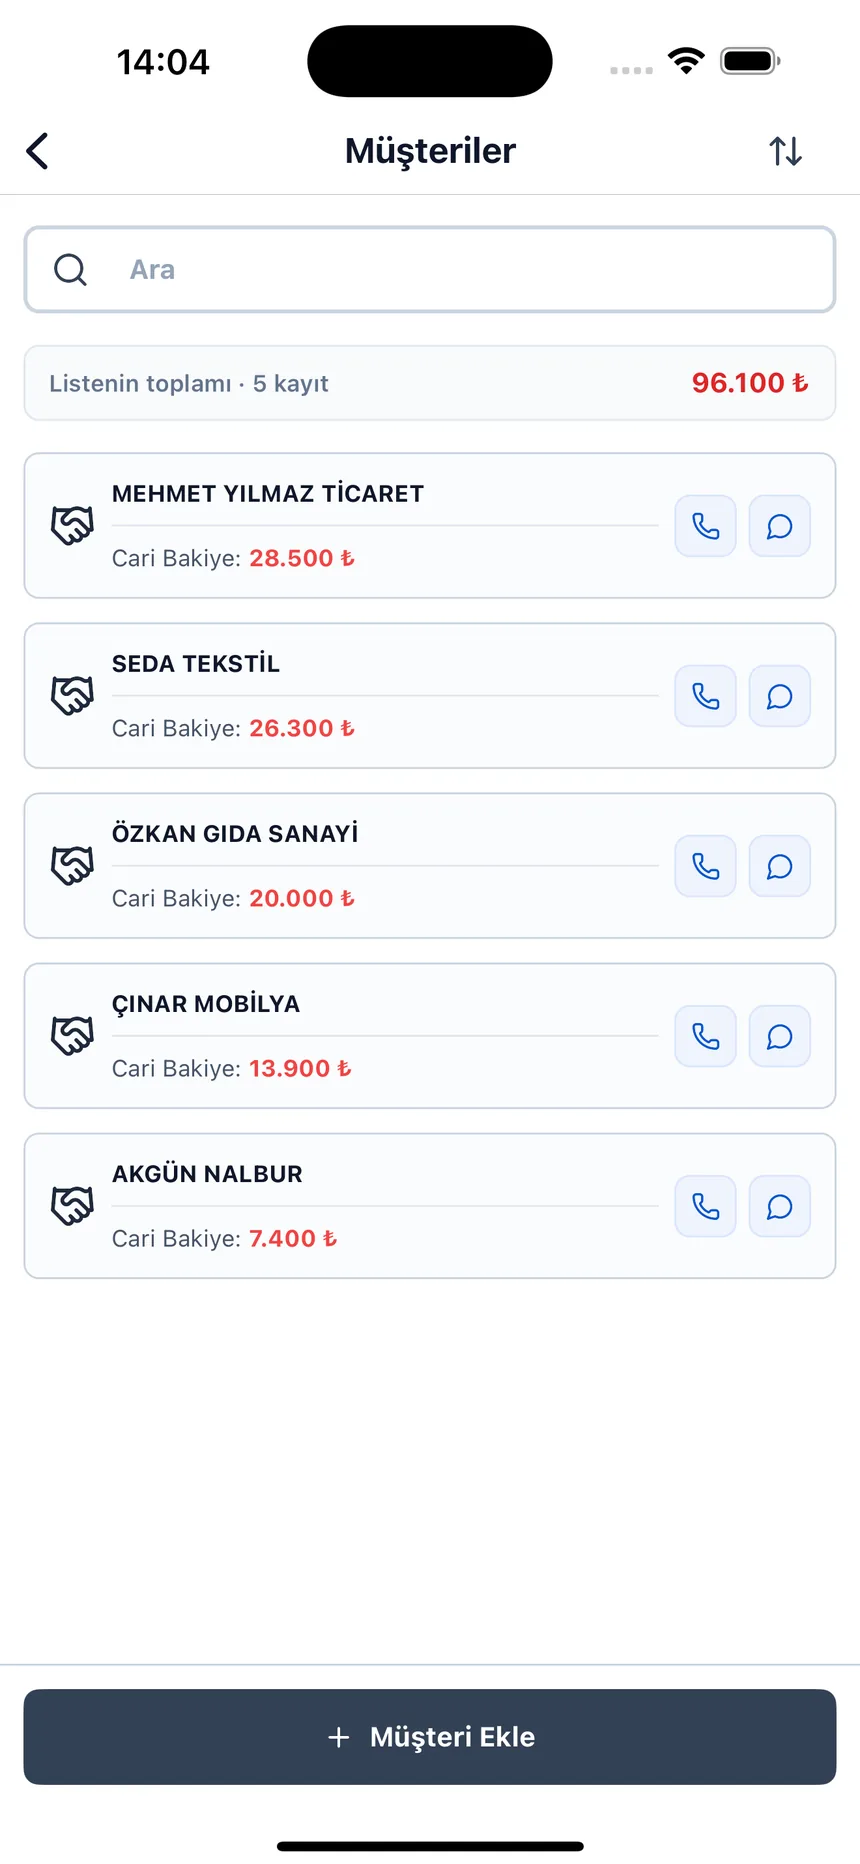
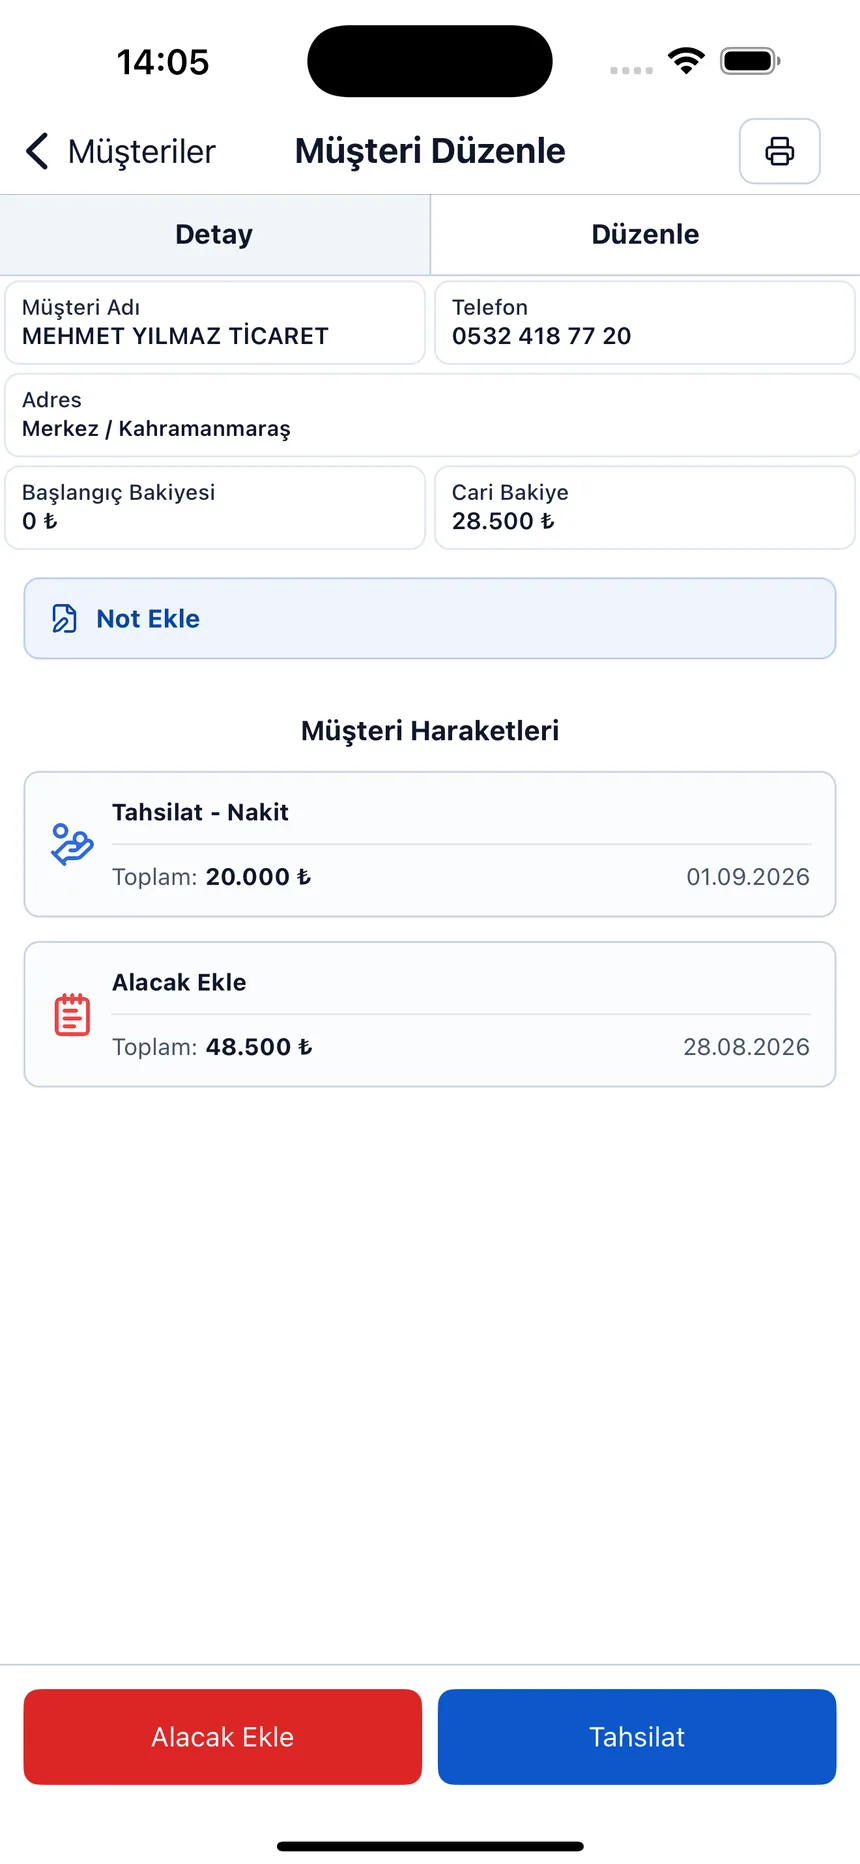
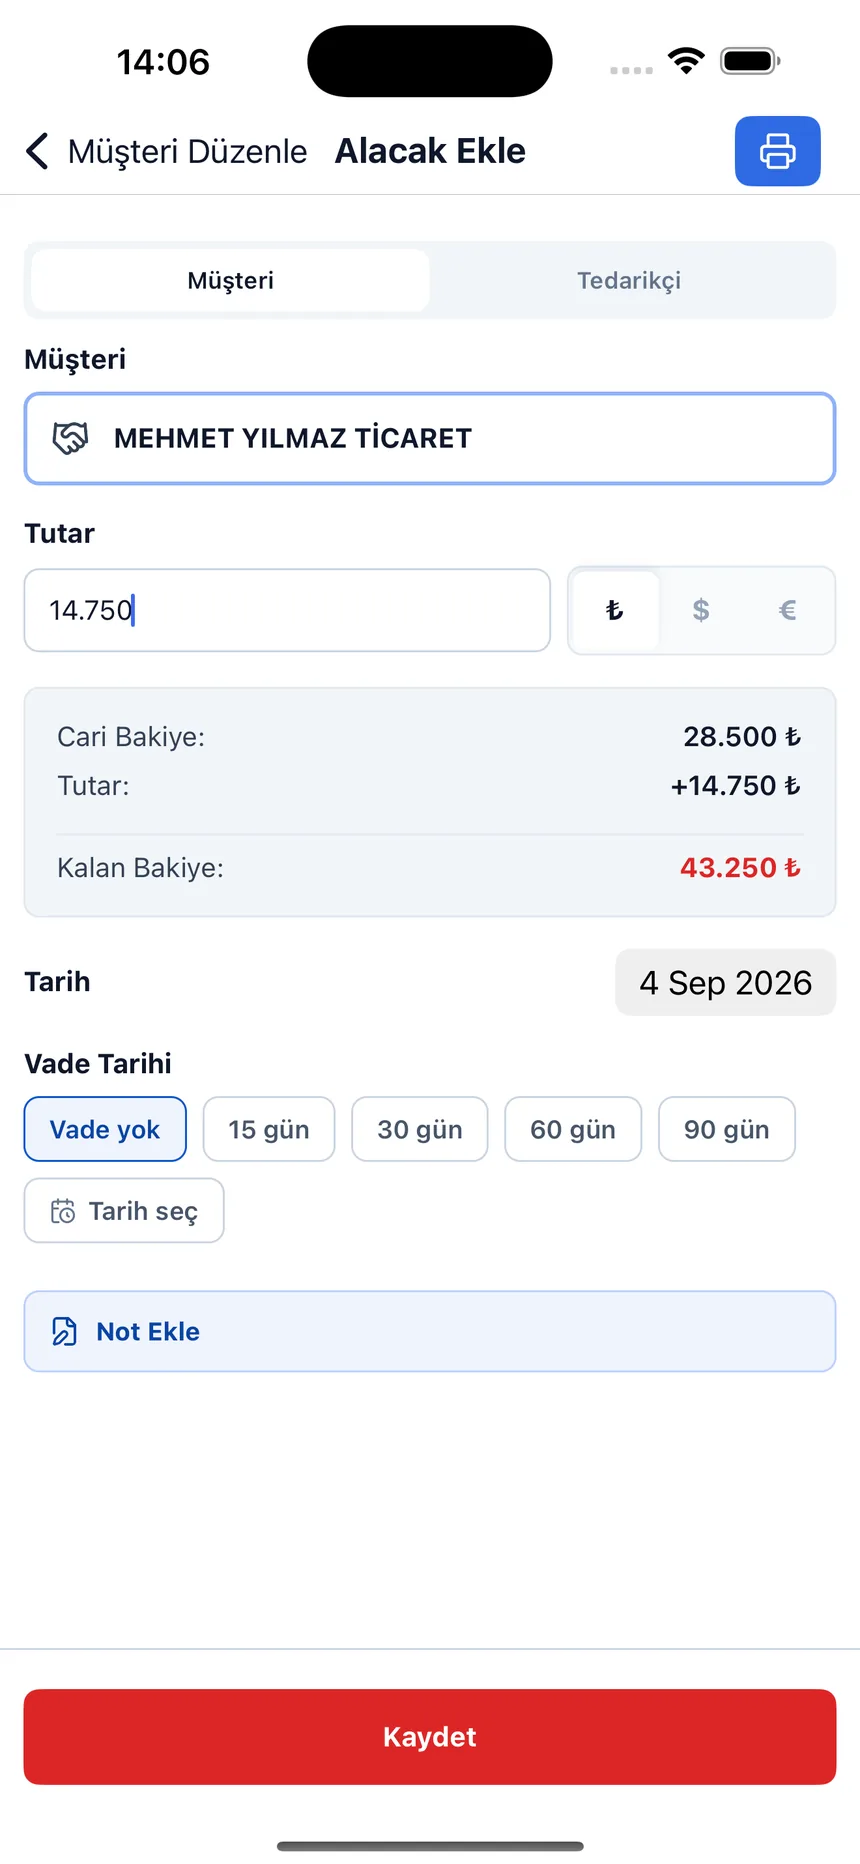
Fiche de compte et écran des mouvements
Ouvrez la fiche, saisissez le mouvement ; le solde se met à jour tout seul.
Arrêtez d’additionner le solde à la main
Ouvrez un compte gratuit, créez vos fiches de comptes tiers ; débit, crédit et solde cumulé arrivent déjà calculés.