¿Cómo se hace el seguimiento de cobros y vencimientos?
El seguimiento de cobros consiste en controlar cuándo y cuánto se cobrará de los créditos nacidos de las ventas y recordar a tiempo la cuenta que vence o ya venció; su base es el seguimiento de vencimientos, es decir, escribir una fecha de pago en cada deuda y clasificar los créditos según esa fecha en vencidos, de hoy y próximos. El sistema se monta en cinco pasos: anotar el vencimiento en el momento de la venta, dividir los créditos en tres grupos, empezar por el importe mayor entre los vencidos, hacer el recordatorio antes del día del vencimiento y registrar el pago recibido el mismo día, indicando a qué factura corresponde.
El dinero vendido pero no cobrado es dinero que no se ve en caja. El trabajo del seguimiento de cobros es mantenerlo visible: de quién, cuánto y desde qué fecha.
Seguimiento de cobros y vencimientos en cinco pasos
1. Anote el vencimiento en el momento de la venta
El vencimiento se escribe al emitir la factura o al registrar la venta a crédito; después ya no se recuerda. Si el cliente dice «a fin de mes» o «a 30 días», conviértalo en una fecha exacta y regístrela. Un crédito sin vencimiento no destaca en ninguna lista; queda solo como saldo y no se sabe si está vencido o no. Todo el seguimiento de cobros depende de este único campo.
2. Divida los créditos en tres grupos: vencidos, de hoy y próximos
Tener todos los créditos en una sola lista ordenada por importe oculta el más urgente. Divida la lista en tres según la fecha de vencimiento: los vencidos, los que vencen hoy y los que vencerán en los próximos 7–30 días. Anote por separado el total de cada grupo; la respuesta real a «cuánto me deben» no es el tercer grupo, sino el primero.
3. Entre los vencidos, empiece por el importe mayor
Dentro del grupo de vencidos, ordene por importe y llame ese mismo día a los tres primeros. Entretenerse con muchos retrasos de poco importe mientras un crédito grande espera una semana más es el error más caro para el flujo de caja. Durante la llamada, tenga delante también el saldo actual de la cuenta: si ya se hizo un pago parcial, la partida con vencimiento y el saldo difieren, y reclamar una cifra equivocada alarga la conversación.
4. Haga el recordatorio antes del día del vencimiento
Para los vencimientos próximos, envíe un mensaje informativo breve unos días antes de la fecha de vencimiento: importe, fecha y a qué factura corresponde. En una cuenta ya vencida, añada a esos mismos tres datos el extracto de cuenta, para que no se discuta qué se debe pagar. Explicamos cómo se prepara y se lee ese extracto en la página qué es un extracto de cuenta corriente.
5. Registre el cobro el mismo día e indique a qué factura corresponde
Si un pago recibido no se registra el mismo día como abono en la cuenta corriente del cliente, surge un error molesto: volver a llamar a un cliente que ya pagó. En el campo de descripción escriba qué factura saldó; en un pago parcial, anote también el importe pendiente y la nueva fecha prometida. Si al cierre del período el saldo de ambas partes no coincide, este es el primer lugar donde buscar; los detalles están en la página cómo hacer la conciliación de cuentas corrientes.
Ejemplo: lista de vencimientos de la mañana del 15 de septiembre
La lista de un mayorista que ha vendido a crédito a seis clientes. Si esos mismos registros se ordenaran por importe, arriba del todo estarían los 12.000 ₺ que vencen dentro de 25 días; agrupados por fecha de vencimiento, destacan las tres cuentas a las que hay que llamar hoy:
| Cliente | Vencimiento | Importe | Estado |
|---|---|---|---|
| Cliente A — ferretería | 20.08.2026 | 18.400 ₺ | 26 días de retraso |
| Cliente B — centro de materiales de construcción | 05.09.2026 | 7.250 ₺ | 10 días de retraso |
| Cliente C — quincallería | 12.09.2026 | 3.100 ₺ | 3 días de retraso |
| Cliente D — supermercado | 15.09.2026 | 4.800 ₺ | hoy |
| Cliente E — papelería | 22.09.2026 | 9.600 ₺ | faltan 7 días |
| Cliente F — mayorista de alimentos | 10.10.2026 | 12.000 ₺ | faltan 25 días |
Total vencido: 18.400 + 7.250 + 3.100 = 28.750 ₺; vence hoy: 4.800 ₺; en los próximos 30 días vencerán 9.600 + 12.000 = 21.600 ₺. El orden de llamadas de hoy es A, B, C: los días de retraso y el importe apuntan en la misma dirección. A D le basta un recordatorio breve por la mañana; para E se programa un mensaje informativo dentro de unos días.
¿Cómo se controlan los vencimientos en Excel?
Anote cada cuenta por cobrar en una fila: cliente, n.º de documento, importe, fecha de vencimiento. Si la fecha de vencimiento está en la columna E, los días restantes y el estado se obtienen con dos fórmulas:
Kalan gün :  =E2-BUGÜN()
Durum     :  =EĞER(E2-BUGÜN()<0;"GECİKTİ";EĞER(E2-BUGÜN()=0;"BUGÜN";"VADESİ VAR"))
Ordene primero la lista por Estado y luego por Importe; con el formato condicional, pinte de rojo las filas GECİKTİ (vencido). Cuando llegue un pago, no borre la fila: escriba la fecha y el importe cobrado en una columna contigua, así el saldo pendiente de un pago parcial queda a la vista. La versión ya lista de esta configuración está en la plantilla gratuita de control de cuentas corrientes, que marca automáticamente las filas vencidas; si prefiere seguir los cobros y el importe pendiente por factura, resulta más adecuada la plantilla de Excel para el control de facturas.
El límite de Excel es que la lista no se actualiza sola: cada mañana hay que abrir el archivo y filtrarlo, enviar el recordatorio desde otro lugar y conciliar a mano los pagos parciales.
Control de cobros y vencimientos con un programa
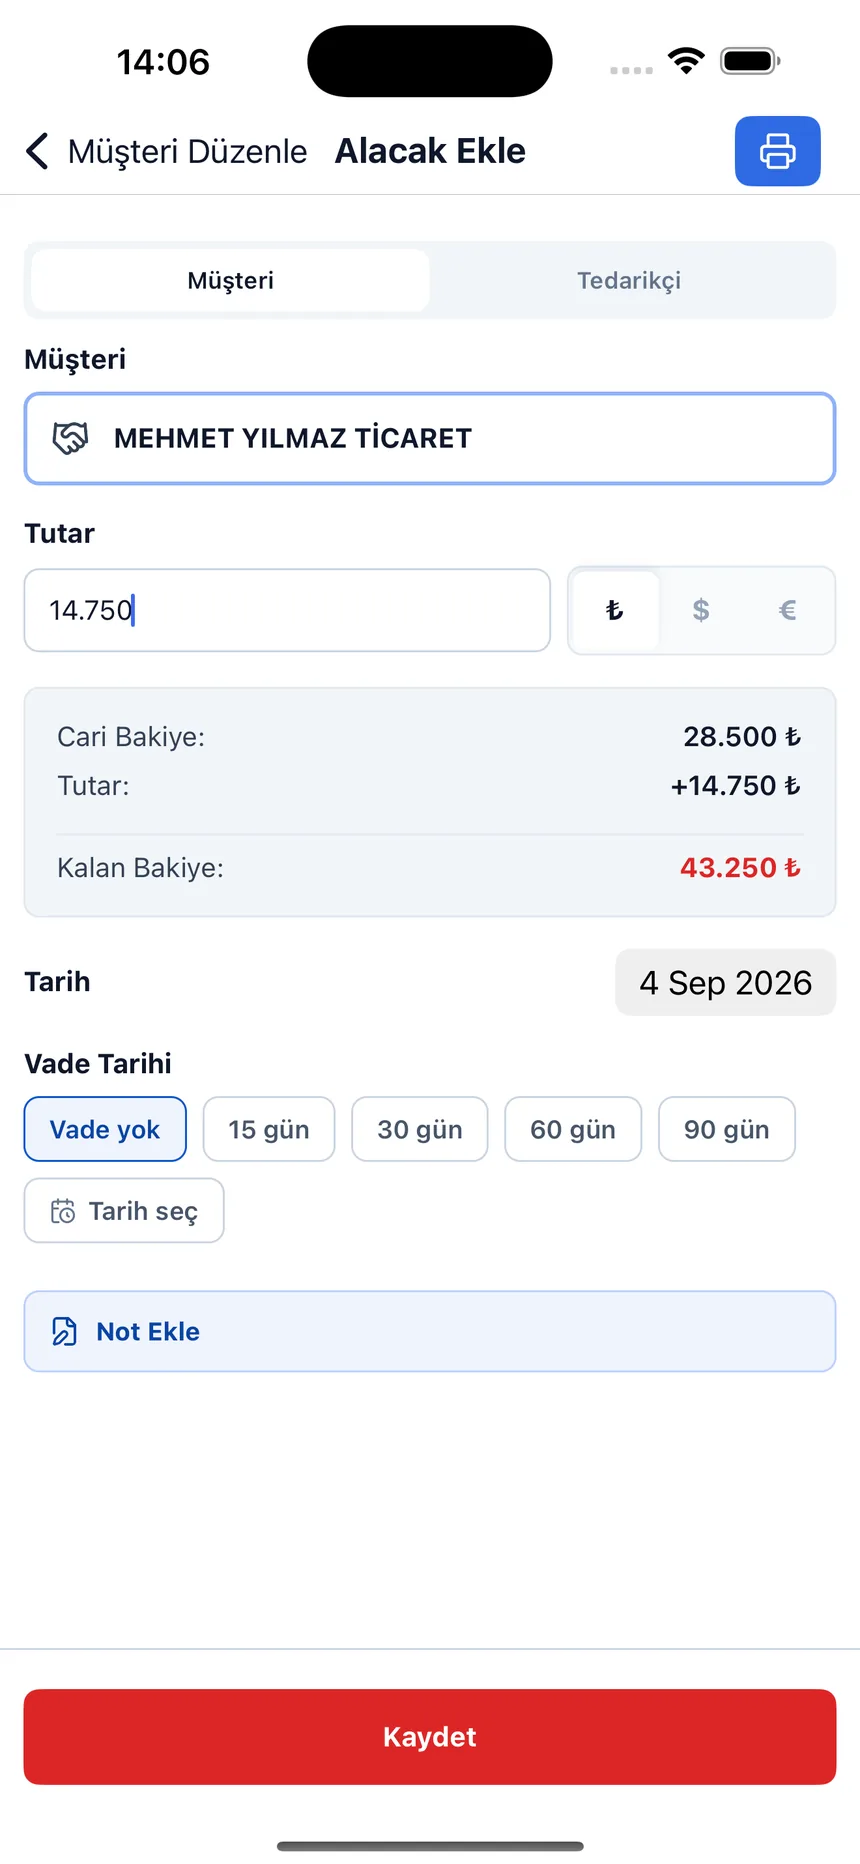
En Libro de Cuentas: Deudas, al registrar una venta o una compra, en el campo de vencimiento elige uno de los plazos predefinidos de 15, 30, 60 o 90 días, o indica una fecha exacta en el calendario. La pantalla de Control de vencimientos divide esos registros en cuentas por cobrar (clientes) y cuentas por pagar (proveedores); en cada una, las vencidas, las que vencen hoy y las próximas aparecen en bloques separados, con sus totales. Puede cambiar la ventana a 7, 30 o 90 días, llamar al cliente con un solo toque desde cada fila o pasar a WhatsApp para enviar un recordatorio. Si el saldo actual de la cuenta difiere del de la partida con vencimiento, se muestran ambos juntos. Si el cobro dejó de ser a crédito abierto y quedó respaldado por un cheque o un pagaré, el seguimiento cambia: cómo se controlan por separado en una cartera los documentos recibidos y los emitidos, y cómo se devuelve a la cuenta corriente el que resulta sin fondos, lo explicamos en la página cómo controlar cheques y pagarés; los cheques y pagarés próximos a vencer se reúnen además en el informe de vencimientos del panel.
Si quiere gestionar también el inventario y las ventas en el mismo programa, Ofisx; si lleva un libro de fiado en el comercio minorista, Veresiye Takibi (control de ventas fiadas) puede resultar más adecuado; la comparación está en la página cuál me conviene. La lógica misma de deudas y créditos la explicamos en la página qué es una cuenta corriente comercial.
Preguntas frecuentes
¿Qué es el control de cobros?
El control de cobros es el método para seguir cuándo y cuánto se cobrará de las cuentas por cobrar generadas por las ventas, recordar a tiempo las cuentas que vencen o ya han vencido y registrar los pagos recibidos en la cuenta corriente. Su objetivo es mantener visible el dinero que ya se ha vendido pero todavía no ha entrado en caja.
¿Qué es el control de vencimientos?
El control de vencimientos consiste en anotar una fecha de pago en cada registro de deuda y seguir las cuentas por cobrar y por pagar según esa fecha. Es la base del control de cobros: si una cuenta por cobrar no tiene fecha de vencimiento, no se puede saber si está atrasada.
¿Cuál es la diferencia entre el control de cobros y el control de vencimientos?
El control de vencimientos responde a la pregunta cuándo: qué cuenta por cobrar ya venció y cuál está por vencer. El control de cobros es todo el trabajo construido sobre eso: el recordatorio, el registro del pago recibido y el seguimiento del importe pendiente en un pago parcial. El mismo método funciona en el lado de los proveedores como control de pagos.
¿Con qué frecuencia debo revisar las cuentas por cobrar vencidas?
Para una pequeña empresa que trabaja con ventas a crédito, un buen comienzo es sacar una lista una vez por semana y llamar a los morosos por orden de importe. A medida que aumenta el número de movimientos, esta revisión pasa a ser diaria; lo importante es que no haya que armar la lista a mano.
Si un cliente hace un pago parcial, ¿cómo lo controlo?
Registre el pago el mismo día como abono, escriba en la descripción a qué factura corresponde y anote una nueva fecha para el importe pendiente. Así, la diferencia entre la partida con vencimiento y el saldo actual de la cuenta se lee en el registro, sin tener que recordarla.
¿Se pueden aplicar intereses de demora a un pago atrasado?
Si se van a aplicar, la tasa debe haberse hablado con el cliente en el momento de la venta; añadir después un recargo no acordado de antemano no acelera el cobro, solo genera discusiones. Para ver el importe con una tasa ya acordada puede usar la herramienta de cálculo de intereses por diferencia de vencimiento; para las consecuencias legales, consulte a un especialista.
¿Debo hacer el control con Excel o con un programa?
Para unas pocas decenas de cuentas y unos cientos de movimientos al mes, Excel basta. Cuando aumenta el número de cuentas, filtrar la lista de nuevo cada día, enviar el recordatorio desde otro lugar y conciliar a mano los pagos parciales genera errores; en ese punto, un programa que obtiene la lista de vencimientos automáticamente ahorra tiempo.
Última actualización: 2026-09-19
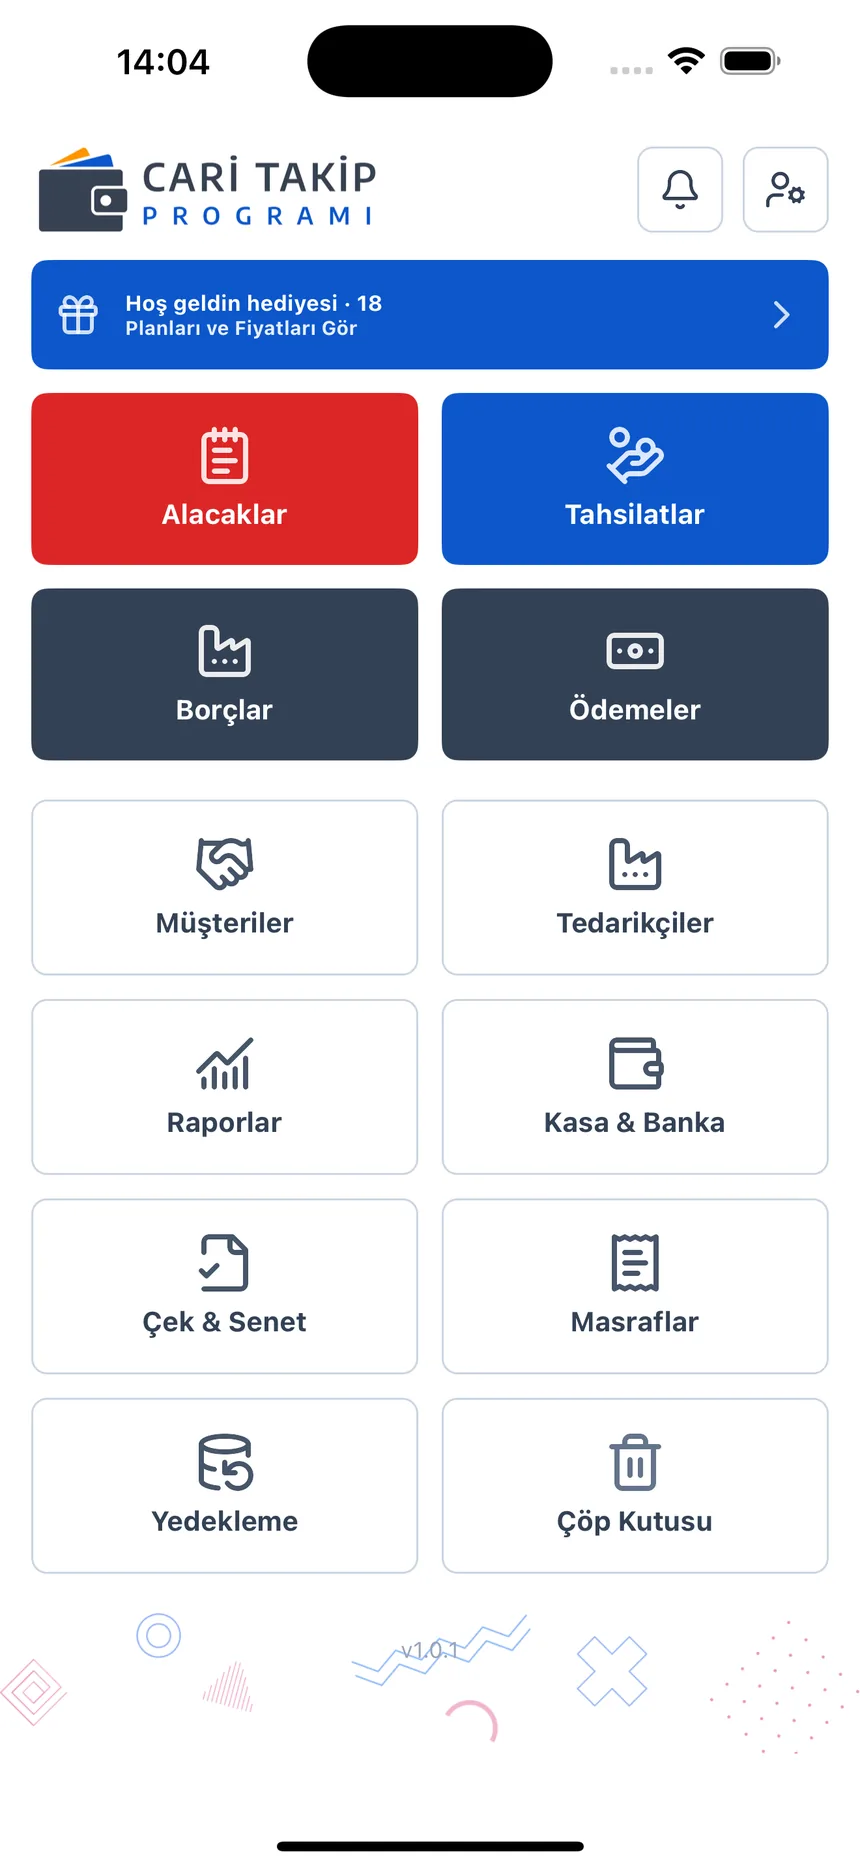
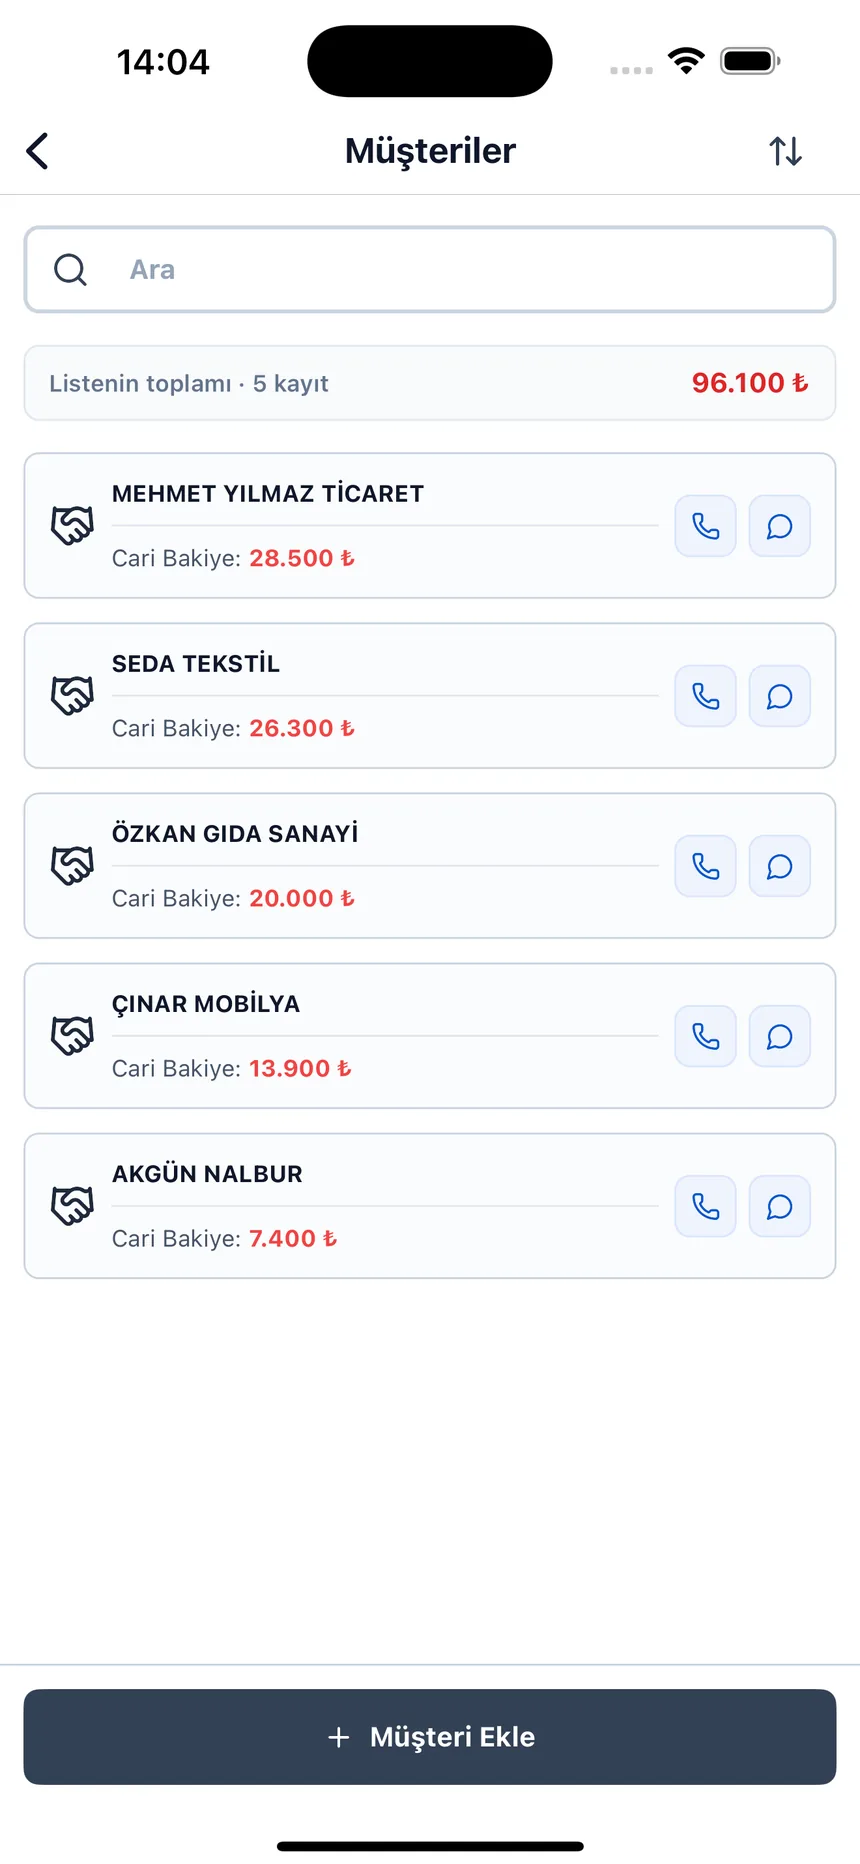
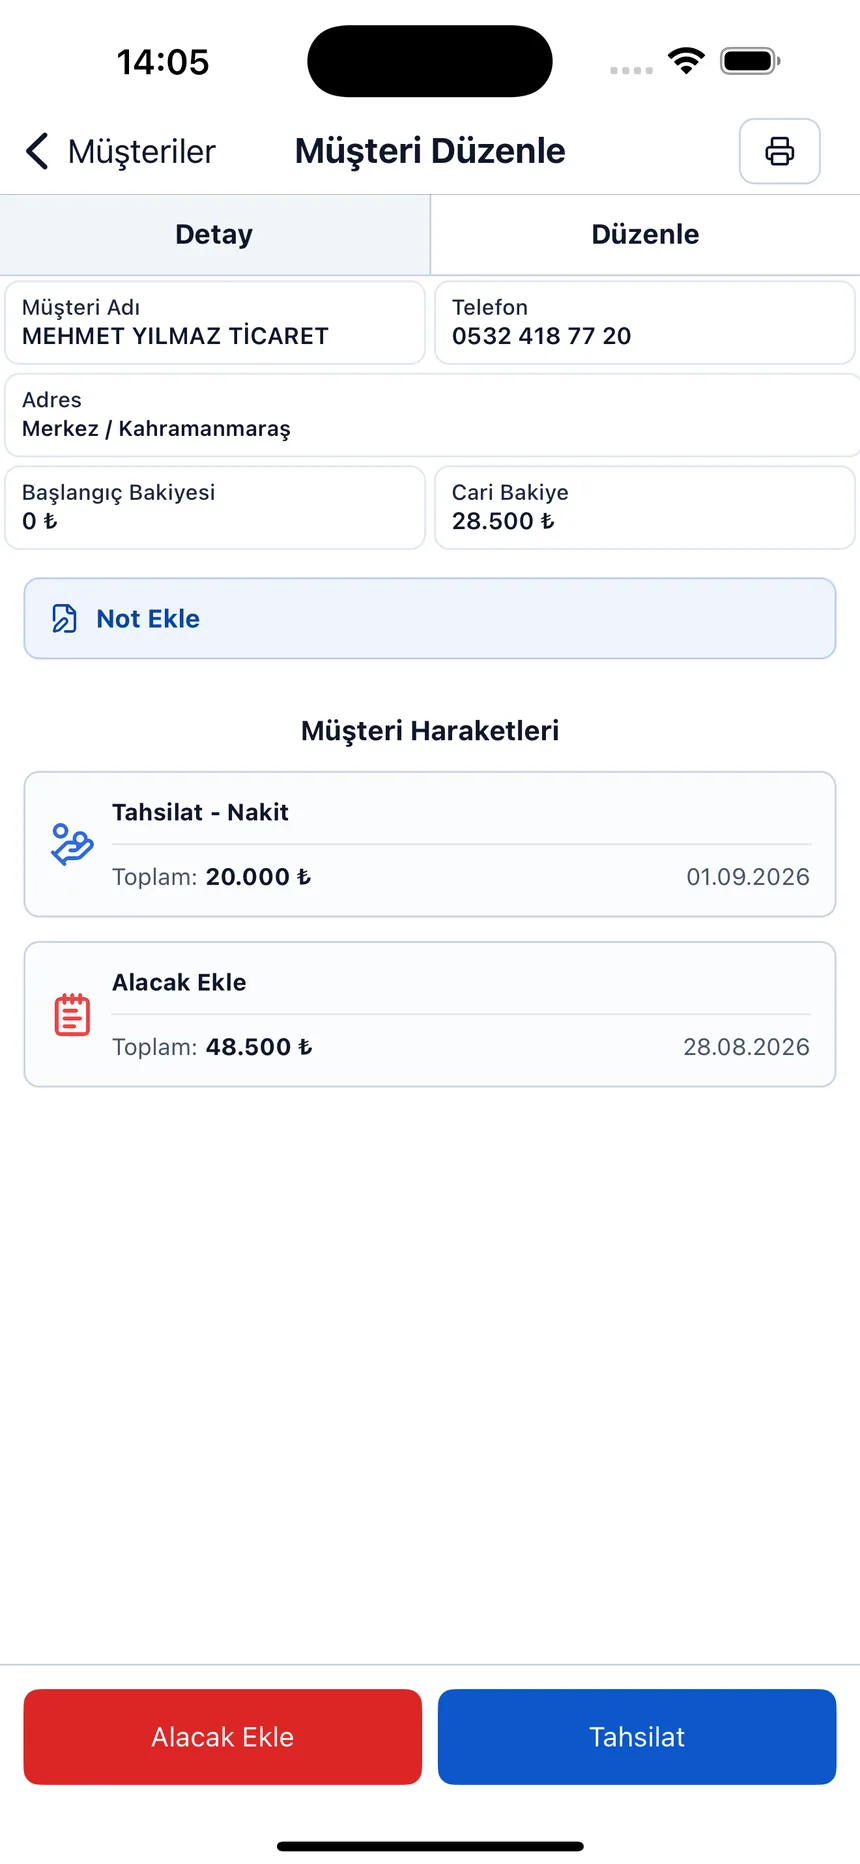
Dentro de la aplicación
Vencimiento y saldo pendiente en el registro de la cuenta por cobrar; saldo actual en la lista de clientes.
No saque la lista de vencimientos a mano cada mañana
Abra una cuenta gratuita y registre la venta con su vencimiento; las cuentas atrasadas se reunirán solas en los primeros puestos.