Borç dekontu nedir? Borç ve alacak dekontu örneği, ne zaman düzenlenir
Borç dekontu, bir işletmenin karşı tarafın cari hesabını belirli bir tutarla borçlandırdığını sebebiyle birlikte bildiren belgedir. Alacak dekontu bunun tersidir: karşı tarafın hesabını alacaklandırdığınızı bildirir. İkisi de fatura gerektirmeyen düzeltme ve borçlandırmalarda kullanılır; karşı taraf aynı tutarı kendi defterine ters yönde işler. Dekont fatura yerine geçmez.
Müşterinin verdiği çek karşılıksız çıktı; tahsilat olarak yazdığınız 12.000 ₺’yi geri borç yazmanız gerekiyor. Bunu müşteriye “hesabınıza borç kaydettik, sebebi şu” diye bildiren kâğıt borç dekontudur. Dekontsuz yapılan düzeltme, ay sonunda iki ekstre arasında açıklanamayan fark olarak geri döner.
Banka dekontuyla karıştırmayın. Banka dekontu (havale, EFT makbuzu) bir para hareketinin kanıtıdır ve tahsilat ya da ödeme olarak işlenir. Bu sayfa iki işletme arasındaki, para hareketi olmadan yapılan borç ve alacak dekontunu anlatır.
Borç dekontu ile alacak dekontu farkı
| Borç dekontu | Alacak dekontu | |
|---|---|---|
| Karşı tarafın hesabına | Borç yazılır | Alacak yazılır |
| Sonuç (müşteri için) | Size borcu artar | Size borcu azalır |
| Karşı tarafın defterinde | Sizin hesabınıza alacak | Sizin hesabınıza borç |
| Tipik sebep | Karşılıksız çek, sözleşme cezası, hatalı alacak kaydının düzeltilmesi | Fazla ödemenin iadesi, hatalı borç kaydının düzeltilmesi, mahsup bildirimi |
| İngilizcesi | Debit note | Credit note |
Borç ve alacağın kimin gözünden okunduğu yeniyse: cari bakiye nedir.
Borç dekontu hangi durumlarda düzenlenir?
- Karşılıksız çek ya da ödenmeyen senet: tahsilat olarak işlenen tutar müşteriye geri borç yazılır. Portföy tarafı: çek senet takibi.
- Sözleşmeden doğan ceza ya da tazminat: geç teslim, hasarlı iade gibi sözleşmede yazan bedeller.
- Karşı taraf adına yapılan ödemenin yansıtılması: belgesi karşı taraf adına olan ödemelerde; belge sizin adınızaysa genellikle fatura gerekir.
- Hatalı kaydın düzeltilmesi: yanlış cariye ya da eksik yazılan tutar ters bir dekontla düzeltilir; eski satır silinmez.
- Mahsup ve virman bildirimi: bakiyenin düşülmesi ya da başka bir cariye taşınması — mahsuplaşma nedir, cari virman nedir.
Borç dekontu mu, fatura mı?
| Durum | Genel uygulama |
|---|---|
| Mal satışı, hizmet bedeli | Fatura |
| Vade farkı, kur farkı, fiyat farkı | Fatura (KDV’ye tabi bedel) |
| Satıştan iade | İade faturası |
| Karşılıksız çek / ödenmeyen senet tutarının geri yazılması | Borç dekontu |
| Hatalı kaydın düzeltilmesi, mahsup/virman bildirimi | Borç ya da alacak dekontu |
Tablo genel bir yön gösterir; vergi mevzuatı ve işletmenizin durumu için son sözü mali müşaviriniz söyler. Vade farkının nasıl hesaplandığı ayrı bir konu: vade farkı hesaplama.
Borç dekontu örneği
Aşağıdaki düzen Excel’e ya da Word’e satır satır kopyalanabilir (firma ve tutarlar kurgusaldır). Zorunlu bir resmî biçim yoktur; önemli olan bilgilerin eksiksiz olmasıdır.
| Belge | BORÇ DEKONTU |
|---|---|
| Dekont no / tarih | BD-2026-014 · 21.10.2026 |
| Düzenleyen | [Unvanınız] — Vergi Dairesi / No … |
| Borçlandırılan cari | Çınar İnşaat — Vergi Dairesi / No … |
| Açıklama | 15.10.2026 vadeli, 12.000 TL tutarlı, … Bankası … no’lu çek karşılıksız çıkmıştır; çek tutarı hesabınıza geri borç yazılmıştır. |
| Tutar | 12.000,00 TL |
| Bildirim | Yukarıdaki tutar 21.10.2026 tarihiyle cari hesabınıza BORÇ kaydedilmiştir. |
| İmza | Düzenleyen yetkili — kaşe / imza |
Alacak dekontu için aynı düzende başlığı “ALACAK DEKONTU”, bildirim cümlesini “cari hesabınıza ALACAK kaydedilmiştir” yapın. Örnek açıklama: “14.10.2026 tarihli 5.000 TL havalenizin 1.200 TL’si fazla ödemedir; tutar hesabınıza alacak kaydedilmiştir ve bir sonraki faturadan mahsup edilecektir.”
Borç dekontu nasıl düzenlenir? 6 adım
1. Düzenleme sebebini netleştirin
Karşı tarafı neden borçlandırıyor ya da alacaklandırıyorsunuz? Karşılıksız çek, sözleşme cezası, fazla ödeme iadesi, hatalı kayıt düzeltmesi… Sebep bir mal ya da hizmet bedeliyse dekont değil fatura gerekir; emin değilseniz mali müşavirinize sorun.
2. Sıra numarası ve tarih verin
Dekontlara fatura gibi kendi sıranızı verin (ör. BD-2026-014 borç, AD-2026-006 alacak dekontu). Karşı taraf ekstrede bu numarayla eşleştirir.
3. Tutarı, yönü ve dayanağı yazın
“Hesabınıza borç kaydedilmiştir” ya da “hesabınıza alacak kaydedilmiştir” cümlesi belgenin özüdür. Dayanağı (çek no, sözleşme maddesi, fatura no) açıklamaya ekleyin.
4. İmzalayıp karşı tarafa gönderin
Kaşe-imzalı kopyayı ya da PDF’ini e-postayla gönderin; bir nüsha sizde kalsın. Karşı tarafın itirazı varsa ödeme gününde değil şimdi çıksın.
5. Aynı gün cari hesaba işleyin
Borç dekontu karşı tarafın cari hesabına borç, alacak dekontu alacak satırı olarak, dekont numarasıyla girilir. Hangi olayın hangi yöne yazıldığı: cari hareket nedir.
6. Ay sonu ekstresinde kontrol edin
Dekont satırı karşı tarafın ekstresinde de görünmeli. Görünmüyorsa mutabakat farkı tam olarak dekont tutarı çıkar: cari mutabakat nasıl yapılır.
Borç dekontunun muhasebe kaydı
Örnekteki karşılıksız çek için, düzenleyen tarafın kaydı tek düzen hesap planında genellikle şöyledir:
| Hesap | Borç | Alacak |
|---|---|---|
| 120 Alıcılar — Çınar İnşaat | 12.000 ₺ | |
| 101 Alınan Çekler | 12.000 ₺ |
Karşı taraf (Çınar İnşaat) aynı tutarı tedarikçi hesabına (320 Satıcılar) alacak olarak işler. Tahsili şüpheli hâle gelen alacakların ayrıca sınıflandırılması gibi konular mali müşavirinizin işidir; burada amaç cari hesabın iki tarafta aynı kalmasıdır.
Cari ekstrede dekont nasıl görünür?
| Tarih | Açıklama | Borç | Alacak | Bakiye |
|---|---|---|---|---|
| 01.10.2026 | Fatura 2026-188 | 38.000 ₺ | 38.000 ₺ B | |
| 08.10.2026 | Tahsilat — çek (vade 15.10) | 12.000 ₺ | 26.000 ₺ B | |
| 12.10.2026 | Tahsilat — havale | 8.000 ₺ | 18.000 ₺ B | |
| 21.10.2026 | Borç dekontu BD-2026-014 — karşılıksız çek | 12.000 ₺ | 30.000 ₺ B |
Dekont, eski tahsilat satırını silmeden bakiyeyi düzeltir; ekstreyi okuyan herkes neyin neden değiştiğini görür. Ekstre düzeni: cari ekstre nedir.
Cari Takip uygulamasında dekont
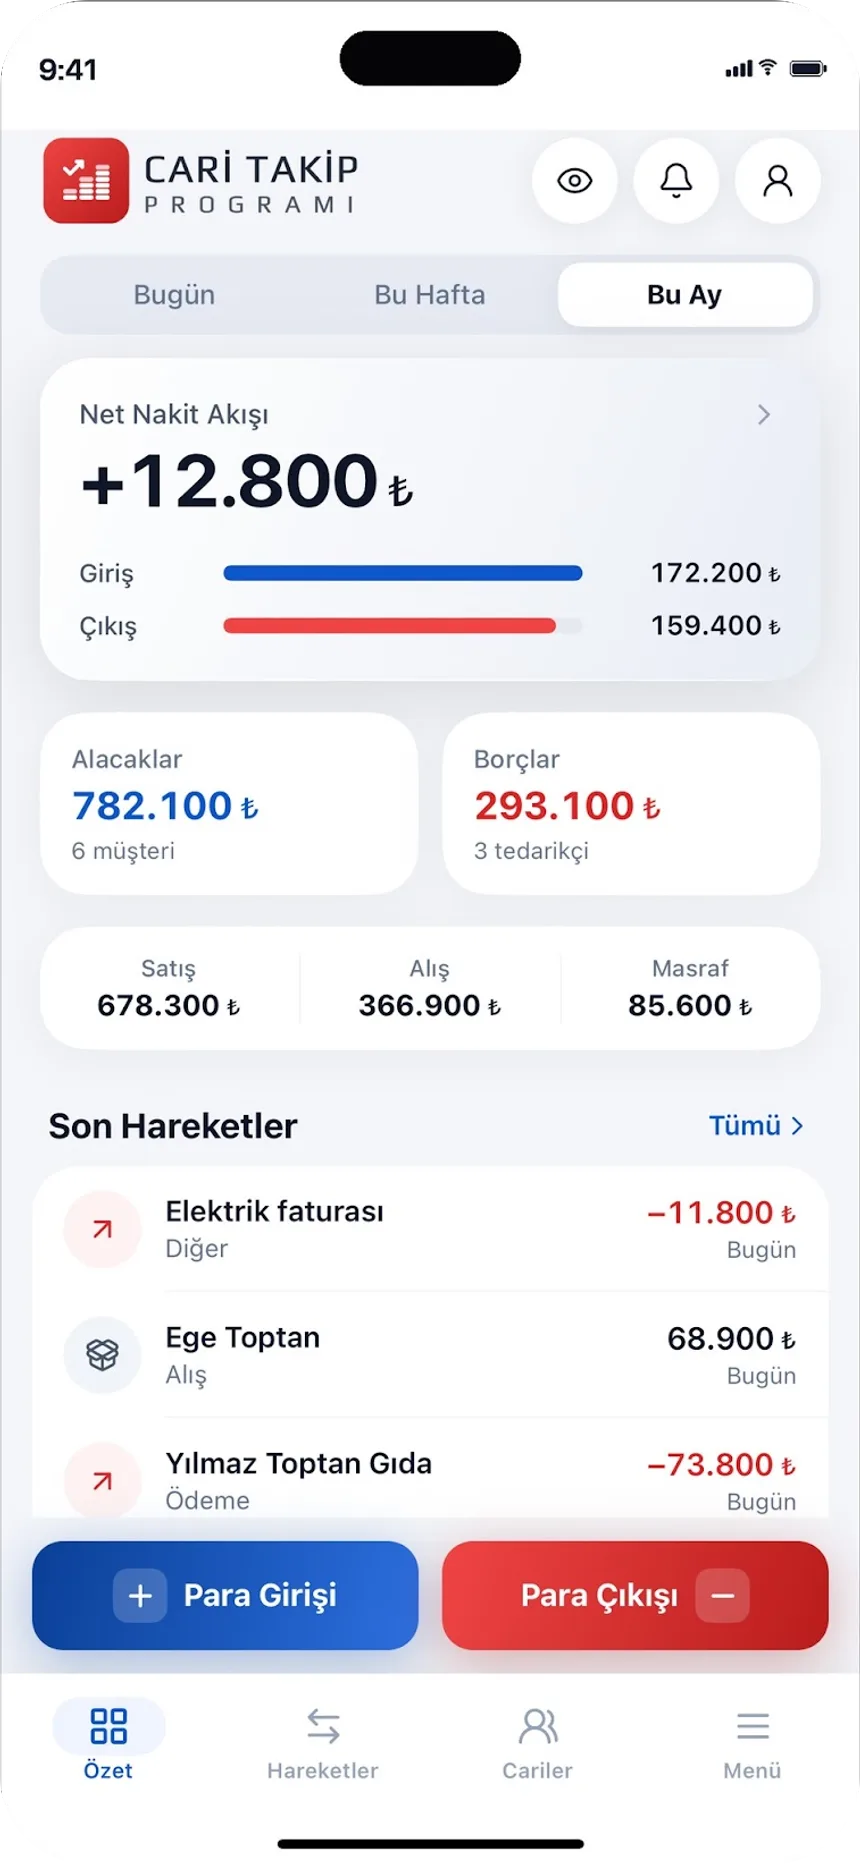
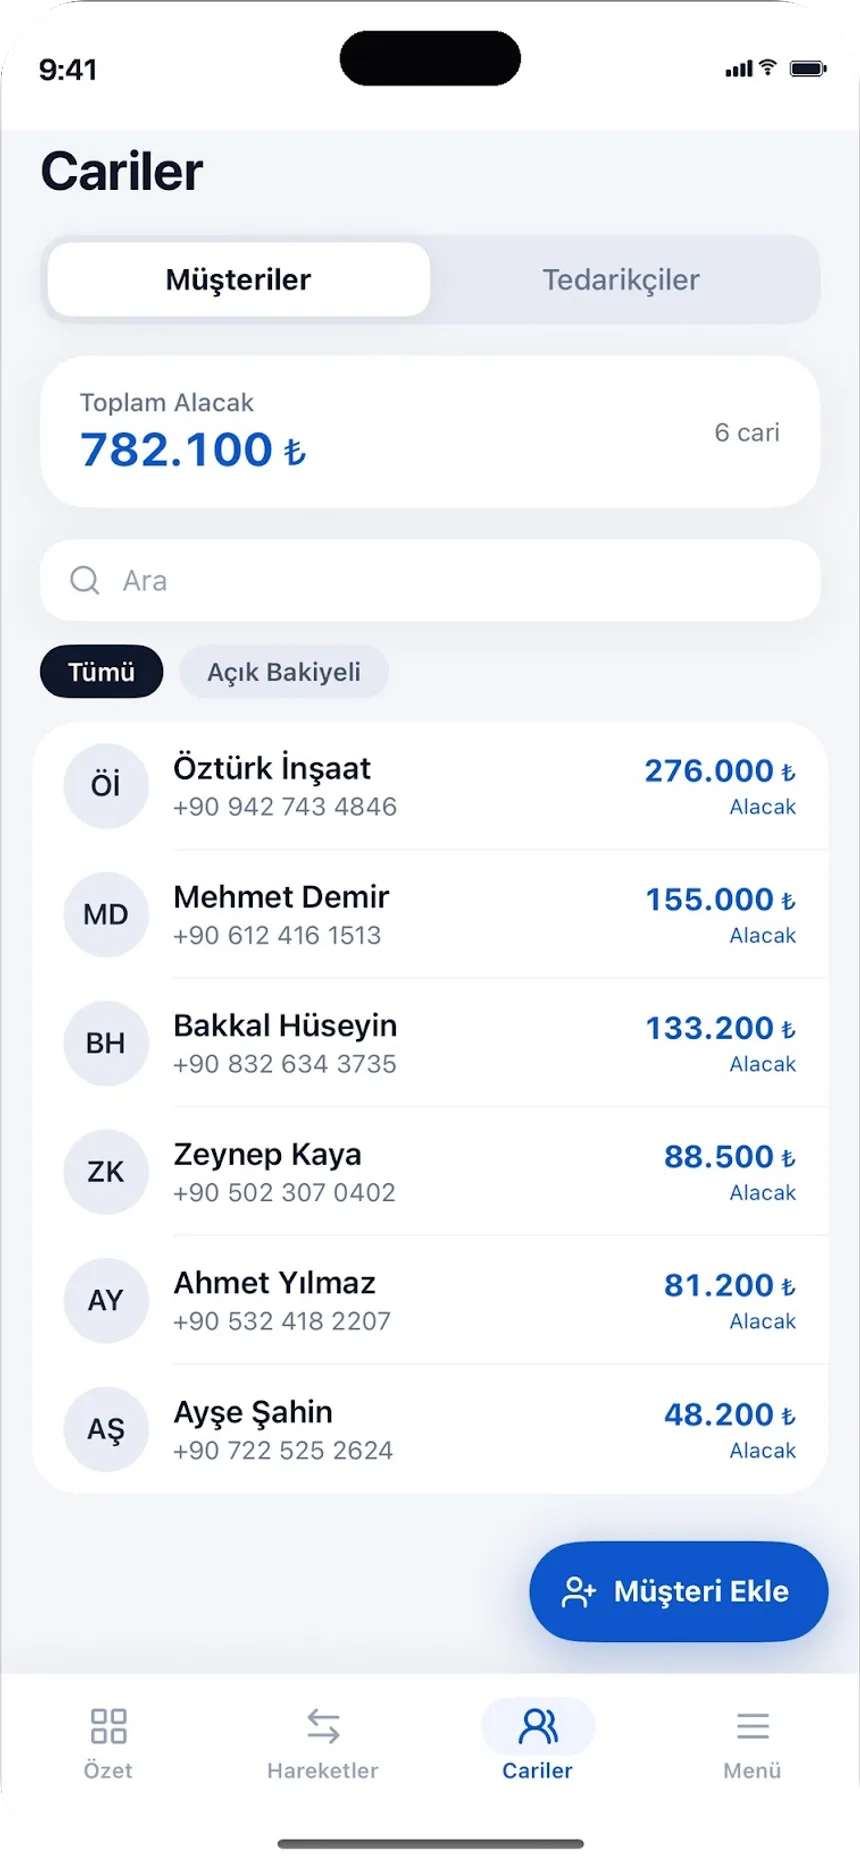
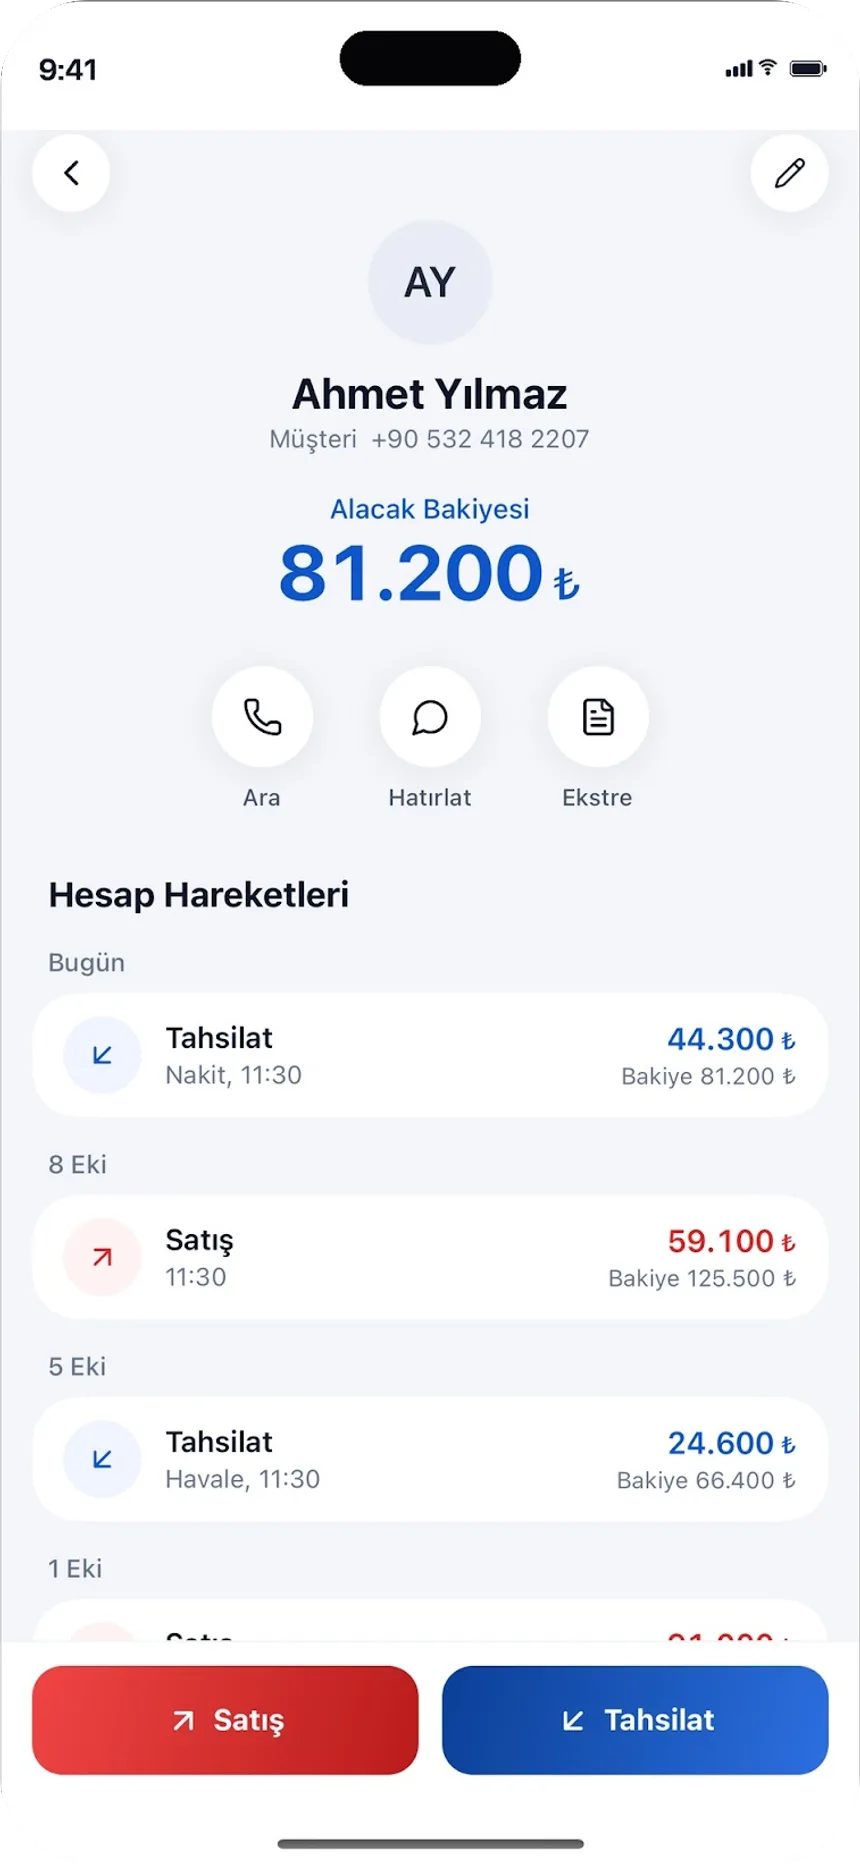
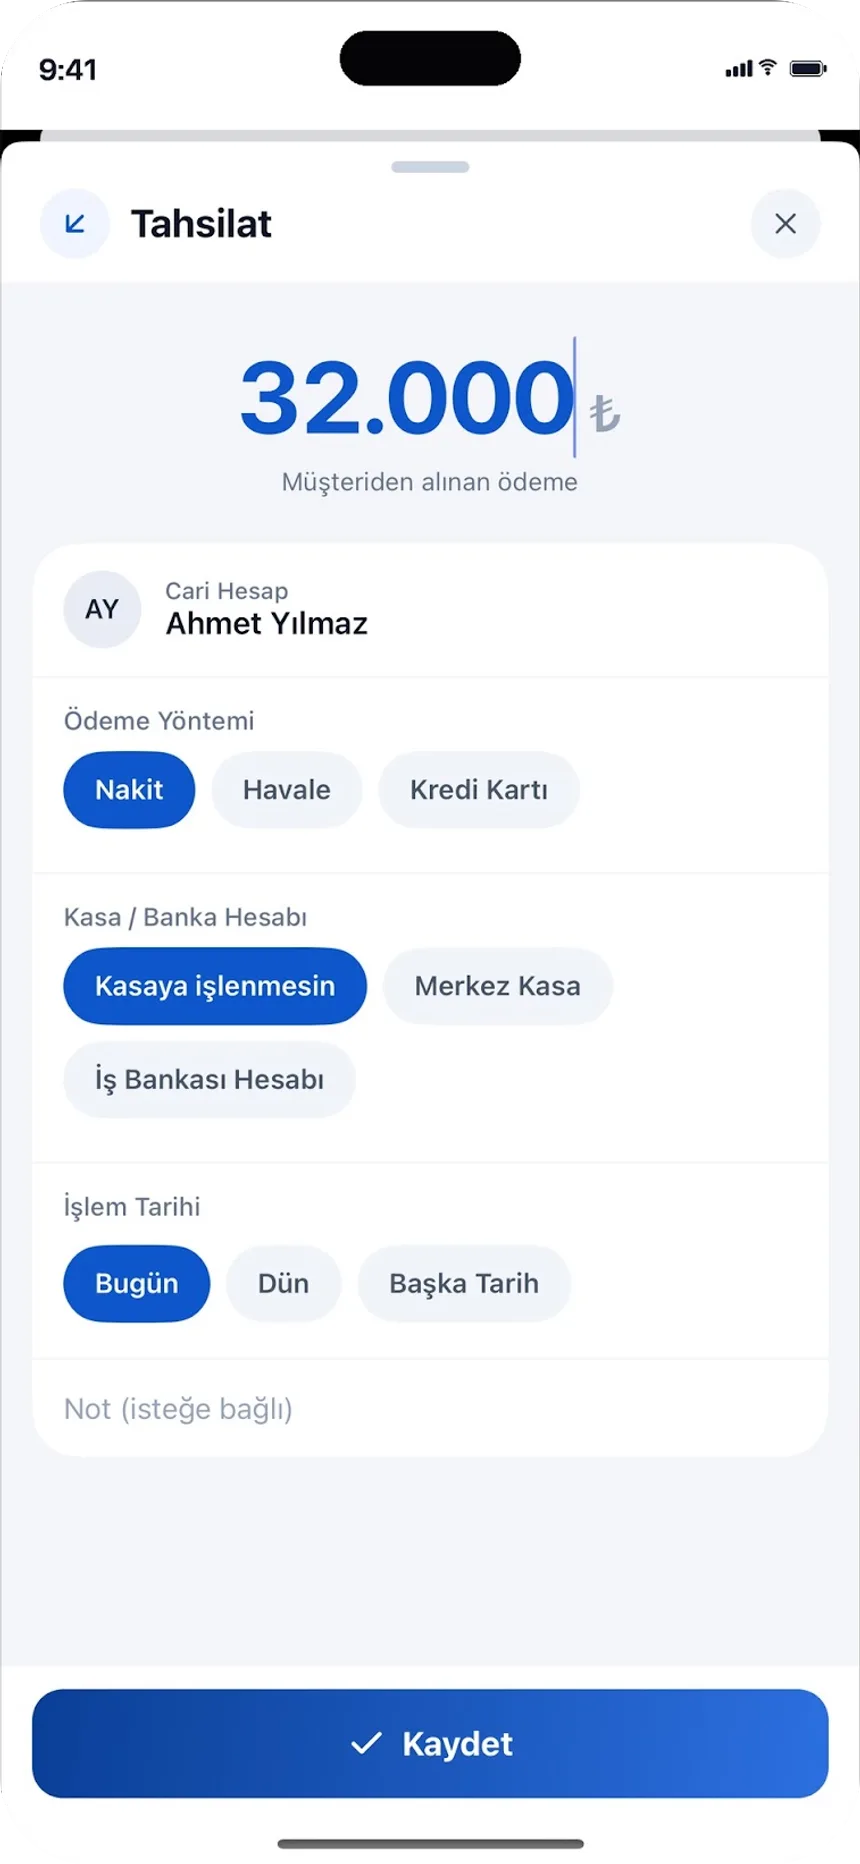
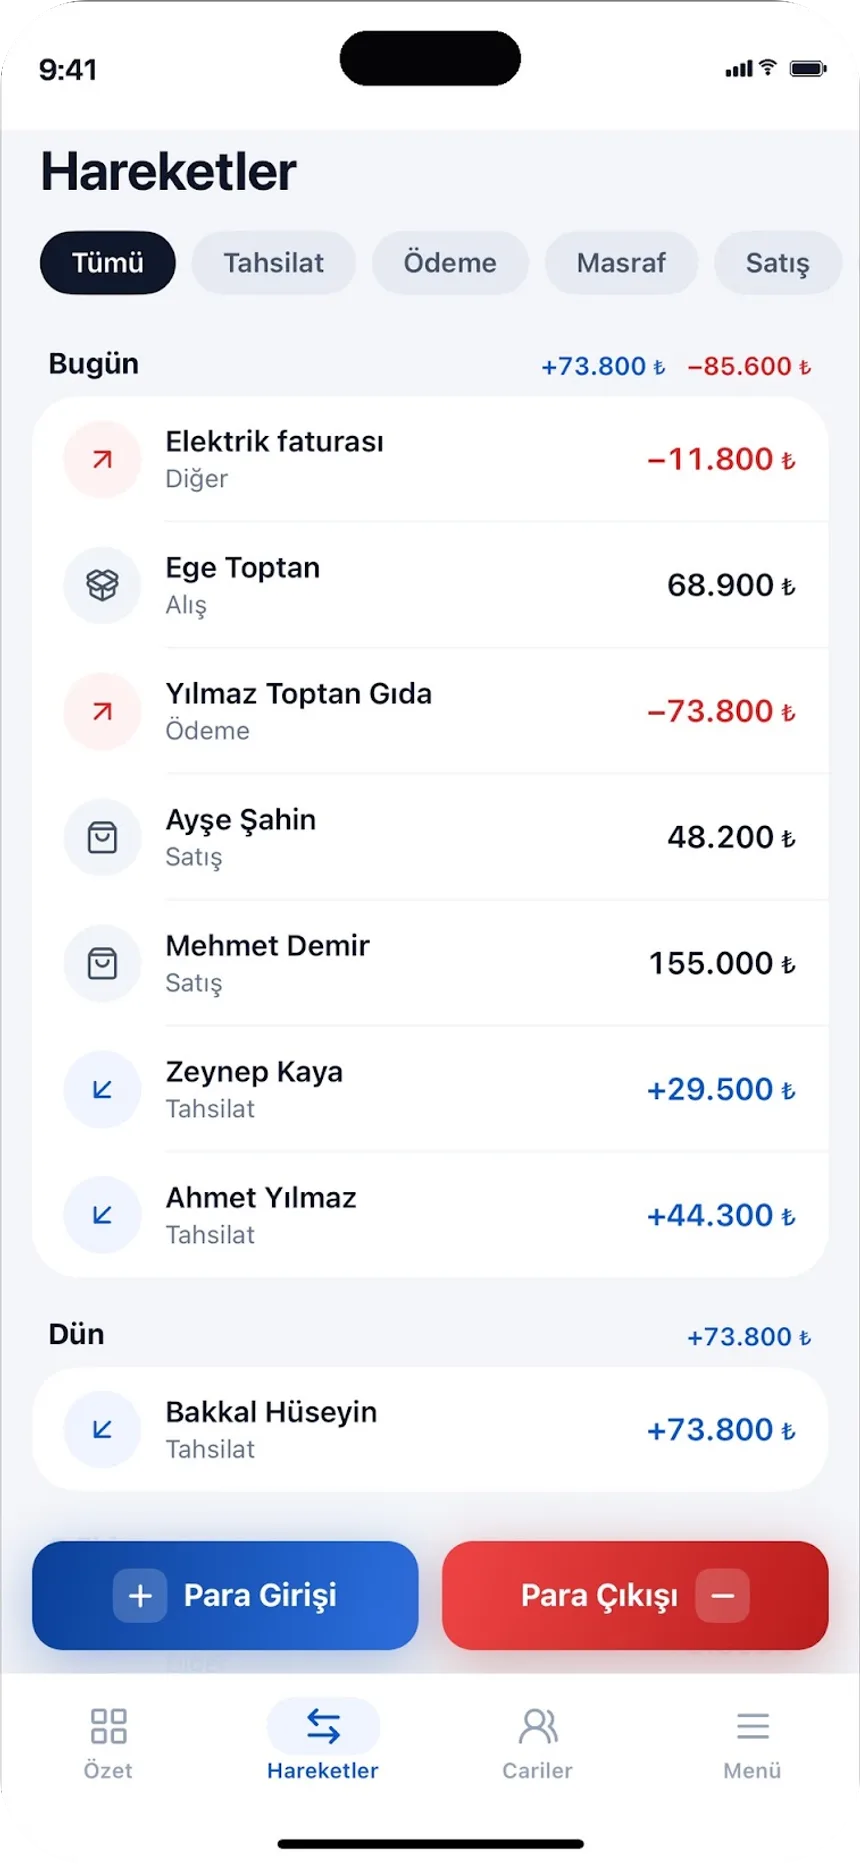
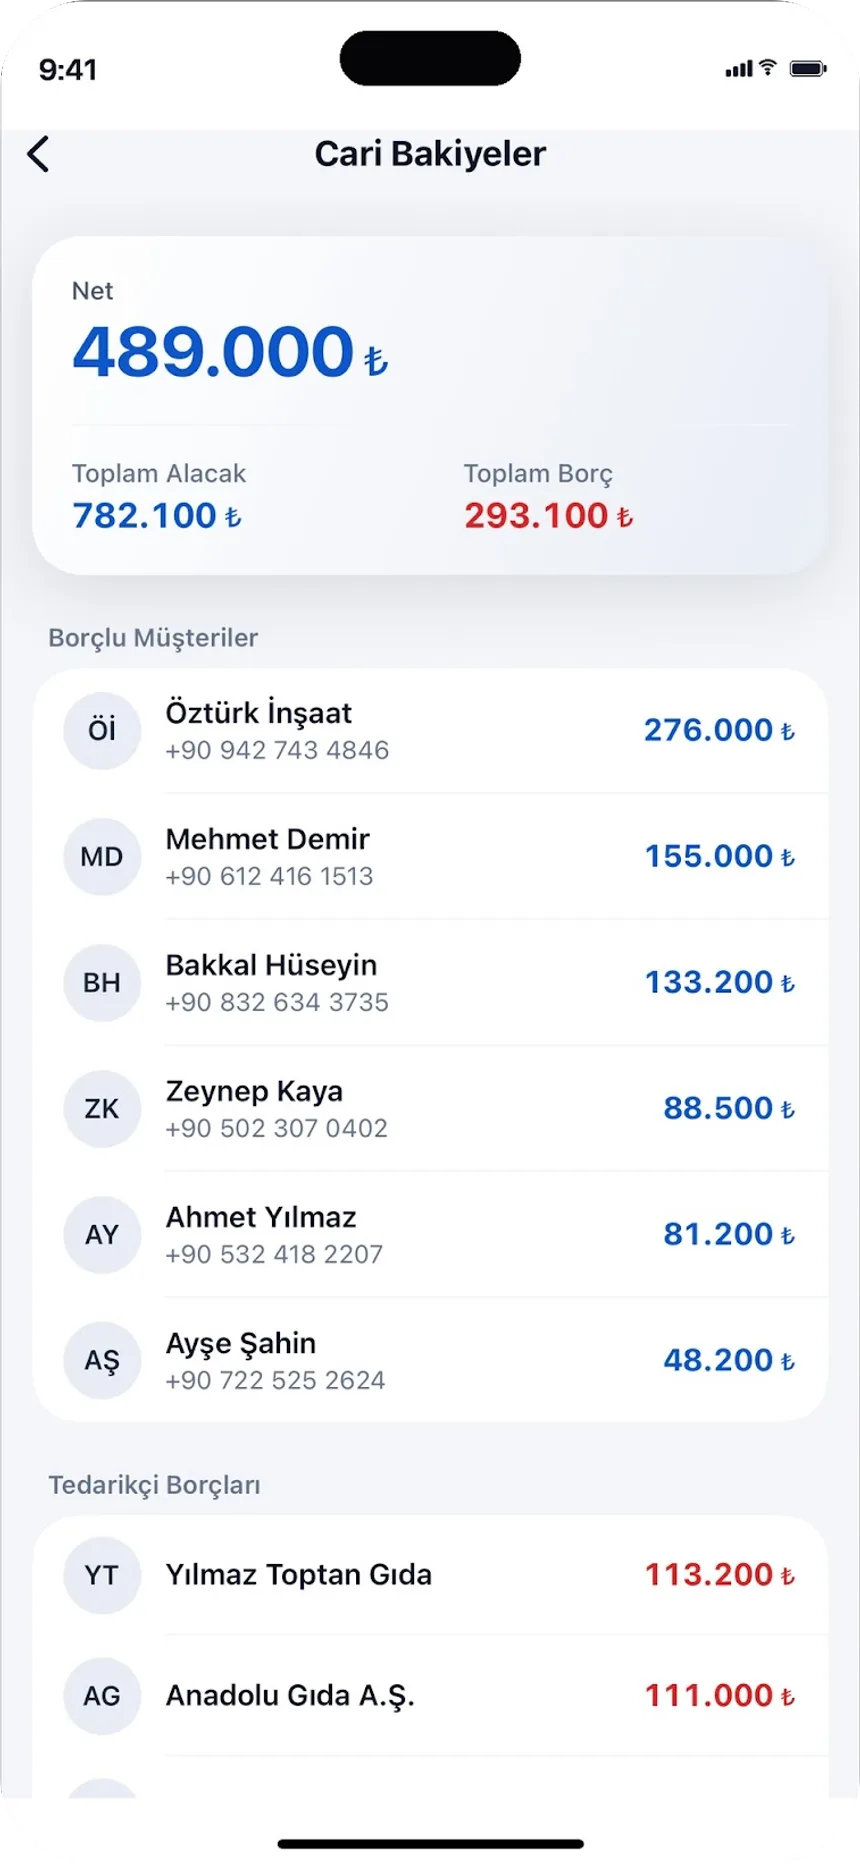
Cari Takip Programı: Muhasebe ayrı bir dekont belgesi üretmez. Dekontu yukarıdaki düzenle hazırlayıp gönderin, tutarını ise carinin kartına doğru yönde bir hareket olarak, açıklamaya dekont numarasını yazarak işleyin. Bakiye kendiliğinden güncellenir, Hareketlerde satır olarak görünür ve carinin ekstresi PDF olarak çıkarıldığında dekont satırı da içinde yer alır; ekstreyi WhatsApp ile gönderebilirsiniz. Ücretsiz deneme ile başlanır; devamı Pro aboneliktir.
En iyi cari takip uygulaması hangisi?
Tek bir “en iyi” yok; seçim fatura kesip kesmediğinize ve işi telefondan mı yürüttüğünüze bağlı. Yalnız müşteri ve tedarikçi borç-alacağını, tahsilatı ve ekstreyi telefondan izleyecekseniz cariye özel bir uygulama yeter; e-Fatura kesmeniz gerekiyorsa ön muhasebe programı gerekir. Kısa özet:
| Seçenek | Kime uygun | Platform | e-Fatura |
|---|---|---|---|
| Cari Takip Programı: Muhasebe (Ofisx) | Telefondan müşteri ve tedarikçi borç-alacak, tahsilat, vade, kasa ve çek-senet takibi isteyen esnaf ve küçük işletme | Android, iPhone (TR App Store), web paneli | Yok (kartta e-fatura bilgileri tutulur) |
| AKINSOFT Cari Takip | Yalnız cari kart açıp borç-alacak girmek isteyen, en sade uygulamayı arayan kullanıcı | iPhone (App Store TR) | Mağaza açıklamasında yok |
| DEFTER | İşletme cari hesabıyla birlikte gelir-gider ve kişisel bütçeyi de aynı yerde tutmak isteyen | iPhone (App Store TR), defter.net | Mağaza açıklamasında yok |
| Paraşüt | e-Fatura/e-Arşiv kesmesi gereken ve ön muhasebeyi mali müşaviriyle birlikte yürüten KOBİ | Web, iPhone, Android | Var (e-Fatura, e-Arşiv, e-SMM) |
| Excel veya kağıt defter | Birkaç düzine cari ve az hareketle, önce düzeni kurmak isteyen | Bilgisayar / kağıt | Yok |
Sekiz seçeneğin ayrıntılı karşılaştırması (Logo İşbaşı, Bizim Hesap, FlexHesap dahil) en iyi cari hesap takip uygulamaları sayfasında.
Sık sorulan sorular
Borç dekontu nedir?
Borç dekontu, bir işletmenin karşı tarafın cari hesabını belirli bir tutarla borçlandırdığını sebebiyle birlikte bildiren belgedir. Fatura gerektirmeyen borçlandırmalarda (karşılıksız çek tutarının geri yazılması, sözleşme cezası, hatalı kaydın düzeltilmesi gibi) kullanılır; karşı taraf aynı tutarı kendi defterine alacak olarak işler.
Alacak dekontu nedir?
Alacak dekontu, karşı tarafın cari hesabını alacaklandırdığınızı, yani ona olan borcunuzun arttığını ya da onun size borcunun azaldığını bildiren belgedir. Fazla ödemenin iadesi, verilen indirim ya da prim (vergisel niteliği mali müşavirle teyit edilerek) veya hatalı borç kaydının düzeltilmesi tipik örneklerdir.
Borç dekontu hangi durumlarda düzenlenir?
Mal ya da hizmet teslimi olmayan, dolayısıyla fatura gerektirmeyen borçlandırmalarda: karşılıksız çıkan çek veya ödenmeyen senet tutarının müşteriye geri yazılması, sözleşmeden doğan ceza ya da tazminat, karşı taraf adına yapılıp belgesi onun adına olan ödemelerin yansıtılması, hatalı alacak kaydının düzeltilmesi ve mahsup/virman bildirimleri. Vade farkı, kur farkı ve hizmet bedeli gibi KDV’ye tabi tutarlar için genel uygulama faturadır.
Borç dekontu fatura yerine geçer mi?
Hayır. Dekont bir ticari bildirim ve kayıt belgesidir; mal ya da hizmet bedeli ile KDV doğuran bir işlem varsa fatura düzenlenmesi gerekir. Belirli bir durumun hangi belgeyle yapılacağını mali müşavirinize sorun.
Borç dekontu muhasebe kaydı nasıl yapılır?
Düzenleyen tarafta karşı tarafın hesabı (müşteri ise genellikle 120 Alıcılar) borçlandırılır, karşılığı dekontun sebebine göre ilgili hesaba alacak yazılır. Örneğin karşılıksız çıkan çek müşterinin hesabına geri borç yazılırken alınan çekler hesabı alacaklandırılır. Kesin hesap kodları işletmenizin hesap planına göre mali müşaviriniz tarafından belirlenir.
Borç dekontu Excel ya da Word ile hazırlanabilir mi?
Evet. Zorunlu bir resmî biçimi yoktur; başlık, sıra no, tarih, iki tarafın unvanı ve vergi bilgileri, açıklama, tutar, “hesabınıza borç kaydedilmiştir” cümlesi ve imza alanı yeterlidir. Bu sayfadaki örnek tabloyu Excel’e ya da Word’e aynen kopyalayabilirsiniz.
Banka dekontu ile borç dekontu aynı şey mi?
Hayır. Banka dekontu, bankanın bir para hareketini (havale, EFT, ödeme) gösteren makbuzudur. Borç dekontu ise iki işletme arasında para hareketi olmadan yapılan bir borçlandırmayı bildirir. Havale dekontu tahsilatın kanıtıdır ve cari hesaba alacak satırı olarak işlenir.
Son güncelleme: 2026-10-21. Örneklerdeki firmalar ve tutarlar kurgusaldır. Belge türü ve muhasebe kaydı için mali müşavirinize danışın.
Uygulamanın içi
Cariler, hareketler ve güncel bakiye.
Her düzeltme ekstrede görünsün
Dekont tutarını numarasıyla carinin hesabına yazın; bakiye kendiliğinden güncellenir, ekstre PDF olarak telefondan gider.
Ücretsiz deneme ile başlanır; deneme bitince devam etmek için Pro abonelik gerekir.