Tahsilat makbuzu nedir? Tahsilat makbuzu nasıl doldurulur ve cari hesaba nasıl işlenir
Tahsilat makbuzu, bir işletmenin müşterisinden para aldığını; kimden, ne zaman, ne kadar, hangi yolla (nakit, havale, çek, senet) ve neyin karşılığı olarak aldığını gösteren, parayı alanın imzaladığı belgedir. Aslı ödeyene verilir, koçanı işletmede kalır. Fatura yerine geçmez: fatura satışı, tahsilat makbuzu ödemeyi belgeler. Cari hesapta her makbuz, müşterinin borcunu azaltan bir alacak satırıdır.
Toptancı, nalbur, yedek parçacı ya da tamirci — tahsilatı elden alan her işletmenin çekmecesinde bir makbuz koçanı vardır. Sorun genellikle makbuzda değil, makbuz kesildikten sonra o tahsilatın cari hesaba işlenmemesinde çıkar: müşteri ödediğini söyler, defter borçlu gösterir.
Not: Bu sayfa makbuzun ticari kullanımını ve cari hesaba etkisini anlatır. Nakit tahsilat sınırı, belge düzeni ve kayıt kodları için mali müşavirinize danışın. Boş makbuz dosyası arıyorsanız: tahsilat makbuzu Excel şablonu.
Tahsilat makbuzunda hangi bilgiler olur?
| Alan | Ne yazılır | Dikkat |
|---|---|---|
| Makbuz seri ve sıra no | Matbu koçanda hazır gelir; atlanmadan sırayla kullanılır | İptal edilen makbuz koçandan koparılmaz, üzerine “İPTAL” yazılır |
| Tarih | Paranın alındığı gün | Havale/EFT’de paranın hesaba geçtiği gün |
| Ödeyenin adı / unvanı | Kimden alındığı | Cari kartındaki unvanla aynı yazılır |
| Tutar (rakamla) | Alınan tutar | “25.000,00 ₺” — kuruş hanesi boş bırakılmaz |
| Tutar (yazıyla) | Rakamın yazıyla tekrarı | “Yirmi beş bin Türk lirası sıfır kuruş”; fark çıkarsa yazı esas alınır diye düşünülür |
| Ödeme şekli | Nakit, havale/EFT, kredi kartı, çek, senet | Çekte banka, çek no ve vade; senette vade yazılır |
| Açıklama | Neyin karşılığı olduğu | Fatura numarası ya da “… tarihli bakiyeye mahsuben” |
| Teslim alan | Parayı alan kişi | Adı soyadı ve imza; işletme kaşesi |
Tahsilat makbuzu nasıl doldurulur? 6 adım
1. Ödemeyi sayın, hesaba geçtiğini görün
Nakitte parayı ödeyenin yanında sayın. Havale ve EFT’de makbuzu ancak tutar hesaba geçtikten sonra kesin; “gönderdim” demek yetmez. Çekte çekin ön yüzünü (tarih, tutar, imza) kontrol edin.
2. Hangi borca karşılık olduğunu netleştirin
Müşterinin birden fazla açık faturası varsa paranın hangisine sayılacağını konuşun. Açıklamaya fatura numarası yazılırsa ileride “bu ödeme hangi fatura içindi” tartışması çıkmaz. Fatura belirtilmezse “cari hesaba mahsuben” yazılır.
3. Makbuzu eksiksiz doldurun
Tarih, ödeyenin unvanı, rakam ve yazıyla tutar, ödeme şekli, açıklama, kaşe ve imza. Tutarı yazarken rakamla yazıyla aynı olsun; boşluk bırakmayın, yazıdan sonra çizgi çekin.
4. Aslını ödeyene verin, koçanı saklayın
Makbuzun aslı (1. nüsha) parayı ödeyen müşteride kalır; bu onun “ödedim” belgesidir. Koçan (dip nüsha / kopya) işletmede kalır ve kasaya giriş kaydının dayanağı olur.
5. Tahsilatı aynı gün cari hesaba işleyin
Müşterinin hesabına tutar kadar alacak yazın; açıklamaya makbuz numarasını girin. Nakitse kasaya, havaleyse bankaya giriş olarak görünür. Ertesi güne kalan tahsilat, müşteriye yanlış bakiye söylemenin en sık sebebidir.
6. Ay sonunda koçanla kasayı karşılaştırın
Koçandaki makbuzların toplamı, o ay kasaya ve bankaya giren tahsilat toplamına eşit olmalı. Fark varsa ya bir makbuz işlenmemiş ya da bir tahsilat makbuzsuz kalmıştır.
Doldurulmuş tahsilat makbuzu örneği
| Seri / sıra no | A-0412 |
|---|---|
| Tarih | 09.10.2026 |
| Ödeyen | Demir Yapı Market Ltd. Şti. |
| Tutar (rakamla) | 10.000,00 ₺ |
| Tutar (yazıyla) | On bin Türk lirası sıfır kuruş |
| Ödeme şekli | Nakit |
| Açıklama | “06.10.2026 tarihli 2026-245 numaralı faturaya ve cari hesaba mahsuben alınmıştır.” |
| Teslim alan | Ahmet Kaya — kaşe, imza |
Firma, kişi, numaralar ve tutarlar kurgusaldır. Açıklamadaki “mahsuben” kelimesi, paranın cari hesaptaki borçtan düşüleceğini anlatır; fatura belirtilmeyen ödemelerde yalnız “cari hesaba mahsuben” yazılır.
Tahsilat makbuzu cari hesaba nasıl işlenir? Örnek ekstre
Yukarıdaki makbuz ve aynı ay kesilen iki makbuz daha, satıcının defterinde Demir Yapı Market’in hesabında şöyle görünür:
| Tarih | Açıklama | Borç | Alacak | Bakiye |
|---|---|---|---|---|
| 01.10.2026 | Devir | 18.500 ₺ | — | 18.500 ₺ B |
| 06.10.2026 | Satış faturası 2026-245 | 12.000 ₺ | — | 30.500 ₺ B |
| 09.10.2026 | Tahsilat — nakit, makbuz A-0412 | — | 10.000 ₺ | 20.500 ₺ B |
| 16.10.2026 | Tahsilat — çek (Ziraat, no 448210, vade 30.11.2026), makbuz A-0418 | — | 15.000 ₺ | 5.500 ₺ B |
| 20.10.2026 | Tahsilat — EFT, makbuz A-0421 | — | 5.500 ₺ | 0 ₺ |
Her tahsilat alacak sütununa, açıklamada makbuz numarasıyla yazılır. Böylece müşteri “16 Ekim’de çek verdim” dediğinde ekstreye bakıp makbuz numarasını söyleyebilirsiniz. Çekle alınan tahsilat cari hesabı hemen kapatır ama para vade gününde gelir; çekin vadesini ayrıca izlemek gerekir — çek senet takibi nasıl yapılır. Çek karşılıksız çıkarsa aynı tutar hesaba geri borç yazılır: karşılıksız çek ne yapılır.
Tahsilat makbuzu, tediye makbuzu, fatura, dekont: hangisi ne zaman?
| Belge | Ne zaman | Kim düzenler | Kimde kalır |
|---|---|---|---|
| Tahsilat makbuzu | İşletme para ALDIĞINDA | Parayı alan işletme | Ödeyende (aslı); koçan işletmede |
| Tediye makbuzu | İşletme para ÖDEDİĞİNDE | Ödeyen işletme (kasa çıkışı) | Parayı alan imzalar; işletmede saklanır |
| Fatura | Mal ya da hizmet satıldığında | Satıcı | Alıcıda; ödeme olup olmadığını göstermez |
| Serbest meslek makbuzu (e-SMM) | Serbest meslek erbabı ücret aldığında | Avukat, mali müşavir, doktor vb. | Fatura yerine geçen vergi belgesidir |
| Banka dekontu | Havale/EFT yapıldığında | Banka | İki tarafta; ödemenin kanıtıdır ama neyin karşılığı olduğunu açıklama satırı söyler |
Havale ve EFT’de banka dekontu ödemenin kanıtıdır; ayrıca makbuz kesmek zorunlu değildir ama müşteri isterse ya da açıklamayı netleştirmek gerekiyorsa makbuz verilir. Fatura gerektirmeyen borçlandırmalar için kullanılan belge ise ayrıdır: borç dekontu nedir.
Tahsilat makbuzu muhasebe kaydı
Örnekteki üç tahsilat için tek düzen hesap planında genel kayıt:
| Tahsilat | Borç | Alacak |
|---|---|---|
| Nakit (A-0412) | 100 Kasa — 10.000 ₺ | 120 Alıcılar — 10.000 ₺ |
| Çek (A-0418) | 101 Alınan Çekler — 15.000 ₺ | 120 Alıcılar — 15.000 ₺ |
| EFT (A-0421) | 102 Bankalar — 5.500 ₺ | 120 Alıcılar — 5.500 ₺ |
Hesap kodları mali müşavirinizin işidir. Cari açısından önemli olan 120’nin her makbuzla aynı tutarda azalmasıdır; azalmıyorsa bir makbuz deftere girmemiştir.
Makbuzda en sık 5 hata
- Makbuzu kesip cariye işlememek: müşteri ödemiştir ama hesap borçlu görünür; bir sonraki aramada utanılacak durum çıkar.
- Açıklamayı boş bırakmak: birden fazla açık fatura varsa paranın hangisine sayıldığı tartışılır.
- Çekle tahsilatı nakit gibi yazmak: kasada olmayan para görünür; vade ve karşılıksız riski izlenmez.
- Rakam ile yazıyı farklı yazmak: “12.000” ile “on bir bin” — makbuzun ispat gücü zayıflar.
- İptal makbuzu koçandan koparmak: sıra numarası atlar; ay sonunda eksik makbuz sorusu cevapsız kalır.
Cari Takip uygulamasında tahsilat
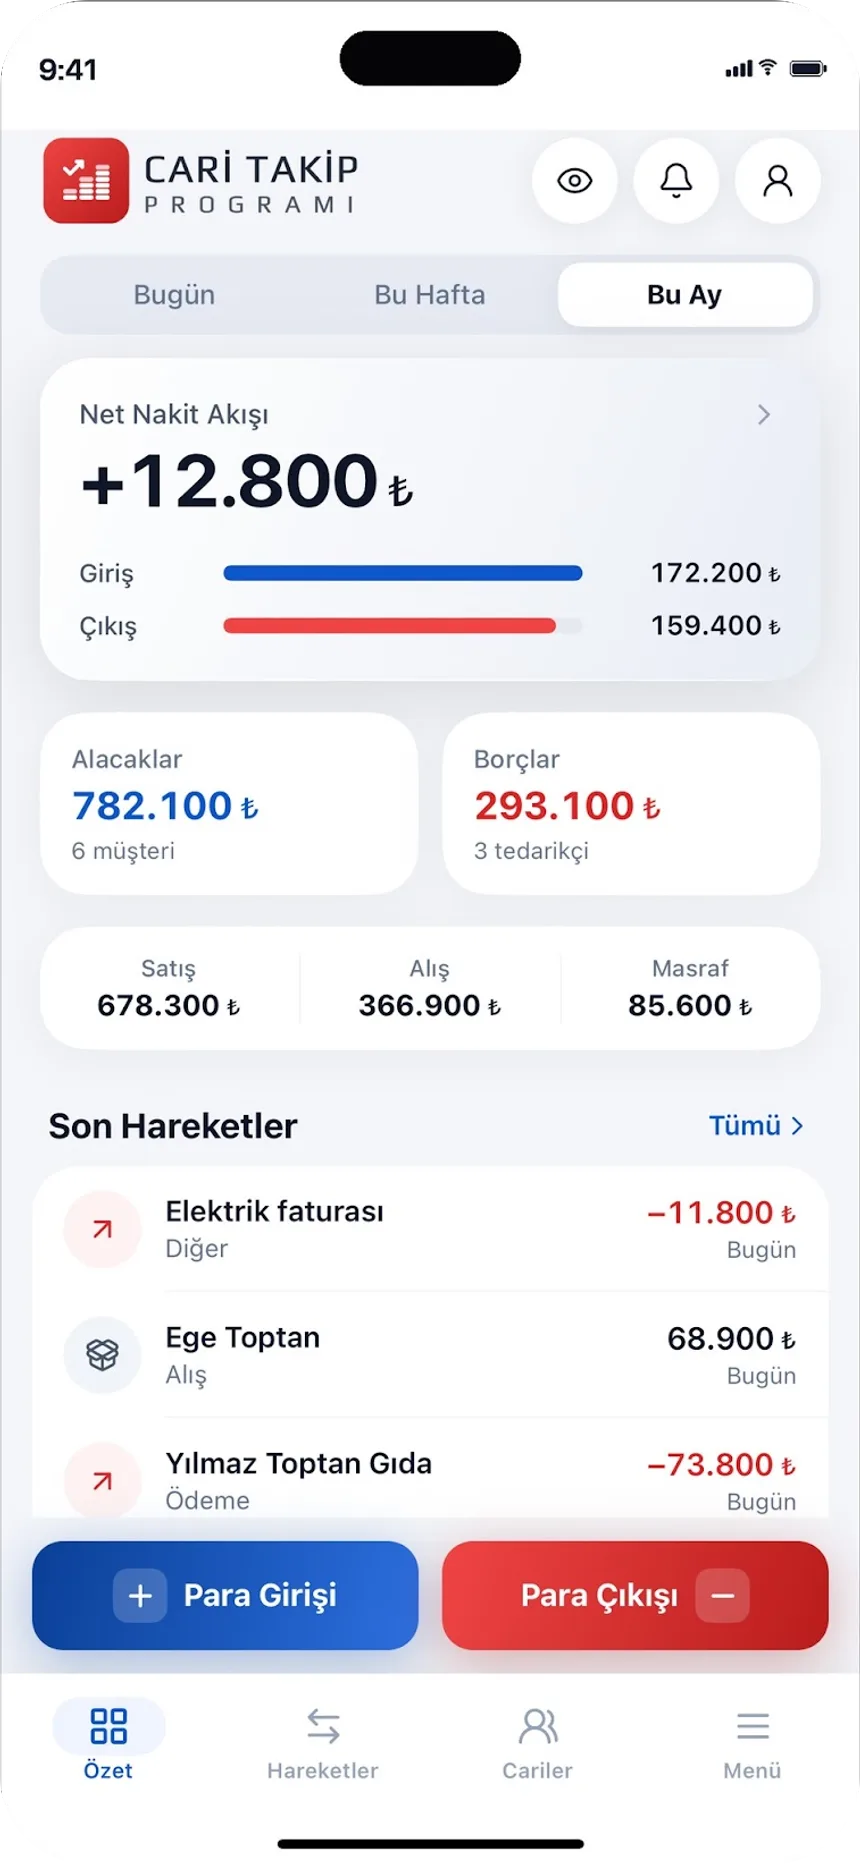
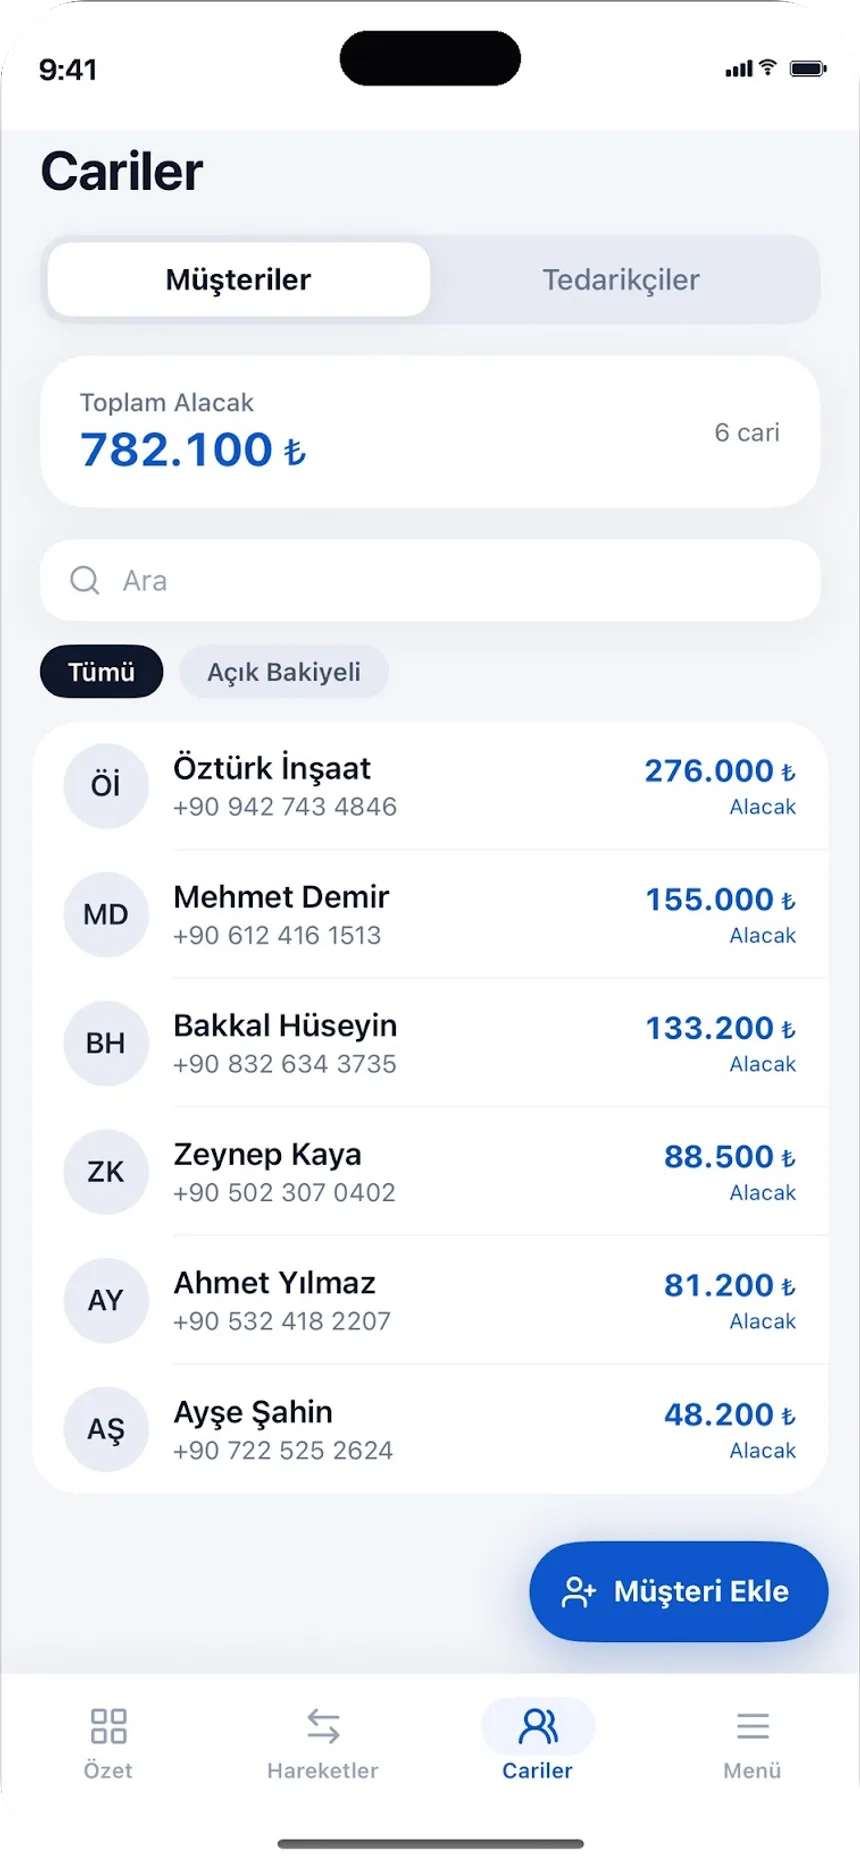
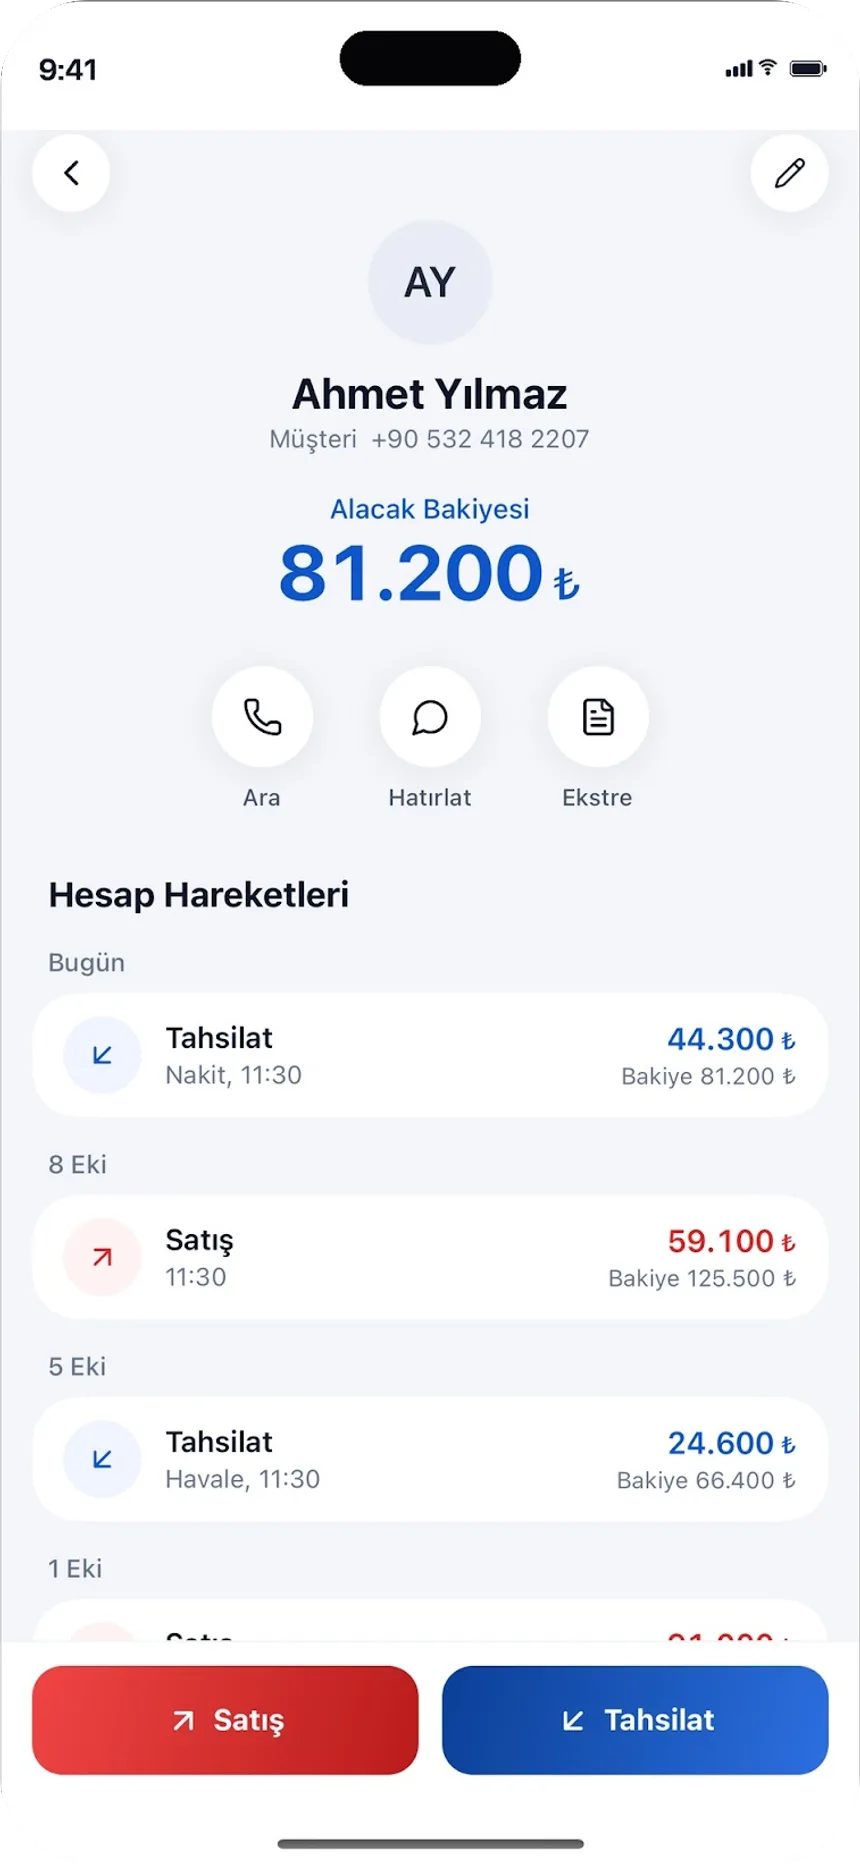
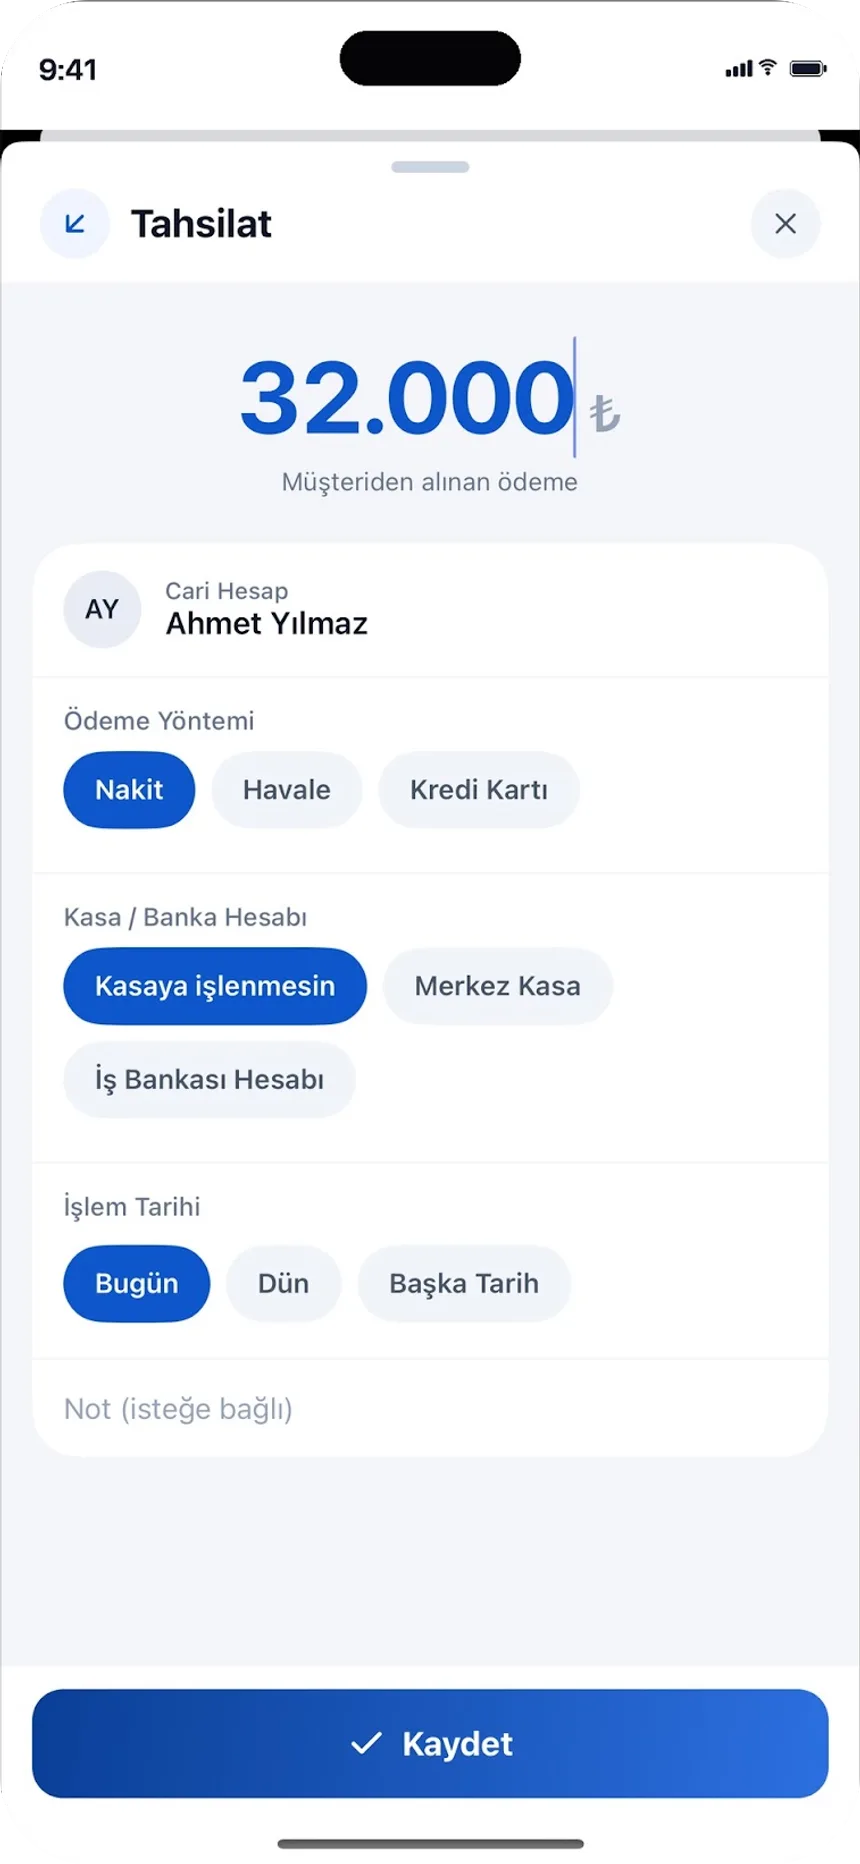
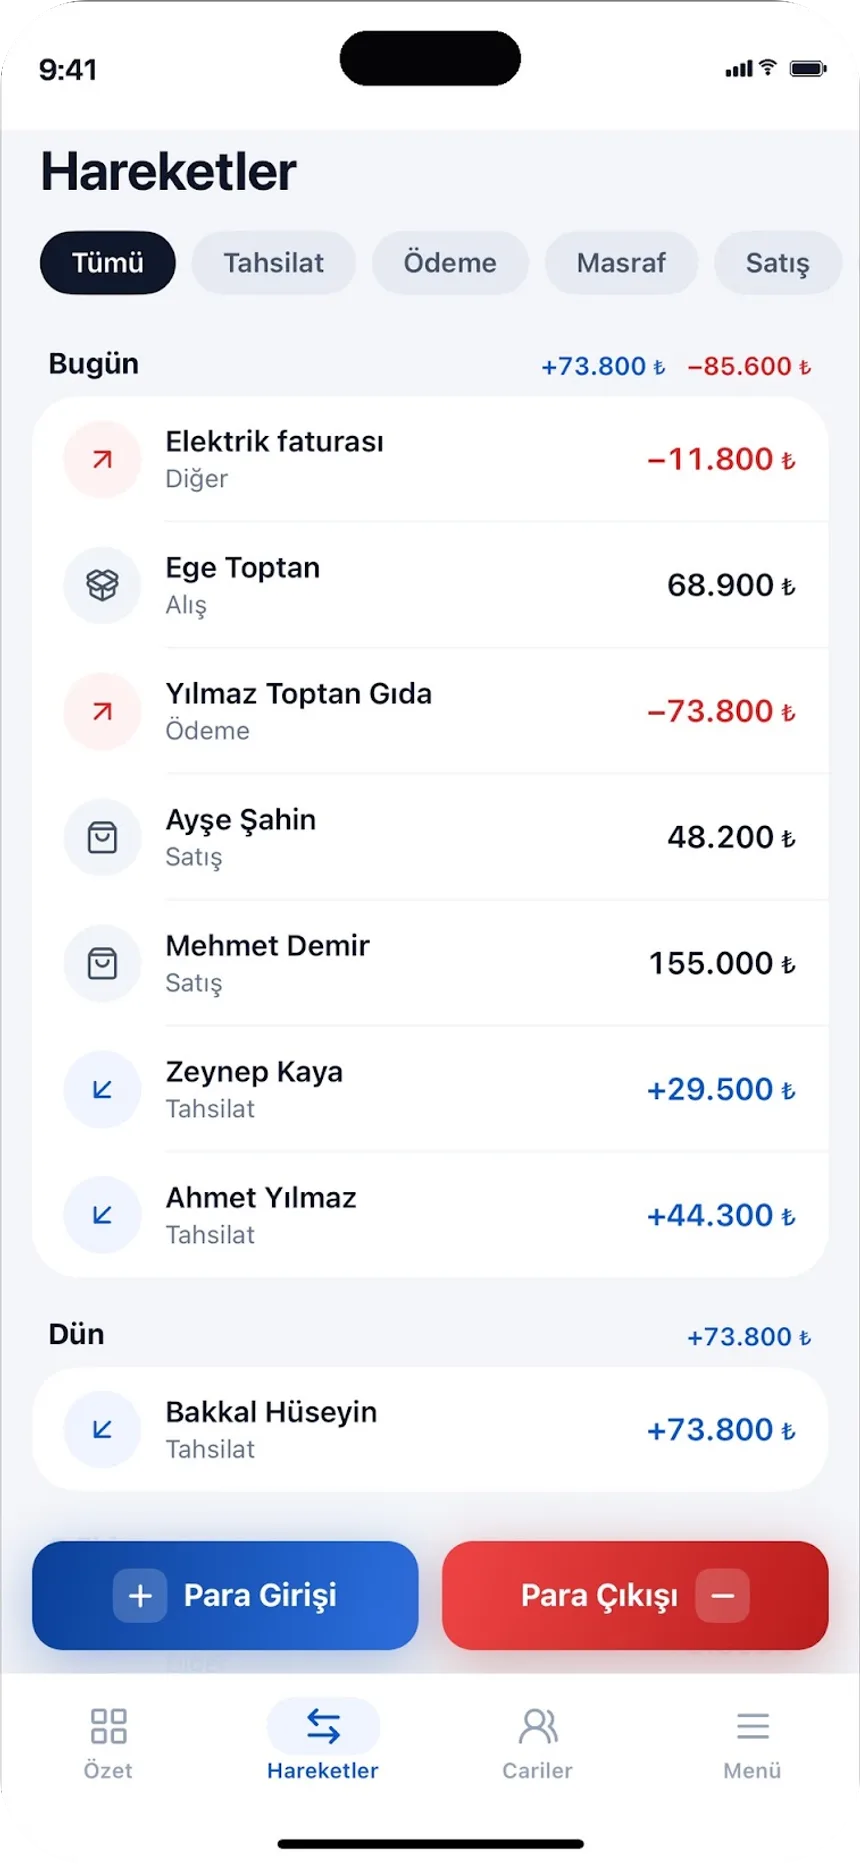
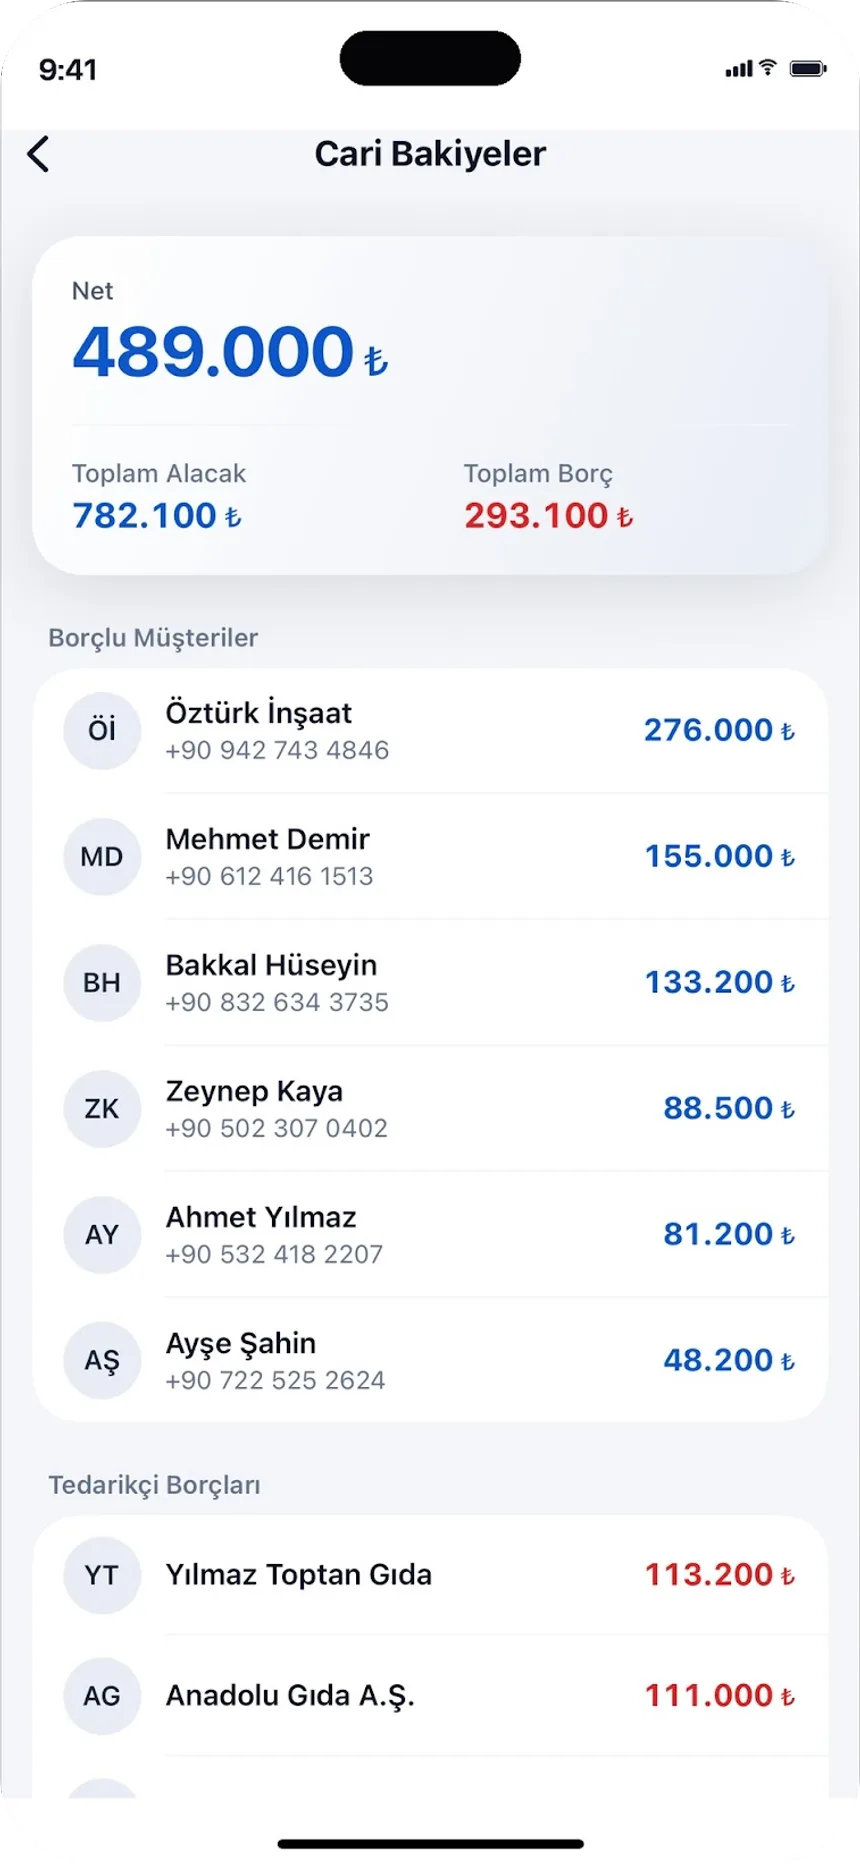
Cari Takip Programı: Muhasebe matbu ya da resmi makbuz basmaz; makbuzu koçanınızdan kesersiniz. Uygulamada yapılacak iş, tahsilatı müşterinin kartına para girişi olarak, açıklamaya makbuz numarasını ve ödeme şeklini yazarak girmektir. Bakiye kendiliğinden düşer; ana ekrandaki Özet bugünün ve bu ayın girişini gösterir, satır Hareketlerde görünür. Müşteri “ne kadar kaldı” diye sorduğunda ekstresini PDF olarak alıp WhatsApp ile gönderebilirsiniz; ödediği her tutar makbuz numarasıyla ekstrede durur. Kısmi ödemede kalan bakiye ayrıca hesaplanmaz, kendiliğinden görünür. Ücretsiz deneme ile başlanır; devamı Pro aboneliktir.
Tahsilatı vadesine göre izlemek ve geciken müşterileri sıralamak için: tahsilat ve vade takibi nasıl yapılır.
En iyi cari takip uygulaması hangisi?
Tek bir “en iyi” yok; seçim fatura kesip kesmediğinize ve işi telefondan mı yürüttüğünüze bağlı. Yalnız müşteri ve tedarikçi borç-alacağını, tahsilatı ve ekstreyi telefondan izleyecekseniz cariye özel bir uygulama yeter; e-Fatura kesmeniz gerekiyorsa ön muhasebe programı gerekir. Kısa özet:
| Seçenek | Kime uygun | Platform | e-Fatura |
|---|---|---|---|
| Cari Takip Programı: Muhasebe (Ofisx) | Telefondan müşteri ve tedarikçi borç-alacak, tahsilat, vade, kasa ve çek-senet takibi isteyen esnaf ve küçük işletme | Android, iPhone (TR App Store), web paneli | Yok (kartta e-fatura bilgileri tutulur) |
| AKINSOFT Cari Takip | Yalnız cari kart açıp borç-alacak girmek isteyen, en sade uygulamayı arayan kullanıcı | iPhone (App Store TR) | Mağaza açıklamasında yok |
| DEFTER | İşletme cari hesabıyla birlikte gelir-gider ve kişisel bütçeyi de aynı yerde tutmak isteyen | iPhone (App Store TR), defter.net | Mağaza açıklamasında yok |
| Paraşüt | e-Fatura/e-Arşiv kesmesi gereken ve ön muhasebeyi mali müşaviriyle birlikte yürüten KOBİ | Web, iPhone, Android | Var (e-Fatura, e-Arşiv, e-SMM) |
| Excel veya kağıt defter | Birkaç düzine cari ve az hareketle, önce düzeni kurmak isteyen | Bilgisayar / kağıt | Yok |
Sekiz seçeneğin ayrıntılı karşılaştırması (Logo İşbaşı, Bizim Hesap, FlexHesap dahil) en iyi cari hesap takip uygulamaları sayfasında.
Sık sorulan sorular
Tahsilat makbuzu nedir?
Tahsilat makbuzu, bir işletmenin müşterisinden ya da başka bir kişiden para aldığını; kimden, ne zaman, ne kadar, hangi yolla (nakit, havale, çek, senet) ve neyin karşılığı olarak aldığını gösteren, parayı alanın imzaladığı belgedir. Aslı ödeyene verilir, koçanı işletmede kalır ve kasaya giriş kaydının dayanağıdır.
Tahsilat makbuzunun aslı kimde kalır?
Aslı (1. nüsha) parayı ödeyen kişide ya da firmada kalır; ödediğini kanıtlayan belge odur. Koçan ya da kopya nüsha makbuzu kesen, yani parayı alan işletmede kalır.
Tahsilat makbuzu fatura yerine geçer mi?
Hayır. Fatura satılan mal ya da hizmeti belgeler; tahsilat makbuzu yalnız ödemenin alındığını belgeler. Mal satıp parasını aldığınızda ikisi de gerekir: satış için fatura, ödeme için makbuz (ya da banka dekontu). Makbuz, serbest meslek makbuzu gibi vergi belgesi de değildir.
Tahsilat makbuzu alış mı satış mı?
İkisi de değil; tahsilat makbuzu bir ödeme belgesidir. Satış faturayla kayda girer, tahsilat makbuzu ise o satışın parasının geldiğini gösterir. Cari hesapta müşterinin borcunu azaltan alacak satırıdır, kasada ise giriştir.
Tahsilat makbuzu ile tediye makbuzu arasındaki fark nedir?
Tahsilat makbuzu işletme para aldığında, tediye makbuzu işletme para ödediğinde kullanılır. Tahsilat kasaya giriş, tediye kasadan çıkıştır. İkisi aynı işlemin iki ucu gibidir: ödeyen işletme tediye makbuzu düzenler, parayı alan tahsilat makbuzu verir.
Nakit tahsilat makbuzu en fazla ne kadar kesilir?
Makbuzun kendisi için bir tutar sınırı yoktur; sınır nakit ödemenin kendisine getirilmiştir. Vergi mevzuatı belli bir tutarı aşan tahsilat ve ödemelerin banka ya da PTT aracılığıyla yapılmasını şart koşar ve bu tutar tebliğle değişebilir. Güncel sınırı mali müşavirinize ya da GİB duyurularına teyit ettirin; üstündeki tutarları havale/EFT ile alın ve makbuza dekont bilgisini yazın.
Tahsilat makbuzu muhasebe kaydı nasıl yapılır?
Nakit tahsilatta genellikle 100 Kasa borçlandırılır, 120 Alıcılar alacaklandırılır. Çekle tahsilatta borç tarafı 101 Alınan Çekler, senetle 121 Alacak Senetleri olur. Kesin kayıt için mali müşavirinize danışın.
Elektronik tahsilat makbuzu zorunlu mu?
Tahsilat makbuzu ticari bir belgedir; e-Fatura ya da e-SMM gibi elektronik düzenleme zorunluluğu olan vergi belgeleriyle karıştırılmamalıdır. Kendi işletmenizin durumunu (ör. serbest meslek, sektörel düzenlemeler) mali müşavirinize sorun.
Son güncelleme: 2026-10-21. Örneklerdeki firmalar, kişiler, numaralar ve tutarlar kurgusaldır. Vergi ve belge düzeni için mali müşavirinize danışın.
Uygulamanın içi
Cariler, hareketler ve güncel bakiye.
Makbuzu kestiniz, bakiye de düşsün
Tahsilatı makbuz numarasıyla müşterinin kartına girin. Güncel bakiye ve PDF ekstre telefonunuzda; “ödemiştim” tartışması bitsin.
Ücretsiz deneme ile başlanır; deneme bitince devam etmek için Pro abonelik gerekir.