Gider pusulası nedir? Gider pusulası nasıl kesilir, nasıl hesaplanır
Gider pusulası, fatura kesme yükümlülüğü olmayan birinden (vergiden muaf esnaf, vergi mükellefi olmayan kişi) mal ya da hizmet alan işletmenin, faturanın yerine kendisinin düzenleyip satana imzalattığı alış belgesidir. Faturayı satan keser; gider pusulasını alan keser. Varsa stopaj düşülür ve satana net tutar ödenir; tedarikçi carisine de bu net tutar yazılır.
Hurdacıdan, evde el işi yapan birinden, ikinci el eşyasını satan bir müşteriden ya da yevmiyeyle iş yaptırdığınız birinden mal veya hizmet aldınız; karşı taraf fatura kesemiyor. Bu alışı belgesiz bırakırsanız gider yazamazsınız. Bu sayfa gider pusulasının ne olduğunu, nasıl doldurulduğunu, stopaj hesabını ve cari hesaba doğru işlenmesini anlatır.
Not: Stopaj oranları, belge düzenleme sınırları ve elektronik belge zorunlulukları mevzuatla değişir. Bu sayfa genel bilgidir; rakamları ezberden değil mali müşavirinizden ya da GİB duyurularından teyit edin.
Gider pusulası ne zaman düzenlenir?
| Durum | Belge | Not |
|---|---|---|
| Vergiden muaf esnaftan (evde el işi, seyyar satıcı) mal ya da hizmet alımı | Gider pusulası | İşin türüne göre stopaj olabilir |
| Vergi mükellefi olmayan kişiden ikinci el eşya, hurda ya da kişisel mal alımı | Gider pusulası | Ticari faaliyet değilse genellikle stopaj yok |
| Yevmiyeli (günlük) çalıştırılan kişiye ödeme | Gider pusulası ya da bordro | Ücret niteliğinde; stopaj ve sigorta tarafı için müşavire danışın |
| Fatura kesemeyen müşteriden iade mal geri alma | Gider pusulası | Ayrıntı: iade faturası nedir |
| Çiftçiden (defter tutmayan) tarım ürünü alımı | Müstahsil makbuzu | Gider pusulası değil |
| Serbest meslek erbabından hizmet | Serbest meslek makbuzu | Karşı taraf düzenler |
| Vergi mükellefi esnaf ya da şirketten alım | Fatura | Gider pusulası yazılmaz |
Gider pusulası örneği
Bir hediyelik eşya dükkânı, evde örgü yapan ve vergiden muaf bir kişiden 40 adet el örgüsü alıyor. Kişi fatura kesemediği için dükkân gider pusulası düzenliyor. Örnekte stopaj oranı yalnız hesabı göstermek için %2 alınmıştır (kişi, ürün ve tutar kurgusaldır):
| Alan | Örnek |
|---|---|
| Düzenleyen (alan) | Defne Hediyelik — vergi no, adres |
| Belge tarihi / no | 08.10.2026 — Seri A, No 0412 |
| Satan / işi yapan | Ad soyad, T.C. kimlik no, açık adres |
| Malın cinsi | El örgüsü atkı |
| Miktar × birim fiyat | 40 adet × 125 ₺ |
| Brüt tutar | 5.000 ₺ |
| Stopaj (örnek %2) | 100 ₺ |
| Ödenen net tutar | 4.900 ₺ |
| İmzalar | Düzenleyen + satan |
Gider pusulası nasıl hesaplanır? Brüt ve net
İki soru vardır: brütten mi netten mi gidiyorsunuz?
- Brüt belli: stopaj = brüt × oran; net = brüt − stopaj. 5.000 × %2 = 100 → net 4.900 ₺.
- Net belli (brüt hesaplama): satan “elime 4.900 ₺ geçsin” diyorsa brüt = net ÷ (1 − oran). 4.900 ÷ 0,98 = 5.000 ₺. Aynı net için oran %5 olsaydı brüt 4.900 ÷ 0,95 = 5.157,89 ₺ olurdu.
- Stopaj yok: brüt = net. Tüketiciden kişisel eşya alımında çoğu zaman böyledir.
Excel’de brüt hesaplama: =YUVARLA(B2/(1-C2);2) (B2 net, C2 oran). Yuvarlama farkı kuruşta kalır.
Gider pusulası nasıl kesilir? 6 adım
1. Satanın vergi durumunu kontrol edin
Gider pusulası, mal ya da hizmeti fatura kesemeyen birinden alırken düzenlenir: vergiden muaf esnaf (evde el işi yapan, seyyar satıcı gibi), vergi mükellefi olmayan kişi (ikinci el eşyasını satan tüketici) ya da yevmiyeli çalıştırılan biri. Satan vergi mükellefiyse ondan fatura istenir; gider pusulası yazılmaz.
2. Matbu ya da program üzerinden belgeyi hazırlayın
Gider pusulası anlaşmalı matbaada bastırılmış, seri ve sıra numaralı koçandan kesilir; bazı ön muhasebe programları da çıktı alır. Elektronik belge zorunluluğu ve kullanılan sistem değişebildiği için kendi durumunuzu mali müşavirinize sorun.
3. Zorunlu bilgileri yazın
Tarih, seri-sıra no, satan ya da işi yapan kişinin adı soyadı, adresi ve T.C. kimlik no’su, malın ya da işin cinsi, miktarı, birim fiyatı, brüt tutar, varsa kesilen stopaj ve ödenen net tutar.
4. Stopaj gerekiyorsa kesin
İşin türüne göre ödemeden gelir vergisi stopajı kesilebilir (ör. ücret niteliğindeki ödemeler ya da vergiden muaf esnaftan yapılan bazı alımlar). Oran işin türüne göre değişir; kesilen tutar muhtasar beyanla vergi dairesine ödenir. Stopaj yoksa brüt = net’tir.
5. İki tarafa imzalatın, bir nüshayı satana verin
Belge iki nüsha düzenlenir, satan ya da işi yapan kişiye imzalatılır ve bir nüshası ona verilir. Diğeri gider belgesi olarak sizde kalır. Ödemeyi bankadan yaptıysanız dekontu belgeye iliştirin.
6. Tedarikçi carisine net tutarı yazın
Satan kişiye borcunuz net tutardır; stopaj ona değil vergi dairesine ödenir. Cari hesaba net tutar alacak (borcunuz) olarak yazılır, açıklamaya gider pusulası no, brüt ve stopaj not edilir. Ödeme yapılınca para çıkışı girilir ve bakiye sıfırlanır.
Gider pusulası cari hesaba nasıl işlenir?
Aynı kişiden düzenli alım yapıyorsanız (örgücü, hurda getiren, yevmiyeli usta) ona bir tedarikçi carisi açın. Ödemeyi hemen yapmıyorsanız borcunuz cari hesapta görünür. Örnekteki alımın ekstresi:
| Tarih | Açıklama | Borç | Alacak | Bakiye |
|---|---|---|---|---|
| 01.10.2026 | Devir | — | — | 0 |
| 08.10.2026 | Gider pusulası GP-0412 — 40 adet el örgüsü, brüt 5.000, stopaj 100 (örnek %2) | — | 4.900 ₺ | 4.900 ₺ A |
| 08.10.2026 | Ödeme — nakit (kasa) | 4.900 ₺ | — | 0 |
Cariye 5.000 ₺ yazılsaydı, 4.900 ₺ ödendikten sonra kişiye 100 ₺ borçlu görünürdünüz. O 100 ₺ ona değil vergi dairesine ödenecektir. Yanlış yazıldıysa satırı silmeyin; 100 ₺’lik ters yönlü bir düzeltme satırı ekleyin ve açıklamaya “GP-0412 stopaj” yazın. Bu mantık tevkifatlı faturadaki ile aynıdır: cari hesap, karşı tarafa gerçekten ödenecek tutarı gösterir.
Ödemeyi parça parça yapıyorsanız her ödemeyi ayrı satır girin; kişi “ne kadar alacağım kaldı” diye sorduğunda cari ekstreyi göstermek yeter.
Gider pusulasının muhasebe kaydı
Örnekteki alım için tek düzen hesap planında genellikle şu kayıt yapılır:
| İşlem | Borç | Alacak |
|---|---|---|
| Alış | 153 Ticari Mallar — 5.000 ₺ (hizmet ya da gider ise 770 / 740 gibi gider hesabı) | 320 Satıcılar — 4.900 ₺ 360 Ödenecek Vergi ve Fonlar — 100 ₺ |
| Ödeme | 320 Satıcılar — 4.900 ₺ | 100 Kasa / 102 Bankalar — 4.900 ₺ |
| Stopajın ödenmesi | 360 Ödenecek Vergi ve Fonlar — 100 ₺ | 102 Bankalar — 100 ₺ |
Basit usulde ya da işletme defterinde kayıt farklıdır; kesin kayıt ve muhtasar beyan için mali müşavirinize danışın.
Gider pusulası, fatura ve diğer makbuzlar
| Belge | Kim düzenler | Ne için |
|---|---|---|
| Gider pusulası | Alan işletme | Fatura kesemeyen kişiden alım |
| Fatura | Satan | Vergi mükellefinin satışı |
| Müstahsil makbuzu | Alan işletme | Defter tutmayan çiftçiden tarım ürünü alımı |
| Serbest meslek makbuzu | Hizmeti veren | Avukat, mali müşavir gibi serbest meslek hizmeti |
| Tahsilat makbuzu | Parayı alan | Ödemenin alındığının kanıtı; alış belgesi değildir |
| Borç / alacak dekontu | Kaydı yapan | Cari hesaba not edilen düzeltme ya da masraf |
Sık yapılan 5 hata
- Vergi mükellefi bir esnaftan alışta fatura istemek yerine gider pusulası yazmak.
- Satanın T.C. kimlik no’sunu ve imzasını almamak.
- Stopajlı alımda satana brütü ödeyip stopajı kendi cebinden ayrıca yatırmak ya da hiç yatırmamak.
- Tedarikçi carisine brüt tutarı yazıp hiç ödenmeyecek bir borç bırakmak.
- Aynı kişiden sürekli alım yapıldığı hâlde kişinin artık vergi mükellefi olması gerekip gerekmediğini sormamak.
Cari Takip uygulamasında gider pusulası
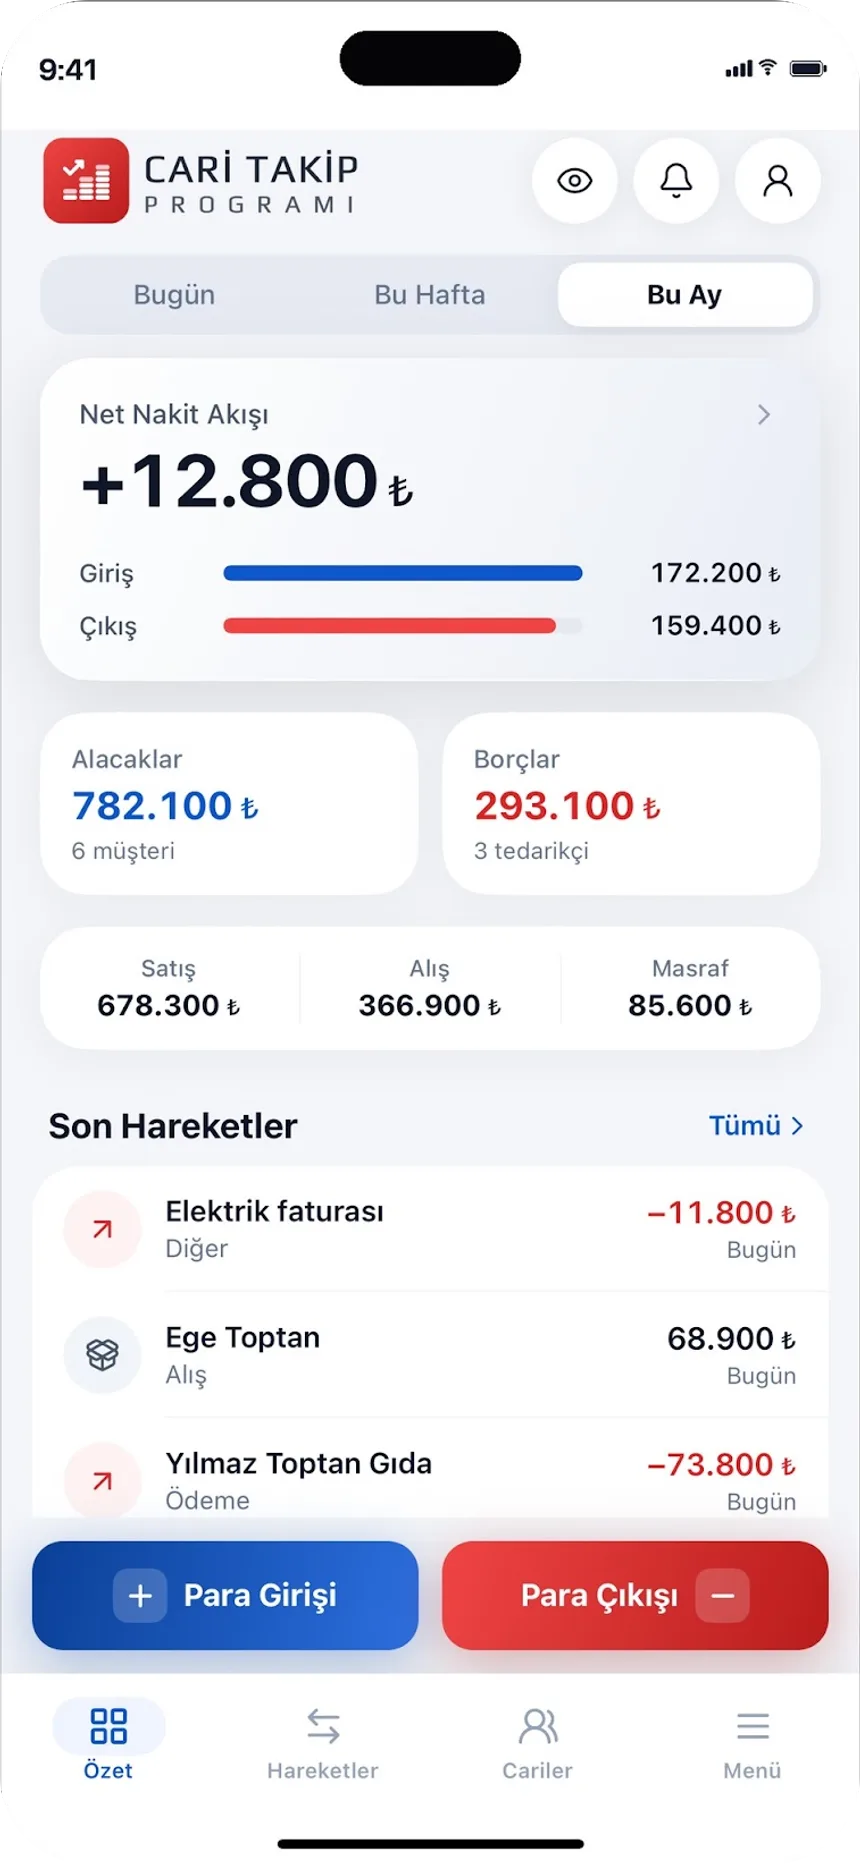
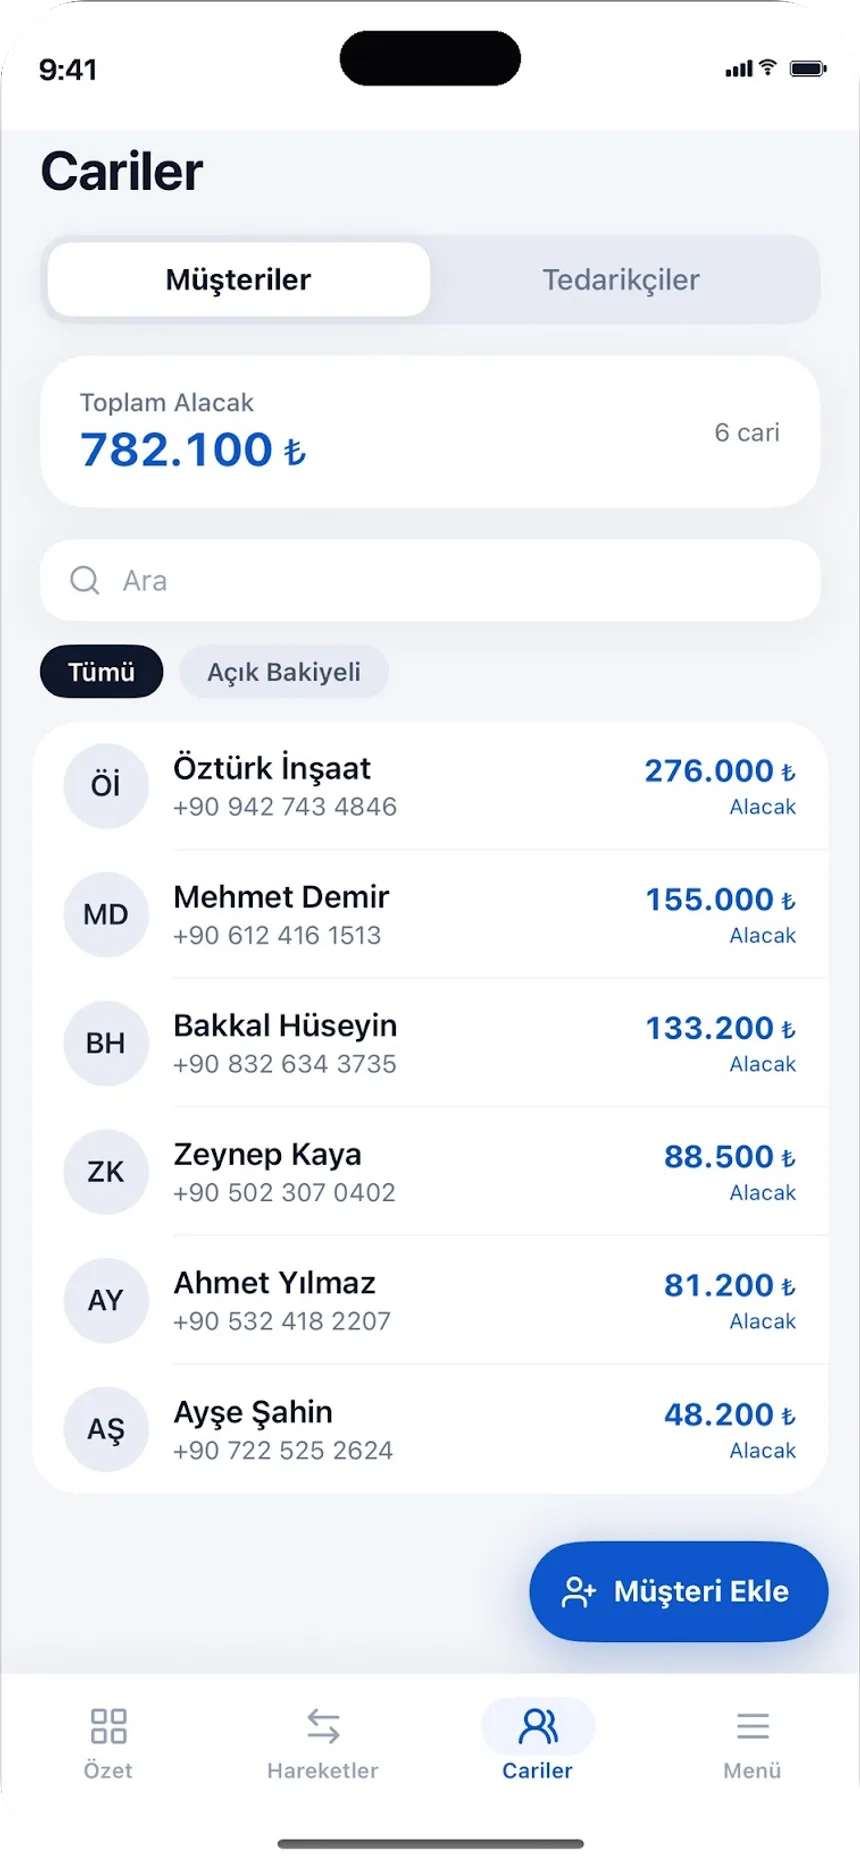
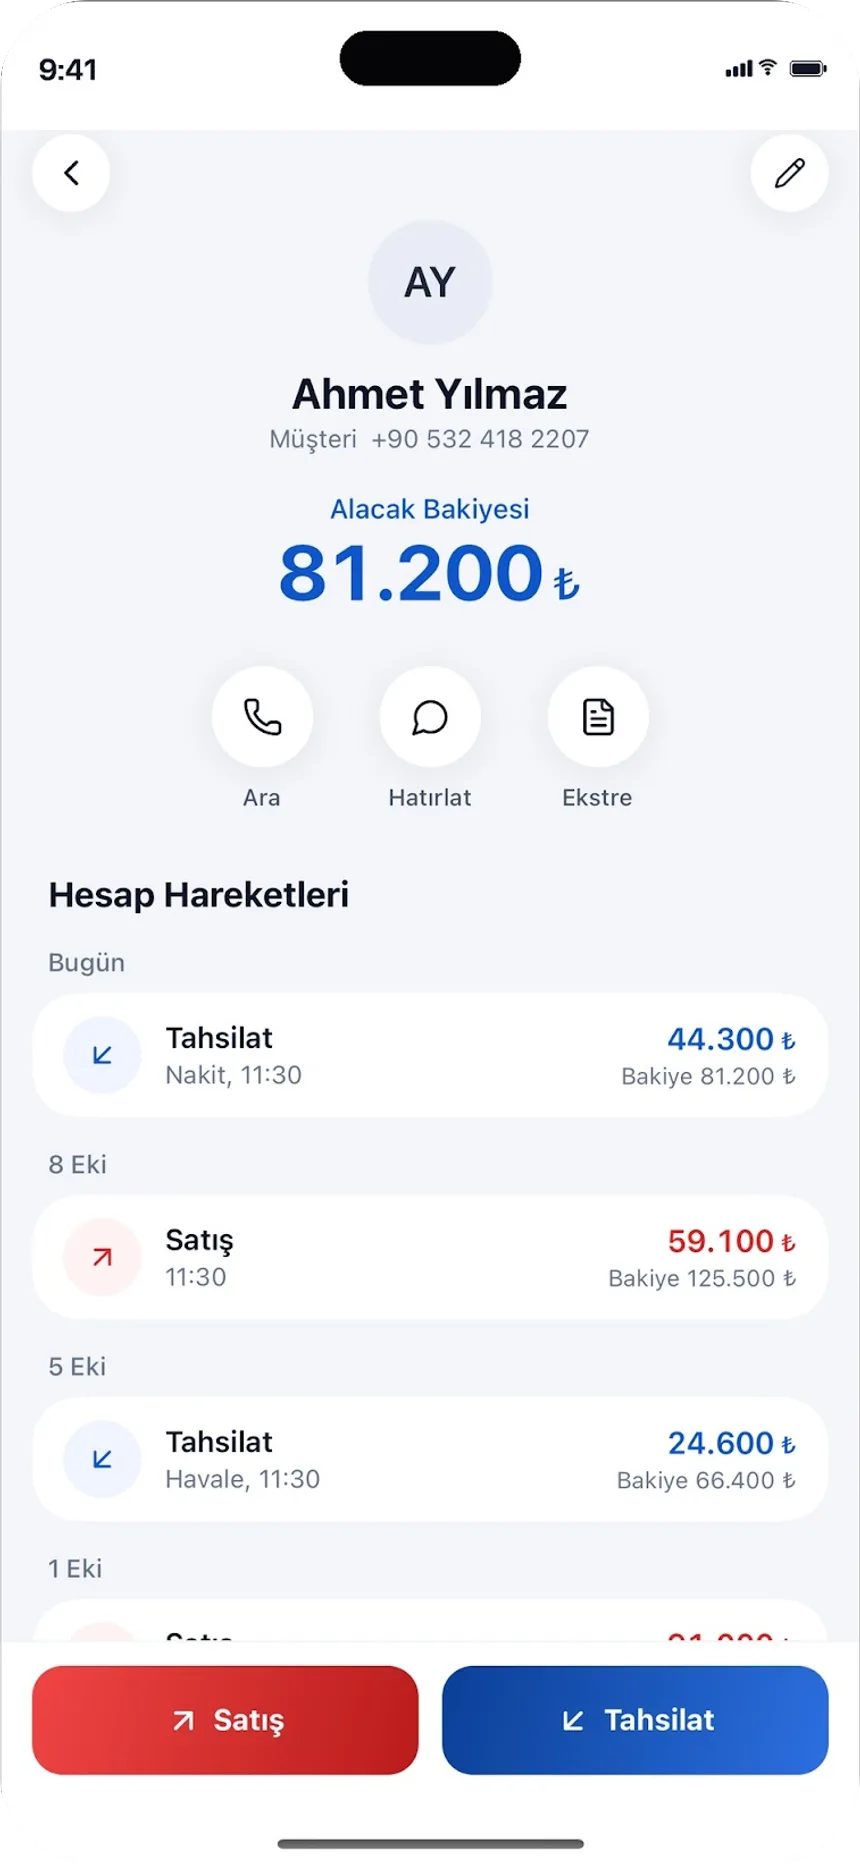
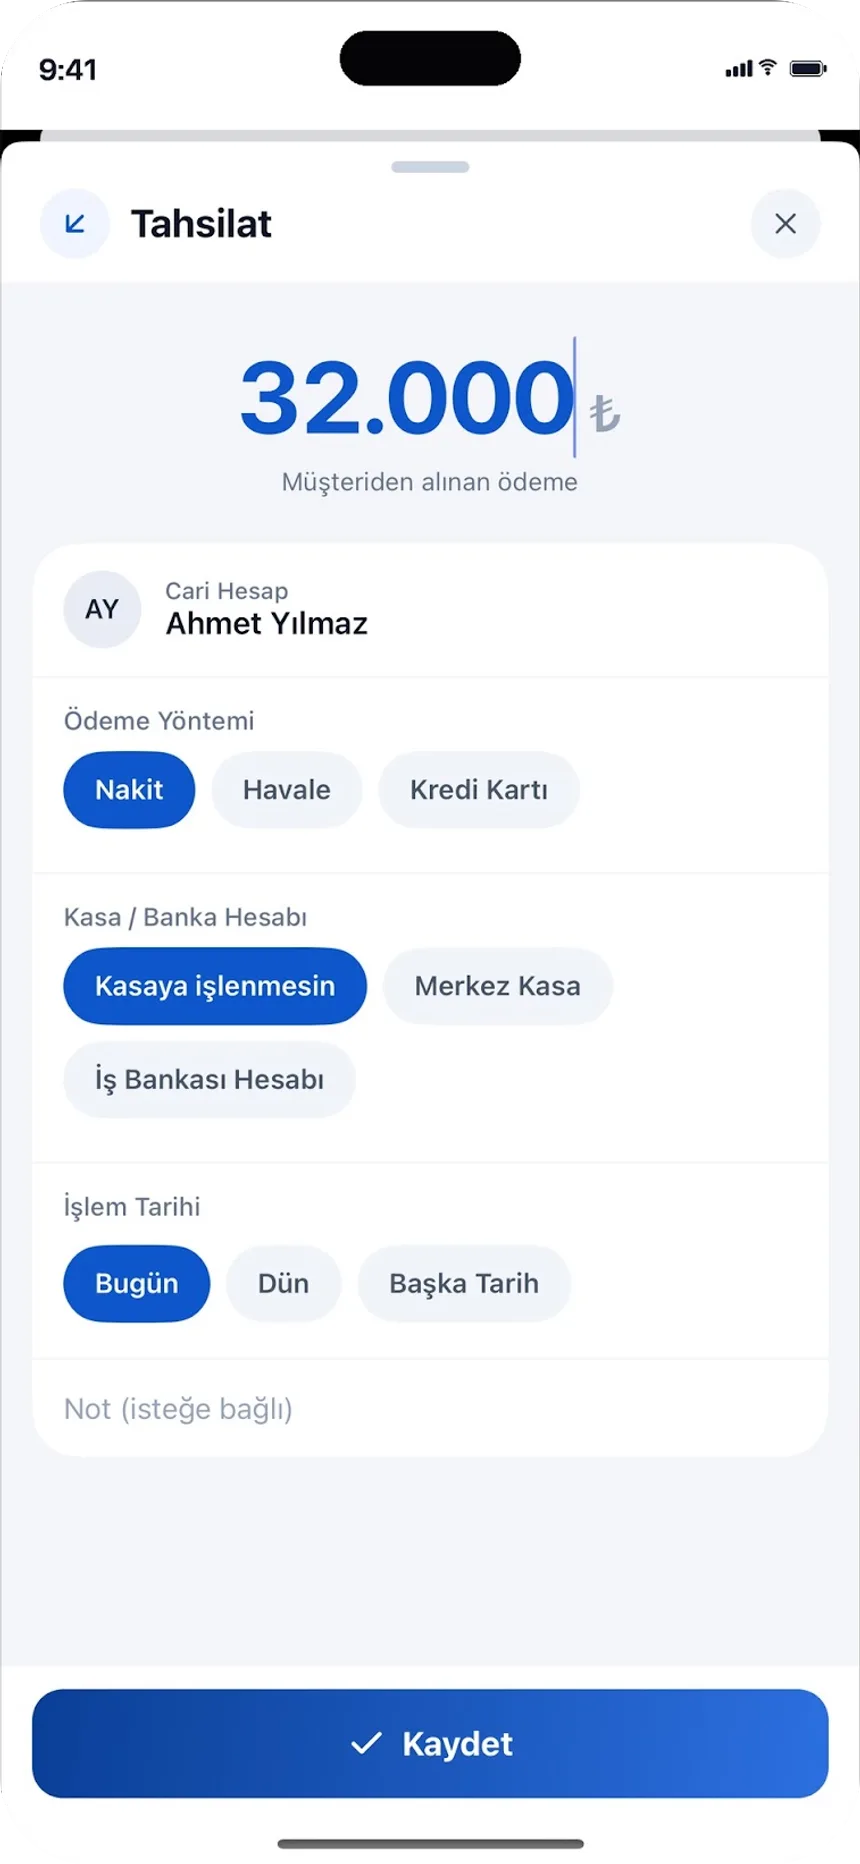
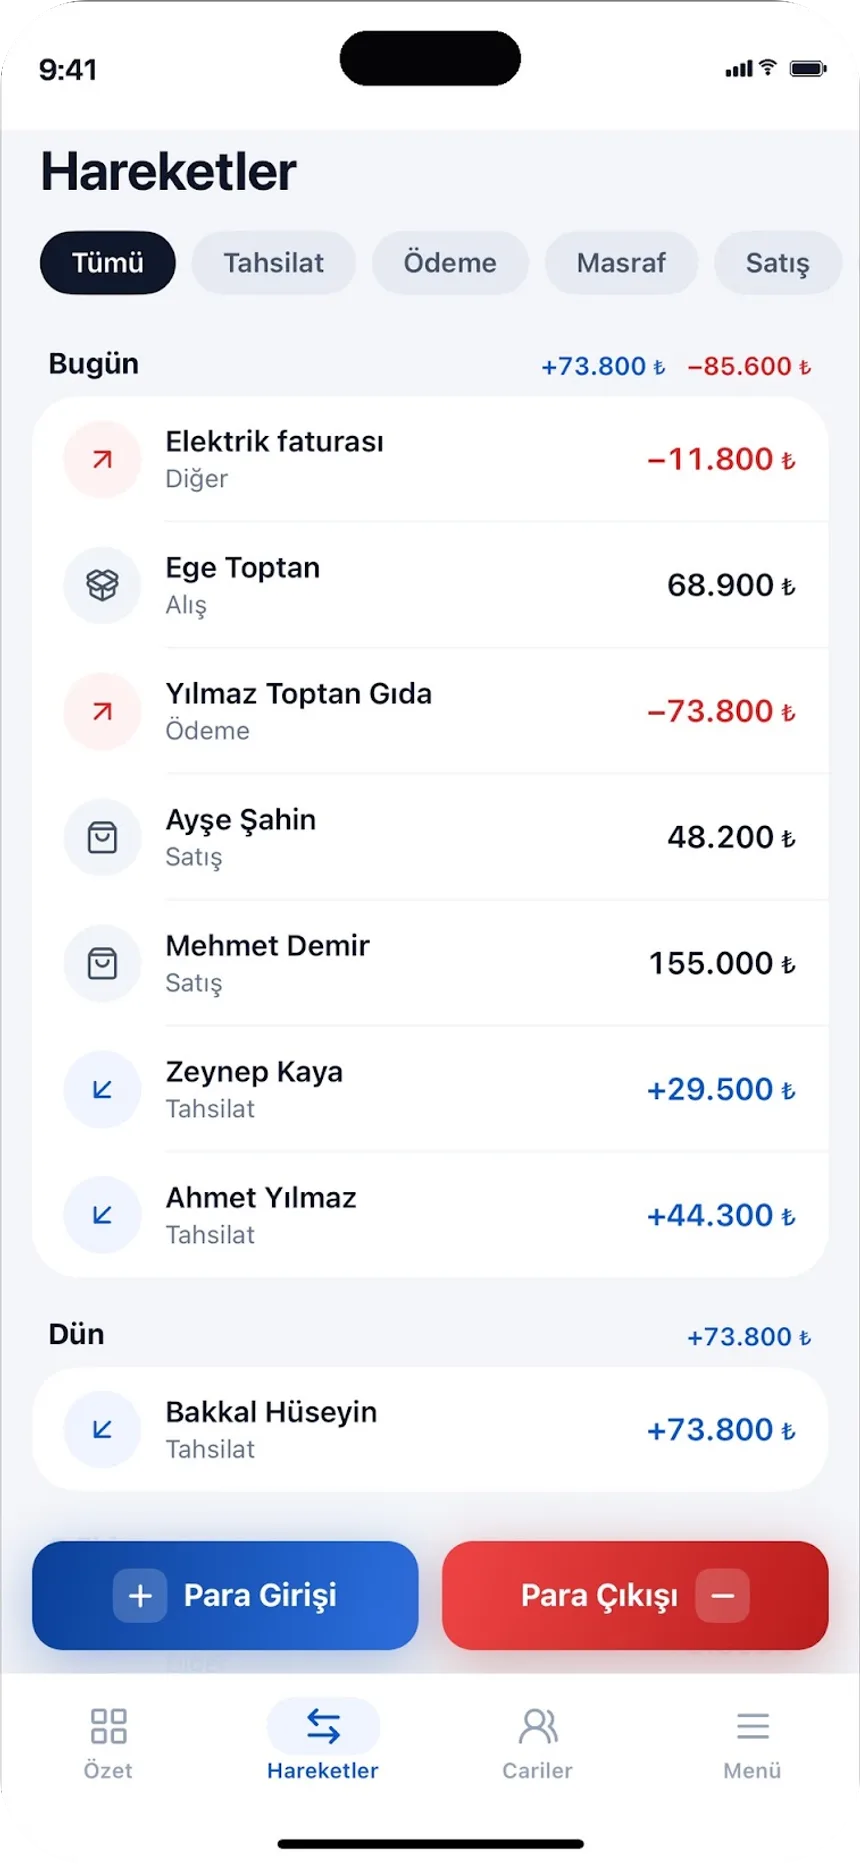
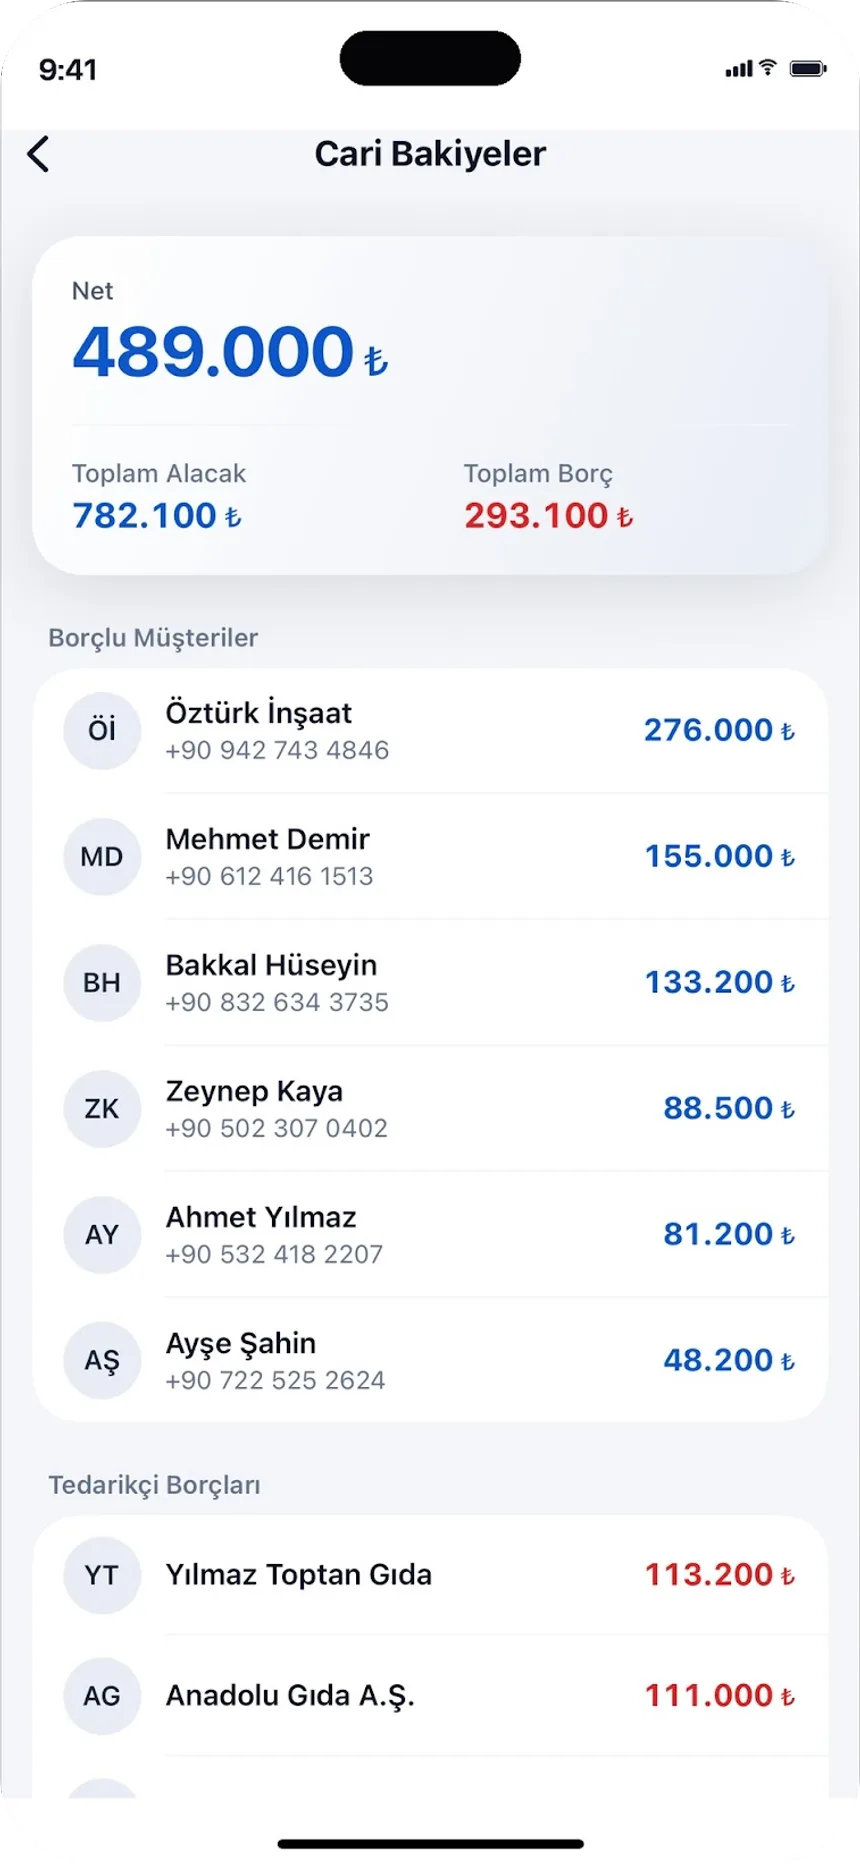
Cari Takip Programı: Muhasebe gider pusulası ya da fatura düzenlemez, stopaj hesaplamaz ve beyanname hazırlamaz; belgeyi koçandan ya da muhasebe programından kesersiniz. Uygulamanın işi, o kişiye ne kadar borçlu olduğunuzu doğru göstermektir: Cariler’de kişi için tedarikçi kartı açarsınız, alışı net tutarla girer, açıklamaya belge no, brüt ve stopajı yazarsınız. Ödediğinizde para çıkışı girilir, bakiye kendiliğinden güncellenir, satırlar Hareketlerde görünür ve Özet ekranında toplam borcunuz izlenir. Kişi isterse PDF ekstre WhatsApp ile gönderilebilir. Ücretsiz deneme ile başlanır; devamı Pro aboneliktir.
En iyi cari takip uygulaması hangisi?
Tek bir “en iyi” yok; seçim fatura kesip kesmediğinize ve işi telefondan mı yürüttüğünüze bağlı. Yalnız müşteri ve tedarikçi borç-alacağını, tahsilatı ve ekstreyi telefondan izleyecekseniz cariye özel bir uygulama yeter; e-Fatura kesmeniz gerekiyorsa ön muhasebe programı gerekir. Kısa özet:
| Seçenek | Kime uygun | Platform | e-Fatura |
|---|---|---|---|
| Cari Takip Programı: Muhasebe (Ofisx) | Telefondan müşteri ve tedarikçi borç-alacak, tahsilat, vade, kasa ve çek-senet takibi isteyen esnaf ve küçük işletme | Android, iPhone (TR App Store), web paneli | Yok (kartta e-fatura bilgileri tutulur) |
| AKINSOFT Cari Takip | Yalnız cari kart açıp borç-alacak girmek isteyen, en sade uygulamayı arayan kullanıcı | iPhone (App Store TR) | Mağaza açıklamasında yok |
| DEFTER | İşletme cari hesabıyla birlikte gelir-gider ve kişisel bütçeyi de aynı yerde tutmak isteyen | iPhone (App Store TR), defter.net | Mağaza açıklamasında yok |
| Paraşüt | e-Fatura/e-Arşiv kesmesi gereken ve ön muhasebeyi mali müşaviriyle birlikte yürüten KOBİ | Web, iPhone, Android | Var (e-Fatura, e-Arşiv, e-SMM) |
| Excel veya kağıt defter | Birkaç düzine cari ve az hareketle, önce düzeni kurmak isteyen | Bilgisayar / kağıt | Yok |
Sekiz seçeneğin ayrıntılı karşılaştırması (Logo İşbaşı, Bizim Hesap, FlexHesap dahil) en iyi cari hesap takip uygulamaları sayfasında.
Sık sorulan sorular
Gider pusulası nedir?
Gider pusulası, fatura düzenleme yükümlülüğü olmayan kişilerden (vergiden muaf esnaf, vergi mükellefi olmayan kişi) mal ya da hizmet alan işletmenin, faturanın yerine kendisinin düzenlediği ve satana imzalattığı belgedir. Alım gider ya da maliyet olarak kayda bu belgeyle girer.
Gider pusulasını kim keser?
Gider pusulasını malı ya da hizmeti alan işletme keser; satan ya da işi yapan kişi belgeyi imzalar. Faturadan farkı budur: faturayı satan keser, gider pusulasını alan.
Gider pusulası alış mı satış mı?
Alış belgesidir. Alan işletme düzenler ve alışını belgelendirir. Satan kişinin defter tutma ya da fatura kesme yükümlülüğü olmadığı için belgeyi o değil, alıcı hazırlar.
Gider pusulasında KDV olur mu?
Satan kişi KDV mükellefi olmadığı için gider pusulasında genellikle KDV hesaplanmaz. Satan KDV mükellefiyse gider pusulası değil fatura düzenlenmelidir. Özel durumlar (sorumlu sıfatıyla KDV gibi) için mali müşavirinize danışın.
Gider pusulası nasıl hesaplanır? Brüt hesaplama nedir?
Stopaj varsa: stopaj = brüt × oran, net = brüt − stopaj. Satana ele geçecek net tutar sabitse brüt = net ÷ (1 − oran). Örnek: net 4.900 ₺ ödenecek, oran %2 ise brüt 4.900 ÷ 0,98 = 5.000 ₺, stopaj 100 ₺. Oran işin türüne göre değişir; teyit edin.
Gider pusulası aslı kimde kalır?
Belge iki nüsha düzenlenir; imzalanan bir nüsha satan ya da işi yapan kişiye verilir, diğeri düzenleyen işletmede gider belgesi olarak saklanır. Hangi nüshanın kime gideceği koçanda yazılıdır.
Gider pusulası stopaj oranları nedir?
Oran ödemenin niteliğine göre değişir: ücret niteliğindeki ödemeler, vergiden muaf esnaftan yapılan mal ve hizmet alımları ve diğer durumlar için farklı oranlar vardır; bazı alımlarda stopaj yoktur. Oranlar Cumhurbaşkanı kararlarıyla değişebildiği için güncel oranı mali müşavirinizden ya da GİB’den teyit edin.
Gider pusulası cari hesaba nasıl işlenir?
Satan kişi için bir tedarikçi carisi açılır, gider pusulasının net tutarı borcunuz olarak yazılır ve açıklamaya belge no, brüt ve stopaj not edilir. Ödeme yapıldığında para çıkışı girilir. Stopaj cariye yazılmaz; o vergi dairesine olan borçtur.
Son güncelleme: 2026-10-21. Örnekteki kişi, ürün, tutarlar ve %2 oran yalnız hesabı göstermek içindir. Stopaj oranları ve belge sınırları mevzuatla değişebilir; vergi ve belge düzeni için mali müşavirinize danışın.
Uygulamanın içi
Cariler, hareketler ve güncel bakiye.
Fatura kesemeyen tedarikçiye ne kadar borçlusunuz?
Gider pusulalı alışı net tutarla girin, ödemeyi aynı gün yazın. Güncel bakiye ve PDF ekstre telefonunuzda.
Ücretsiz deneme ile başlanır; deneme bitince devam etmek için Pro abonelik gerekir.