Tevkifatlı fatura nedir? Tevkifatlı fatura nasıl kesilir ve cari hesaba nasıl işlenir
Tevkifatlı fatura, hesaplanan KDV’nin bir kısmının satıcıya ödenmeyip alıcı tarafından doğrudan vergi dairesine beyan edilip ödendiği işlemler için düzenlenen faturadır. Bu uygulamaya KDV tevkifatı denir. Faturada matrah, KDV’nin tamamı, tevkif edilen KDV ve satıcıya ödenecek KDV ayrı gösterilir; müşterinin cari hesabına fatura toplamı değil matrah + satıcıya ödenecek KDV yazılır.
Tevkifatlı faturada iş, fatura kesildikten sonra karışır: satıcı 12.000 ₺ bekler, müşteri 10.600 ₺ öder ve aradaki 1.400 ₺ yıllarca “alacak” diye ekstrede durur. Bu sayfa hesabı, kesme adımlarını ve özellikle cari hesaba doğru yazmayı anlatır.
Not: Hangi işin tevkifata tabi olduğu, oranlar ve alt sınır KDV mevzuatıyla belirlenir ve değişebilir. Bu sayfa genel bilgidir; faturayı kesmeden önce mali müşavirinizden teyit edin. Yalnız tutar hesaplamak isterseniz: KDV tevkifat hesaplama aracı.
Tevkifatlı fatura nasıl hesaplanır? Örnek
Bir bakım onarım firması, KDV mükellefi bir müşterisine 10.000 ₺ + %20 KDV’lik bakım onarım hizmeti vermiş olsun. Örnekte 7/10 tevkifat oranı kullanılmıştır:
| Kalem | Hesap | Tutar |
|---|---|---|
| Matrah | Hizmet bedeli | 10.000 ₺ |
| Hesaplanan KDV | 10.000 × %20 | 2.000 ₺ |
| Tevkif edilen KDV | 2.000 × 7/10 | 1.400 ₺ (alıcı vergi dairesine öder) |
| Satıcıya ödenecek KDV | 2.000 − 1.400 | 600 ₺ |
| Fatura toplamı (görünen) | 10.000 + 2.000 | 12.000 ₺ |
| Müşterinin satıcıya ödeyeceği | 10.000 + 600 | 10.600 ₺ |
En sık hata, oranı matraha uygulamaktır: 10.000 × 7/10 = 7.000 ₺ yanlıştır; oran yalnız KDV tutarına uygulanır. Aynı faturada 9/10 tevkifat olsaydı tevkif 1.800 ₺, satıcıya ödenecek KDV 200 ₺, müşterinin ödemesi 10.200 ₺ olurdu.
KDV tevkifatı hangi işlerde uygulanır? Sık görülen oranlar
Tevkifat, işin türüne ve alıcının durumuna bağlıdır. Aşağıdaki tablo esnafın en sık karşılaştığı örneklerdir; tam liste ve güncel oranlar KDV Genel Uygulama Tebliği’ndedir ve değişebilir:
| İşin türü (örnek) | Oran |
|---|---|
| Yapım işleri ve bunlarla birlikte ifa edilen mühendislik-mimarlık hizmetleri | 4/10 |
| Makine, teçhizat, demirbaş ve taşıtların tadil, bakım ve onarımı | 7/10 |
| Yemek servis ve organizasyon hizmetleri | 5/10 |
| Servis taşımacılığı | 5/10 |
| Temizlik, çevre ve bahçe bakım hizmetleri | 9/10 |
| İşgücü temin hizmetleri | 9/10 |
| Özel güvenlik hizmetleri | 9/10 |
| Etüt, plan-proje, danışmanlık, denetim ve benzeri hizmetler | 9/10 |
| Her türlü baskı ve basım hizmetleri | 7/10 |
Kısmi tevkifatın çoğunda alıcının kamu kurumu ya da belirlenmiş alıcı sayılan bir KDV mükellefi olması gerekir. Bireysel müşteriye yapılan satışta tevkifat uygulanmaz. Bazı mal teslimlerinde (hurda, metal, demir-çelik gibi) de tevkifat vardır; bunlar için mali müşavirinize danışın.
Tevkifatlı fatura nasıl kesilir? 6 adım
1. İşlemin tevkifata tabi olup olmadığına bakın
Tevkifat her satışta uygulanmaz. İşin türü (yapım, bakım onarım, temizlik, işgücü temini, yemek servisi gibi) ve alıcının kim olduğu (kamu kurumu ya da belirlenmiş alıcı sayılan KDV mükellefi) birlikte belirler. Fatura tutarı mevzuattaki alt sınırın altındaysa tevkifat uygulanmaz; güncel sınırı mali müşavirinizden teyit edin.
2. Tevkifat oranını belirleyin
Oran, işin türüne göre tebliğde yazılıdır ve 2/10, 3/10, 4/10, 5/10, 7/10, 9/10 ya da tam (10/10) olabilir. Oran KDV tutarına uygulanır, matraha değil.
3. Faturayı tevkifatlı tipte düzenleyin
e-Fatura ya da e-Arşiv programında fatura tipini TEVKİFAT seçin, işe uyan tevkifat kodunu ve oranı girin. Faturada matrah, hesaplanan KDV’nin tamamı, tevkif edilen KDV ve satıcıya ödenecek KDV ayrı ayrı görünür.
4. Alacağı “ödenecek tutar” üzerinden yazın
Müşterinin size borcu fatura toplamı değildir: matrah + satıcıya ödenecek KDV’dir. Cari hesaba bu tutarı yazın, açıklamaya matrahı, KDV’yi ve tevkif edilen kısmı not edin. Bu adım atlanırsa hesapta hiç tahsil edilmeyecek bir bakiye birikir.
5. Alıcı tevkif edilen KDV’yi beyan eder
Tevkif edilen KDV’yi satıcıya değil vergi dairesine alıcı öder; kendi KDV beyannamesinde (2 No.lu KDV) gösterir. Satıcı yalnız tahsil ettiği kısmı beyan eder. Beyan dönemi ve satırlar için mali müşavirinize danışın.
6. Ay sonunda mutabakatta tevkifatı ayrı kontrol edin
İki tarafın ekstresi tutmuyorsa ilk bakılacak yer tevkifatlı faturalardır: bir taraf fatura toplamını, diğeri ödenecek tutarı yazmış olabilir. Mutabakat düzeni: cari mutabakat nasıl yapılır.
Tevkifatlı fatura cari hesaba nasıl işlenir?
Satıcı, müşterisinin cari hesabına ödenecek tutarı yazar. Yukarıdaki faturanın doğru işlendiği ekstre (firma ve tutarlar kurgusaldır):
| Tarih | Açıklama | Borç | Alacak | Bakiye |
|---|---|---|---|---|
| 01.10.2026 | Devir | — | — | 0 |
| 06.10.2026 | Fatura T-2026-311 bakım onarım — matrah 10.000 + KDV 2.000, 7/10 tevkifat 1.400 | 10.600 ₺ | — | 10.600 ₺ B |
| 20.10.2026 | Tahsilat — havale | — | 10.600 ₺ | 0 |
Aynı fatura cariye 12.000 ₺ yazılsaydı müşteri 10.600 ₺ ödedikten sonra bakiye 1.400 ₺ borç görünürdü. Bu para hiç gelmeyecektir; çünkü müşteri onu vergi dairesine ödemiştir. Yanlış yazıldıysa satırı silmeyin, 1.400 ₺’lik alacak yönlü bir düzeltme satırı ekleyin ve açıklamaya “T-2026-311 tevkif edilen KDV” yazın.
Alıcı tarafında
Hizmeti alan işletme, tedarikçinin cari hesabına da aynı mantıkla 10.600 ₺ alacak yazar. Tevkif edilen 1.400 ₺ tedarikçiye değil vergi dairesine borçtur; tedarikçinin carisinde görünmez. Ay sonu mutabakat mektubunda iki tarafın da aynı rakamı görmesi bu yüzden kolaydır — iki taraf da ödenecek tutarı yazdıysa.
Tevkifatlı faturanın muhasebe kaydı
Örnekteki fatura için tek düzen hesap planında genellikle şu kayıtlar yapılır:
| Taraf | Borç | Alacak |
|---|---|---|
| Satıcı | 120 Alıcılar — 10.600 ₺ | 600 Yurt İçi Satışlar — 10.000 ₺ 391 Hesaplanan KDV — 600 ₺ |
| Alıcı | 770 / 740 gibi gider ya da maliyet hesabı — 10.000 ₺ 191 İndirilecek KDV — 2.000 ₺ | 320 Satıcılar — 10.600 ₺ 360 Ödenecek Vergi ve Fonlar — 1.400 ₺ |
| Tahsilat / ödeme | Satıcı: 102 Bankalar — 10.600 ₺ | Satıcı: 120 Alıcılar — 10.600 ₺ |
Uygulamada bazı muhasebeciler satıcıda KDV’nin tamamını 391’e alıp tevkif edilen kısmı ayrıca kapatır; sonuç cari hesap açısından aynıdır: müşteri 10.600 ₺ borçludur.
Tevkifatlı faturada iade, fiyat farkı ve kısmi ödeme
- İade: İade faturası asıl faturadaki oranla düzenlenir; cari hesapta iade, asıl faturanın ödenecek tutar oranında alacak yazılır. Genel kural: iade faturası nedir.
- Fiyat farkı: Sonradan kesilen fark faturası da asıl işlemin tevkifat oranını taşır. Ayrıntı: fiyat farkı faturası.
- Kısmi ödeme: Müşteri 10.600 ₺’nin 5.000 ₺’sini öderse kalan 5.600 ₺’dir, 7.000 ₺ değil. Hesabı her zaman ödenecek tutardan yürütün.
- Tevkifatlı alış: Siz alıcıysanız tedarikçiye yalnız matrah + ona kalan KDV’yi ödersiniz; tevkif edilen kısmı beyannameyle ödemeyi unutmayın.
Sık yapılan 5 hata
- Tevkifat oranını KDV yerine matraha uygulamak.
- Cari hesaba fatura toplamını yazıp hiç tahsil edilmeyecek bakiye bırakmak.
- Alt sınırın altındaki faturada tevkifat uygulamak ya da üstündekinde unutmak.
- Bireysel müşteriye ya da belirlenmiş alıcı olmayan firmaya kısmi tevkifatlı fatura kesmek.
- İade ve fiyat farkı faturasında asıl faturanın tevkifat oranını yansıtmamak.
Cari Takip uygulamasında tevkifatlı fatura
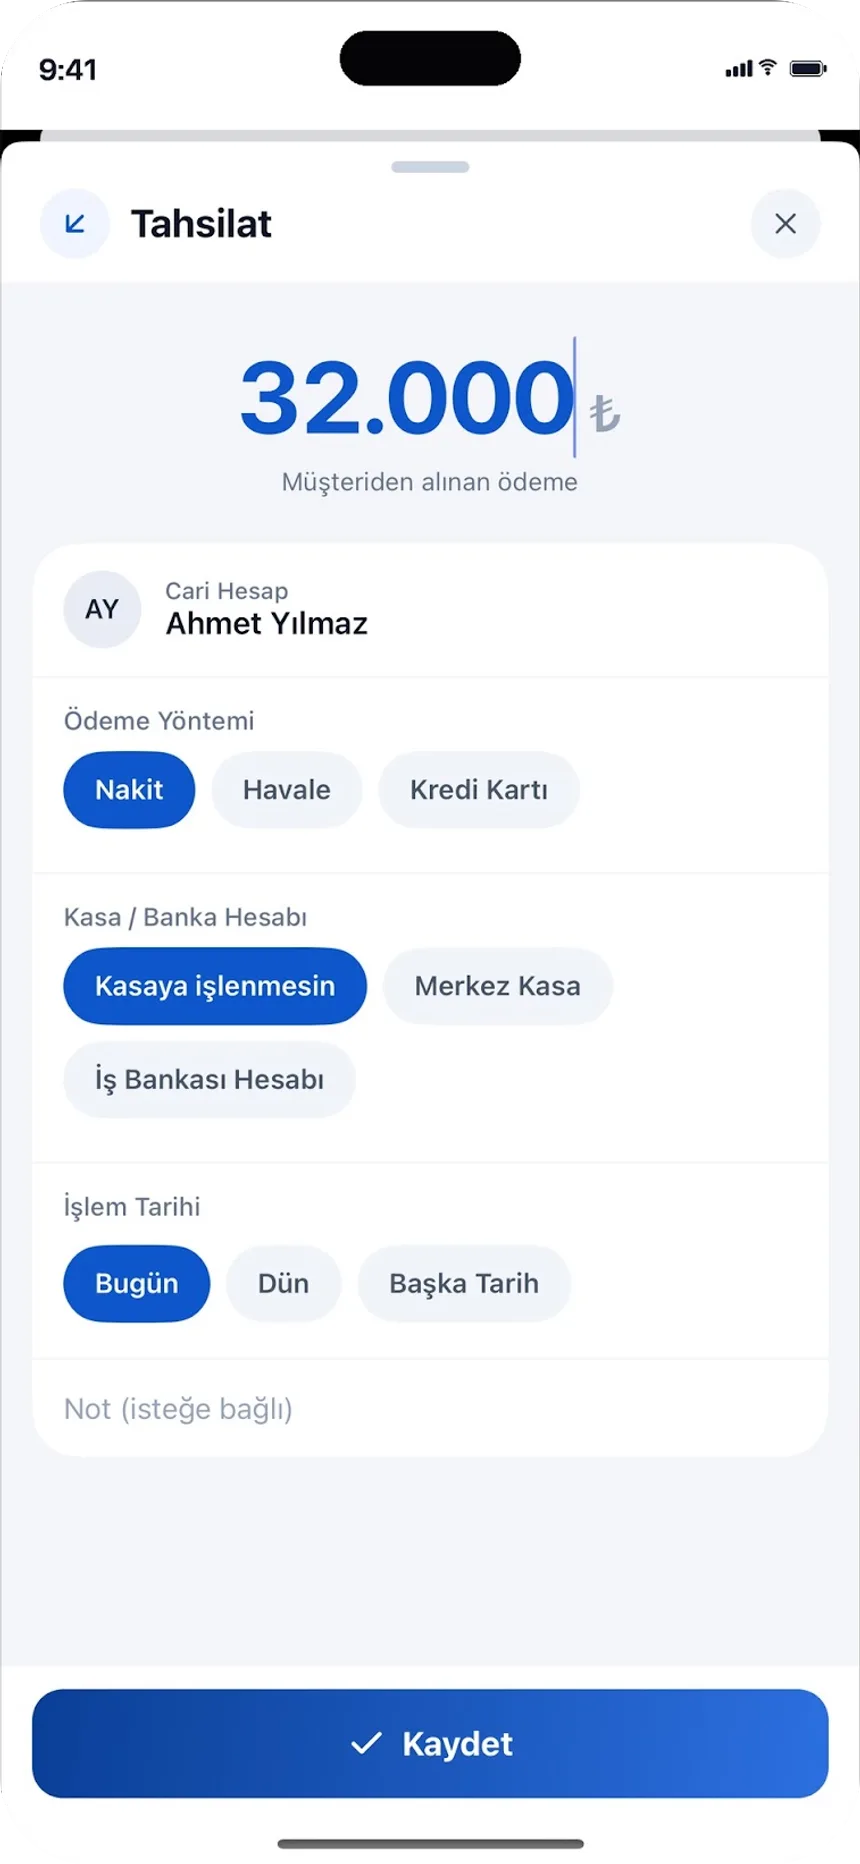
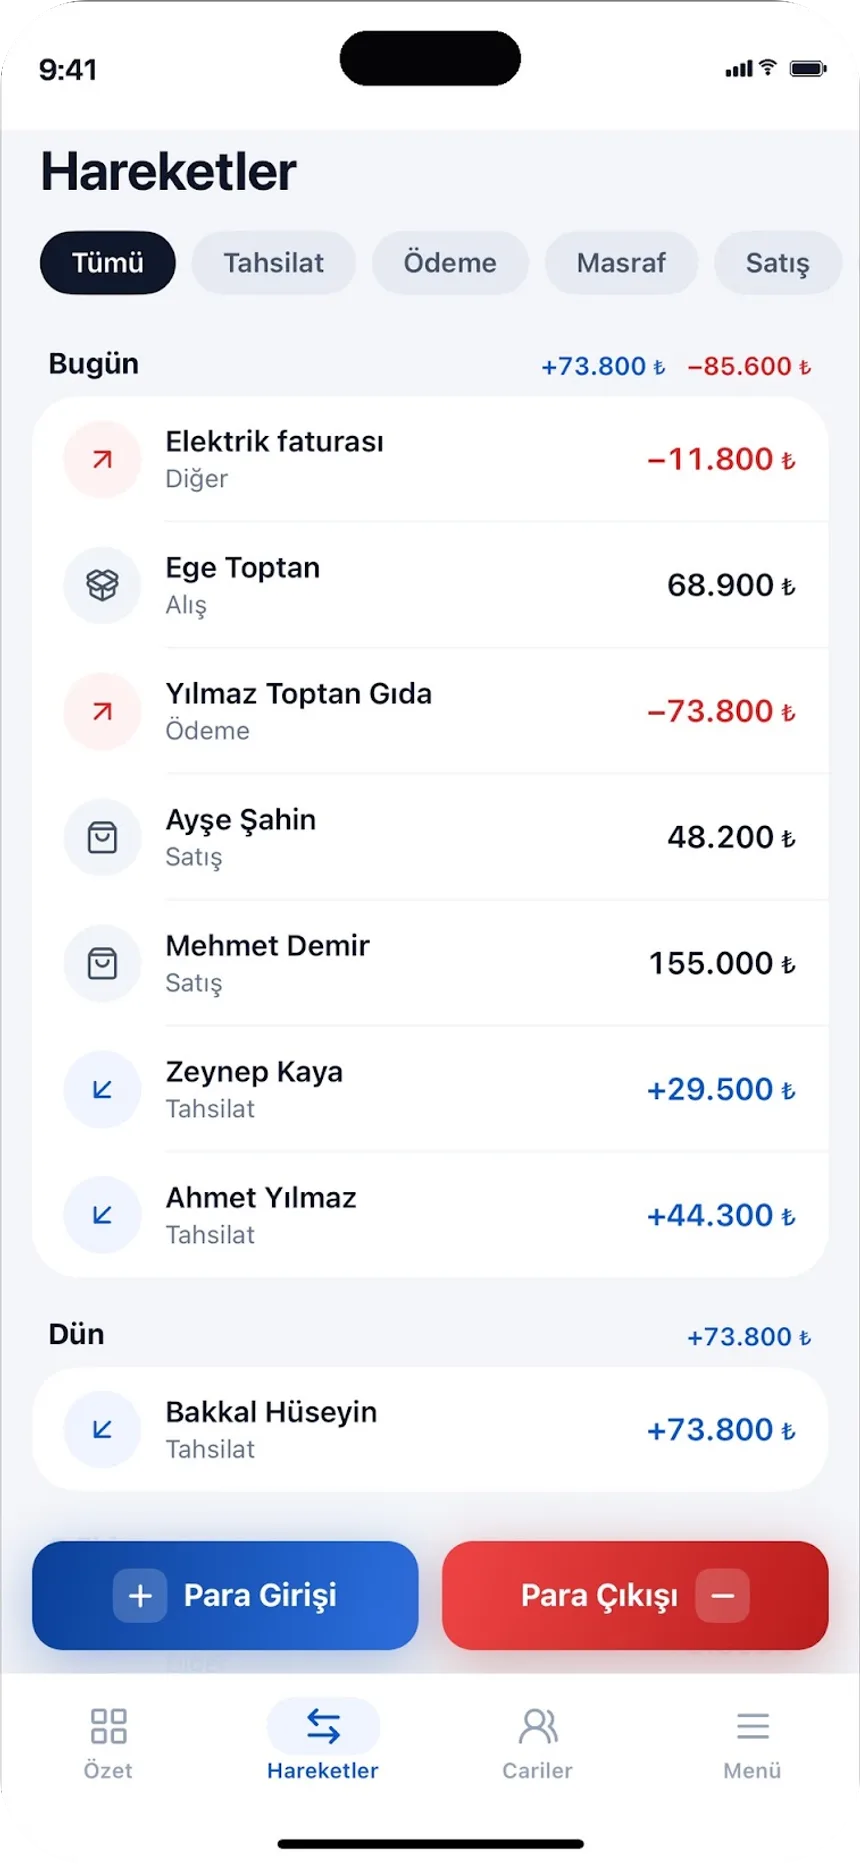
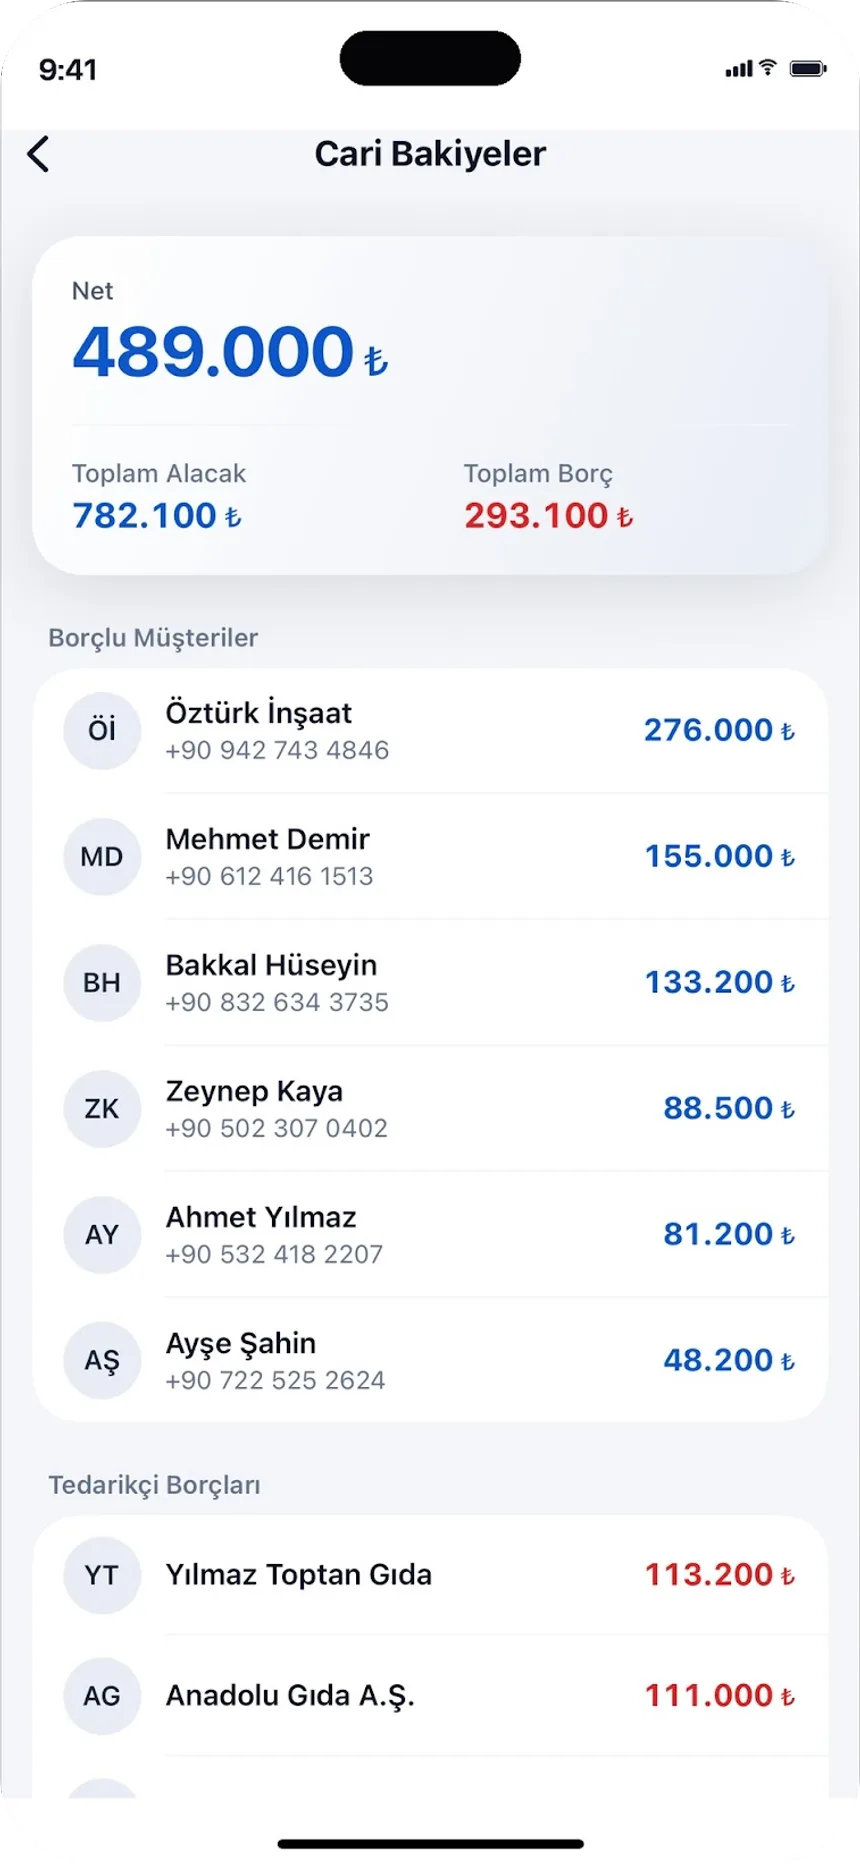
Cari Takip Programı: Muhasebe e-Fatura ya da e-Arşiv kesmez ve vergi beyannamesi hazırlamaz; faturayı fatura programınızda kesersiniz. Uygulamanın işi borcun doğru durmasıdır: müşterinin kartına satışı ödenecek tutarla (örnekte 10.600 ₺) girer, açıklamaya fatura no, matrah, KDV ve tevkif edilen tutarı yazarsınız. Uygulamada KDV dahil/hariç hesaplama vardır; tevkifat oranını ayrıca hesaplamaz, tutarı siz girersiniz. Tahsilat geldiğinde para girişi yazılır, bakiye kendiliğinden güncellenir ve satırlar Hareketlerde görünür. Ay sonunda müşterinin ekstresi PDF olarak alınıp WhatsApp ile gönderilebilir. Ücretsiz deneme ile başlanır; devamı Pro aboneliktir.
En iyi cari takip uygulaması hangisi?
Tek bir “en iyi” yok; seçim fatura kesip kesmediğinize ve işi telefondan mı yürüttüğünüze bağlı. Yalnız müşteri ve tedarikçi borç-alacağını, tahsilatı ve ekstreyi telefondan izleyecekseniz cariye özel bir uygulama yeter; e-Fatura kesmeniz gerekiyorsa ön muhasebe programı gerekir. Kısa özet:
| Seçenek | Kime uygun | Platform | e-Fatura |
|---|---|---|---|
| Cari Takip Programı: Muhasebe (Ofisx) | Telefondan müşteri ve tedarikçi borç-alacak, tahsilat, vade, kasa ve çek-senet takibi isteyen esnaf ve küçük işletme | Android, iPhone (TR App Store), web paneli | Yok (kartta e-fatura bilgileri tutulur) |
| AKINSOFT Cari Takip | Yalnız cari kart açıp borç-alacak girmek isteyen, en sade uygulamayı arayan kullanıcı | iPhone (App Store TR) | Mağaza açıklamasında yok |
| DEFTER | İşletme cari hesabıyla birlikte gelir-gider ve kişisel bütçeyi de aynı yerde tutmak isteyen | iPhone (App Store TR), defter.net | Mağaza açıklamasında yok |
| Paraşüt | e-Fatura/e-Arşiv kesmesi gereken ve ön muhasebeyi mali müşaviriyle birlikte yürüten KOBİ | Web, iPhone, Android | Var (e-Fatura, e-Arşiv, e-SMM) |
| Excel veya kağıt defter | Birkaç düzine cari ve az hareketle, önce düzeni kurmak isteyen | Bilgisayar / kağıt | Yok |
Sekiz seçeneğin ayrıntılı karşılaştırması (Logo İşbaşı, Bizim Hesap, FlexHesap dahil) en iyi cari hesap takip uygulamaları sayfasında.
Sık sorulan sorular
Tevkifatlı fatura nedir?
Tevkifatlı fatura, hesaplanan KDV’nin bir kısmının satıcıya ödenmeyip alıcı tarafından doğrudan vergi dairesine beyan edilip ödendiği işlemler için düzenlenen faturadır. Faturada matrah, KDV’nin tamamı, tevkif edilen KDV ve satıcıya ödenecek KDV ayrı ayrı gösterilir.
KDV tevkifatı nedir?
KDV tevkifatı, KDV’nin bir kısmının ya da tamamının satıcı yerine alıcı tarafından sorumlu sıfatıyla beyan edilip ödenmesidir. Amaç, vergiyi tahsil edilmesi daha güvenli olan tarafa ödetmektir. Oran işin türüne göre değişir ve KDV tutarına uygulanır.
Tevkifatlı fatura nasıl hesaplanır?
Önce KDV hesaplanır: matrah × KDV oranı. Sonra tevkif edilen KDV bulunur: KDV × tevkifat oranı. Satıcıya ödenecek KDV = KDV − tevkif edilen KDV. Alıcının satıcıya ödeyeceği tutar = matrah + satıcıya ödenecek KDV. Örnek: 10.000 ₺ matrah, %20 KDV, 7/10 tevkifat → KDV 2.000, tevkif 1.400, satıcıya 600, toplam ödeme 10.600 ₺.
Tevkifatlı fatura nasıl kesilir?
e-Fatura ya da e-Arşiv programında fatura tipi TEVKİFAT seçilir, işe uygun tevkifat kodu ve oranı girilir. Program tevkif edilen ve satıcıya ödenecek KDV’yi ayrı satırda gösterir. İşin tevkifata tabi olup olmadığı ve alt sınır mali müşavirle teyit edilmelidir.
Tevkifatlı faturada müşteri ne kadar öder?
Müşteri satıcıya fatura toplamını değil, matrah ile satıcıya ödenecek KDV’nin toplamını öder. Tevkif edilen KDV’yi ise kendi beyannamesiyle vergi dairesine öder. Cari hesapta alacak bu ödenecek tutar üzerinden izlenmelidir.
Tevkifatlı faturanın muhasebe kaydı nasıl yapılır?
Satıcıda genellikle 120 Alıcılar matrah + tahsil edilecek KDV kadar borçlanır, 600 Yurt İçi Satışlar ve 391 Hesaplanan KDV (tahsil edilecek kısım) alacaklanır. Alıcıda gider ya da maliyet hesabı ve 191 İndirilecek KDV (tamamı) borçlanır; 320 Satıcılar ödenecek tutar, 360 Ödenecek Vergi ve Fonlar tevkif edilen KDV kadar alacaklanır. Kesin kayıt mali müşavirinizin kararıdır.
Tevkifatlı faturanın iadesi nasıl yapılır?
İade, asıl faturadaki tevkifat oranı dikkate alınarak düzenlenir; iade faturasında da matrah, KDV ve tevkif edilen tutar ayrı gösterilir. Cari hesapta iade, asıl faturada yazılan ödenecek tutar mantığıyla alacak yönlü satır olarak girilir. Beyan tarafı için mali müşavirinize danışın.
Tevkifat alt sınırı ne kadar?
Belirlenmiş alıcılara yapılan kısmi tevkifata tabi işlemlerde KDV dahil fatura tutarı mevzuattaki sınırı aşmıyorsa tevkifat uygulanmaz. Bu sınır her yıl güncellenebildiği için rakamı ezberden yazmak yerine mali müşavirinizden ya da GİB duyurusundan teyit edin.
Son güncelleme: 2026-10-21. Örneklerdeki firmalar, fatura numaraları ve tutarlar kurgusaldır. Oranlar ve alt sınır mevzuatla değişebilir; vergi ve belge düzeni için mali müşavirinize danışın.
Uygulamanın içi
Cariler, hareketler ve güncel bakiye.
Ekstrede hayalet bakiye kalmasın
Tevkifatlı satışı ödenecek tutarla girin, tahsilatı aynı gün yazın. Güncel bakiye ve PDF ekstre telefonunuzda.
Ücretsiz deneme ile başlanır; deneme bitince devam etmek için Pro abonelik gerekir.